
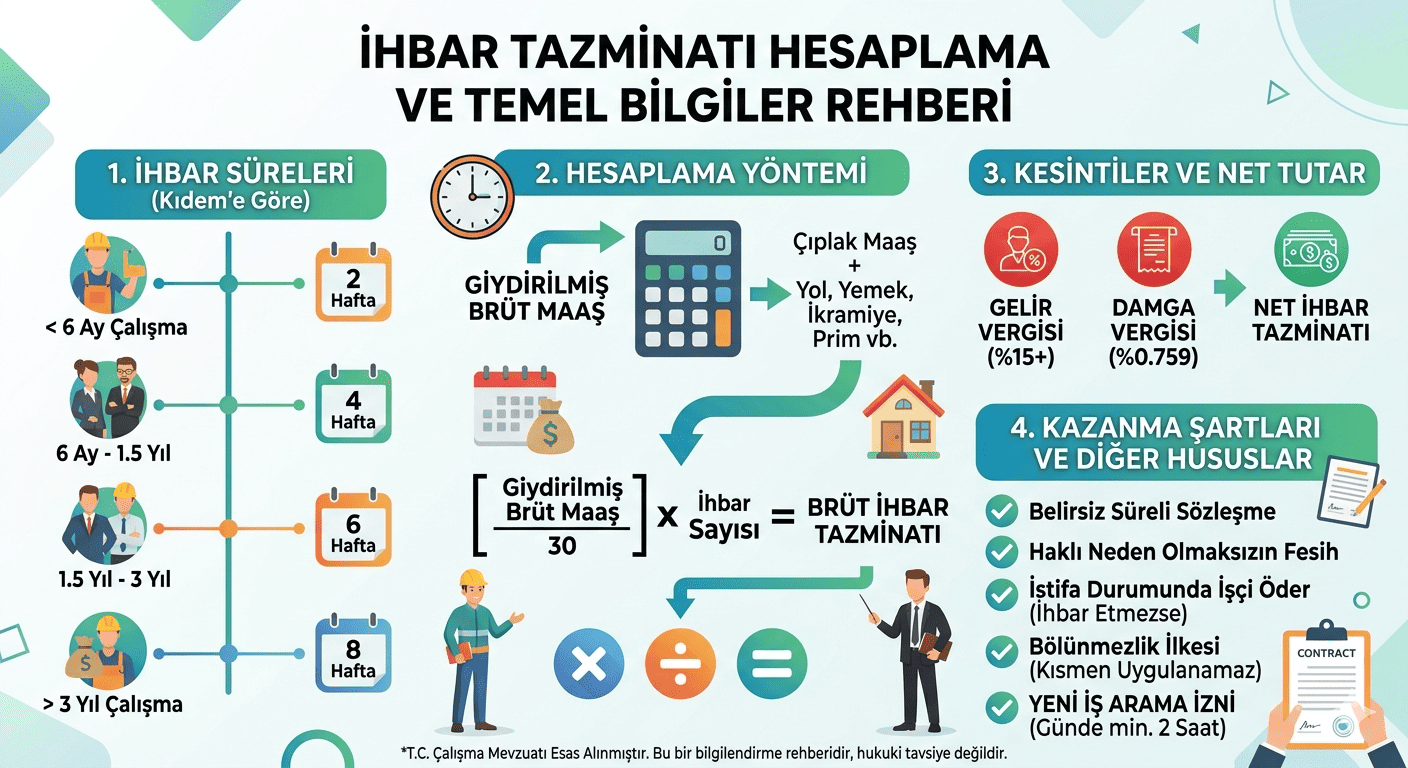
İhbar Tazminatı Hesaplama Tablosu
İhbar Tazminatı Hesaplama Tablosuİhbar Tazminatı Hesaplama
İçindekiler
İhbar Tazminatı Nedir?
İhbar tazminatı, belirsiz süreli bir iş sözleşmesini haklı bir neden olmaksızın ve kıdemine göre 2 haftadan 8 haftaya kadar değişen yasal bildirim süresine uymadan fesheden tarafın karşı tarafa ödemek zorunda olduğu, 4857 sayılı İş Kanunu'nun 17. maddesinde düzenlenen bir tazminat türüdür. Bu tazminatın amacı, işçiye yeni bir iş bulması, işverene ise boşalacak pozisyon için hazırlık yapması amacıyla belirli bir süre tanınmasıdır; süre beklenmeden sözleşme derhal feshedilirse, bildirim süresine denk gelen ücret tutarı tazminat olarak talep edilebilir hale gelir.
Bu makalede ihbar tazminatına kimlerin hangi şartlarda hak kazandığından adım adım hesaplama yöntemine, ihbar sürelerinin bölünmezliği ilkesinden 2025 tarihli güncel Yargıtay içtihatlarına, vergi kesintilerinden zamanaşımı süresine kadar konuyla ilgili tüm hukuki ve teknik detaylar tek bir yerde ele alınmaktadır. Aşağıdaki hesaplama aracı yalnızca yaklaşık bir öngörü sunar; somut bir uyuşmazlıkta hak kaybına uğramamak için bir iş hukuku avukatıyla dava veya arabuluculuk sürecini birlikte yürütmek sağlıklı olacaktır.
1. İhbar Tazminatına Hak Kazanma Şartları Nelerdir?
İhbar tazminatı, iş sözleşmesini fesheden tarafın karşı tarafa ödemesi gereken bir tazminat olduğundan, hem işçi hem de işveren bu yükümlülüğün muhatabı olabilir. Yargıtay içtihatlarıyla ihbar tazminatına hak kazanılması için aranan temel şartlar şu şekilde sıralanabilir:
- İş sözleşmesinin belirsiz süreli olması; belirli süreli sözleşmelerde sürenin bitimi baştan belli olduğundan kural olarak ihbar süresi ve tazminatı gündeme gelmez.
- Sözleşmeyi fesheden tarafın 4857 sayılı Kanun'un 24. ve 25. maddelerinde sayılan haklı nedenlere dayanmaksızın feshetmiş olması.
- Kanun'un 17. maddesinde belirtilen bildirim süresine usulüne uygun olarak uyulmamış olması.
- Haklı bir fesih nedeni bulunsa dahi, tarafların Kanun'un 26. maddesindeki hak düşürücü süre içinde bu hakkı kullanmamış olması; bu durumda sonraki fesihte karşı tarafa yine ihbar tazminatı ödeme yükümlülüğü doğar.
Bu ilkeler Yargıtay Hukuk Genel Kurulunun 2013/2023 E., 2015/21 K. sayılı kararında da teyit edilmiştir: kararda, işverenin işçiye kıdem tazminatı ödediği hâllerde, aksi ispatlanmadıkça ihbar tazminatına da hak kazanıldığının kabulü gerektiği vurgulanmıştır. İhbar tazminatı, iş sözleşmesini fesheden tarafın karşı tarafa ödemesi gereken bir tazminat olduğu için, fesheden tarafın feshi haklı bir nedene dayansa dahi ihbar tazminatına hak kazanması mümkün değildir — bu ilke, Yargıtay 9. Hukuk Dairesinin 2014/5513 E., 2015/20585 K. sayılı kararında ve pek çok benzer kararda istikrarlı biçimde vurgulanmaktadır.
2. Kimler İhbar Tazminatı Alamaz?
Uygulamada en çok karıştırılan nokta, "haklı fesih" ile "ihbar tazminatına hak kazanma"nın birbirinden bağımsız kavramlar olmasıdır. Bir işçi haklı nedenle istifa etse dahi, sözleşmeyi kendisi feshettiği için ihbar tazminatı talep edemez; sadece kıdem tazminatına hak kazanabilir.
- İstifa hâlinde: İşçi istifa ettiğinde, kıdem tazminatına hak kazanacak bir gerekçesi (örneğin ücretinin ödenmemesi) bulunsa dahi, ihbar tazminatı talep edemez.
Yargıtay 7. Hukuk Dairesinin 2014/14844 E., 2014/23247 K. sayılı kararında, ücretinin ödenmemesi nedeniyle haklı olarak kendi isteğiyle işten ayrılan işçinin dahi ihbar tazminatına hak kazanamayacağı açıkça vurgulanmıştır. Aynı şekilde işçinin kendi el yazısıyla düzenlediği ve işverence kabul edilip işleme konulan bir istifa dilekçesi bulunuyorsa, Yargıtay 9. Hukuk Dairesinin 2017/14279 E., 2020/1182 K. sayılı kararında belirtildiği üzere, işçinin sonradan iradesinin fesada uğratıldığını ispatlayamadığı sürece ne kendisi ne de işveren ihbar tazminatı talep edebilir.
- Emeklilik, muvazzaf askerlik ve evlilik: İşçinin emeklilik, muvazzaf askerlik veya (kadın işçiler için) evlilik gibi kanundan doğan nedenlerle sözleşmeyi feshetmesi hâlinde, kıdem tazminatına hak kazanılsa da ihbar tazminatı talep edilemez; aynı fesihlerde işveren de işçiden ihbar tazminatı isteyemez.
Yargıtay 9. Hukuk Dairesinin 2014/33253 E., 2016/6098 K. sayılı kararı emeklilik nedeniyle rızaen fesihte ihbar tazminatı talep edilemeyeceğini, Yargıtay 22. Hukuk Dairesinin 2014/4182 E., 2015/17503 K. sayılı kararı ise askerlik nedeniyle yapılan fesihte de aynı sonucun geçerli olduğunu açıkça ortaya koymaktadır. Uygulamada işçinin "kıdem tazminatımın ödenmesi kaydıyla görevimden ayrılmak istiyorum" şeklinde bir dilekçe vermesi de kendi isteğiyle ayrılma olarak değerlendirilir; Yargıtay 9. Hukuk Dairesinin 2011/43086 E., 2013/30531 K. sayılı kararında, bu şekilde ayrılan ve ibranamesinde ihbar tazminatı talebi bulunmadığını belirten işçinin ihbar tazminatı isteminin reddi gerektiğine hükmedilmiştir.
- İkale (bozma) sözleşmesi: Taraflar iş sözleşmesini karşılıklı anlaşarak (ikale ile) sona erdirirse, işçi kural olarak ne iş güvencesi hükümlerinden ne de ihbar-kıdem tazminatlarından yararlanabilir.
Ancak Yargıtay Hukuk Genel Kurulunun 2013/2023 E., 2015/21 K. sayılı kararında, işçinin ihbar tazminatı ödenmesini teklifin zorunlu bir şartı hâline getirip bu konuda ısrarcı olduğu, işverenin ise bunu kabul etmediği bir olayda, ihbar tazminatı konusunda tarafların iradeleri uyuşmadığından geçerli bir ikale sözleşmesinden söz edilemeyeceği ve feshin işveren feshi sayılması gerektiği sonucuna varılmıştır. Yani ikale görüşmelerinde ihbar tazminatı konusunda mutabakat sağlanamamışsa, sözleşmenin ikale ile değil işveren feshiyle sona erdiği kabul edilebilir.
- Deneme süresi ve belirli süreli sözleşme: Sözleşmede kararlaştırılan deneme süresi (uygulamada genellikle en fazla 2 ay) içinde taraflar herhangi bir bildirim süresine uymaksızın ve tazminatsız olarak sözleşmeyi feshedebilir.
Belirli süreli iş sözleşmelerinde ise sürenin bitimiyle sözleşme zaten kendiliğinden sona erdiğinden, kural olarak ihbar tazminatı gündeme gelmez; süre bitmeden haksız feshedilmesi hâlinde işçinin talep edebileceği bakiye süre ücreti ayrı bir alacak kalemidir ve ihbar tazminatıyla karıştırılmamalıdır.
3. Yasal İhbar Süreleri ve Bildirim Süresi Tablosu
İhbar süreleri, işçinin o işyerindeki kıdemine göre kademeli olarak artan, kanunda belirlenmiş asgari sürelerdir:
| Çalışma Süresi (Kıdem) | Bildirim Süresi (İhbar Süresi) |
|---|---|
| 6 aydan az sürmüş işçi için | 2 Hafta |
| 6 aydan 1,5 yıla kadar sürmüş işçi için | 4 Hafta |
| 1,5 yıldan 3 yıla kadar sürmüş işçi için | 6 Hafta |
| 3 yıldan fazla sürmüş işçi için | 8 Hafta |
Bu süreler kanuni alt sınırlardır; bireysel veya toplu iş sözleşmeleriyle artırılabilir, ancak azaltılamaz — 4857 sayılı Kanun'un 17. maddesindeki bu kurallar nispi emredici niteliktedir. Sözleşmeyle uzatılan ihbar süresi de bölünmezlik ilkesine tabidir: Yargıtay 9. Hukuk Dairesinin 2013/8428 E., 2015/2803 K. sayılı kararına konu olayda taraflar arasında ihbar süresi sözleşmeyle 3 aya çıkarılmış, Yargıtay bu uzatılmış süre üzerinden doğru brüt ücretle hesaplama yapılması gerektiğine hükmetmiştir.
Sözleşmeyle artırılan ihbar sürelerinin bir üst sınırı bulunmamakla birlikte, Yargıtay 9. Hukuk Dairesinin 2015/14984 E., 2017/16788 K. sayılı kararında belirtildiği üzere, hâkim tarafından belirlenecek makul üst sınırın en fazla ihbar ve kötüniyet tazminatları toplamı kadar olması gerektiği kabul edilmektedir.
4. İhbar Tazminatı Hesaplama Yöntemi (Formül ve Örnek Hesaplama)
İhbar tazminatı hesaplanırken işçinin çıplak maaşı değil, giydirilmiş brüt ücreti esas alınır. Giydirilmiş ücret; yol, yemek, ikramiye, prim gibi süreklilik arz eden ve para ile ölçülebilen tüm yan hakların çıplak brüt maaşa eklenmesiyle bulunur. Yargıtay 9. Hukuk Dairesinin 2013/16158 E., 2014/784 K. sayılı kararında, işyeri uygulaması hâline gelmiş performans primi ve yemek yardımının işverence tek taraflı olarak kaldırılamayacağı, bu kalemlerin de ihbar tazminatı hesabına esas giydirilmiş brüt ücrete dahil edilmesi gerektiği açıkça vurgulanmıştır.
Hesaplama adımları:
- Aylık giydirilmiş brüt ücret 30'a bölünerek günlük giydirilmiş brüt ücret bulunur.
- Kıdeme göre belirlenen ihbar süresi (hafta) 7 ile çarpılarak güne çevrilir (örneğin 8 hafta = 56 gün).
- Günlük ücret, toplam ihbar günü ile çarpılarak brüt ihbar tazminatı bulunur.
- Brüt tutardan gelir vergisi ve damga vergisi kesintileri yapılarak net tutara ulaşılır.
Örnek hesaplama: Aylık 40.000 TL brüt maaş ve 3.000 TL süreklilik arz eden yol/yemek yardımı alan, 4 yıldır aynı işyerinde çalışan bir işçinin giydirilmiş brüt ücreti 43.000 TL'dir. 3 yıldan fazla kıdemi bulunduğundan 8 haftalık (56 günlük) ihbar süresine tabidir. Günlük giydirilmiş ücret (43.000 / 30 =) 1.433,33 TL olup, brüt ihbar tazminatı (1.433,33 x 56 =) 80.266,67 TL olarak hesaplanır; bu tutardan gelir vergisi ve damga vergisi kesintileri yapılarak net ödenecek miktara ulaşılır. Hesaplamada bordroya yansıyan güncel brüt ücretin esas alınması önemlidir.
Yargıtay 9. Hukuk Dairesinin 2015/2148 E., 2016/11800 K. sayılı kararında, bilirkişi raporundaki hangi giydirilmiş ücret rakamına itibar edildiyse hükmün de o rakamla tutarlı kurulması gerektiği, aksi hâlin bozma nedeni olduğu belirtilmiştir.
5. İhbar Sürelerinin Bölünmezliği İlkesi
Türk iş hukukunda ihbar sürelerinin bölünmezliği ilkesi esastır: ihbar süresi kısmen kullandırılıp kısmen tazminat olarak ödenemez. Yargıtay 9. Hukuk Dairesinin 2014/31919 E., 2016/4184 K. sayılı kararında, ihbar önelinin sözleşme ile artırılan süre dâhil bir bütün oluşturduğu, önelin bitiminden önce yapılan fesihte önelin hiç verilmemiş sayılacağı ve fesheden tarafın bildirim süresinin tamamına ait ücreti tazminat olarak ödemek zorunda kalacağı vurgulanmıştır.
Örneğin 8 hafta ihbar süresi bulunan bir işçiyi işveren 4 hafta çalıştırıp kalan 4 haftanın ücretini ödeyerek işten çıkaramaz; bu durumda işveren, 8 haftanın tamamını tazminat olarak ödemekle yükümlü tutulabilir.
Bölünmezlik ilkesi, ihbar önelinin başka bir hakla iç içe geçmesi hâlinde de işçi lehine yorumlanır. Yargıtay Hukuk Genel Kurulunun 2015/3236 E., 2019/62 K. sayılı kararında, işçiye tanınan ihbar öneli süresi içine yıllık ücretli izin günlerinin de girdiği bir olayda, ihbar öneli ile yıllık iznin iç içe geçmesi nedeniyle usulüne uygun bir ihbar öneli verildiğinden söz edilemeyeceği ve ihbar tazminatının hüküm altına alınması gerektiği sonucuna varılmıştır.
6. İhbar Öneli Süresince Yapılan Ücret Zammından Yararlanma
Uygulamada sıklıkla karşılaşılan ama yakın zamana kadar alt derece mahkemeleri arasında görüş ayrılığına konu olan bir mesele, bildirim öneli tanınmaksızın ve ihbar tazminatı da ödenmeden yapılan bir feshi takip eden dönemde işyerinde ücretlere zam yapılması hâlinde işçinin bu artıştan yararlanıp yararlanamayacağıdır.
Yargıtay 9. Hukuk Dairesi, 2025/1599 Esas ve 2025/5178 Karar sayılı ve 18.06.2025 tarihli, Bölge Adliye Mahkemeleri arasındaki içtihat uyuşmazlığının giderilmesine ilişkin kararında bu tartışmayı kesin biçimde çözmüştür: karara göre, ihbar öneli (bildirim süresi) tanınmaksızın ve ihbar tazminatı tam olarak ödenmeden işverence yapılan fesihlerde, ihbar öneli sonuna kadar işyerinde uygulamaya konulan ücret artışından, iş sözleşmesi feshedilen işçinin de yararlanması gerekir.
Karar, bu sonucu Yargıtay 9. Hukuk Dairesinin 2022/1486 E., 2022/4601 K. sayılı ve Yargıtay (kapatılan) 22. Hukuk Dairesinin 2017/3059 E., 2020/7912 K. sayılı kararlarıyla da örtüşen müstakar bir içtihat olarak nitelendirmiştir.
Bu içtihadın pratik sonucu şudur: işveren, işçiyi ihbar öneli vermeden ve tazminatını da ödemeden derhal işten çıkarmışsa, tazminat hesabında fesih tarihindeki değil, ihbar önelinin bitiş tarihine kadar geçen sürede işyerinde fiilen uygulanan (varsa zamlı) güncel ücret esas alınmalıdır. Bu durum özellikle yüksek enflasyon dönemlerinde veya toplu ücret zammı yapılan işyerlerinde, tazminat miktarını işçi lehine önemli ölçüde artırabilecek bir ayrıntıdır.
7. Aralıklı veya Yurt Dışında Geçen Çalışmalarda İhbar Tazminatı
Kıdem tazminatından farklı olarak, ihbar tazminatı hesabında hizmet birleştirmesi yapılamaz. Mülga 1475 sayılı Kanun'un 14/2. maddesi, işçinin aynı işverene bağlı olarak farklı dönemlerde çalıştığı sürelerin kıdem tazminatı hesabı yönünden birleştirileceğini öngörmekle birlikte, ihbar tazminatı bakımından buna paralel bir düzenleme mevzuatta yer almamaktadır.
Yargıtay 9. Hukuk Dairesinin 2024/14697 E., 2025/2317 K. sayılı ve 05.03.2025 tarihli kararında bu ilke şöyle özetlenmiştir: aynı işverene bağlı olarak aralıklı dönemlerde çalışan bir işçi için, her bir çalışma döneminin ihbar tazminatını gerektirir şekilde sona erip ermediği ayrı ayrı değerlendirilmeli, hak kazanılan dönem için o dönemin hizmet süresi ve o dönemin son ücreti esas alınarak hesaplama yapılmalıdır; tüm dönemlerin birleştirilip tek bir son ücret üzerinden ihbar tazminatı hesaplanması hatalıdır.
Bu ilkenin bir başka görünümü, fesih nedeninin dönemden döneme farklılık gösterebilmesidir. Yargıtay 9. Hukuk Dairesinin 2025/3435 E., 2025/6923 K. sayılı ve 24.09.2025 tarihli kararında, yurt dışı bir inşaat projesinde iç savaş/terör olayları nedeniyle sona eren ilk çalışma dönemi için 4857 sayılı Kanun'un 25/III maddesindeki zorlayıcı sebep hükmünün uygulanması gerektiği, bu hâlde işçinin kıdem tazminatına hak kazansa da ihbar tazminatına hak kazanamayacağı, buna karşılık işverence haklı neden gösterilmeden sona erdirilen sonraki dönemler için ayrıca ihbar tazminatı hesaplanması gerektiği vurgulanmıştır.
Aynı kararda, davacının dava dilekçesinde yurt içi ve yurt dışı çalışmalarını ayrı talep etmiş olmasına rağmen mahkemece tüm hizmet süresinin birleştirilerek hesaplama yapılmasının, Hukuk Muhakemeleri Kanunu'nun 26. maddesindeki taleple bağlılık ilkesine de aykırı olduğu belirtilmiştir.
8. Yeni İş Arama İzni Nedir?
İhbar süresi boyunca çalışmaya devam eden işçiye, 4857 sayılı Kanun'un 27. maddesi uyarınca mesai saatleri içinde ve ücret kesintisi yapılmadan günde en az 2 saat yeni iş arama izni verilmesi zorunludur; işçi isterse bu izin saatlerini birleştirip toplu şekilde kullanabilir. Bu izin verilmez veya eksik kullandırılırsa işveren o süreye ait ücreti öder; işçi izin süresinde fiilen çalıştırılırsa bu sürenin ücreti yüzde yüz zamlı ödenir.
Önemli bir ayrıntı, iş arama izninin verilmemesinin tek başına ihbar tazminatı doğurmayacağıdır. Yargıtay 9. Hukuk Dairesinin 2007/30128 E., 2009/243 K. sayılı kararında, ihbar öneli usulüne uygun tanınmışsa, yeni iş arama izninin verilmemiş olmasının yaptırımının yalnızca o süreye ait ücretin ödenmesi olduğu, bu eksikliğin ihbar tazminatı sonucunu doğurmayacağı açıkça belirtilmiştir.
Buna karşılık, işverenin ihbar önelini usulsüz biçimde (örneğin ikinci bir bildirimin işçiye hangi tarihte tebliğ edildiği belirsiz kalacak şekilde) vermesi hâlinde, Yargıtay 22. Hukuk Dairesinin 2017/9134 E., 2017/23498 K. sayılı kararı uyarınca da üzere ihbar tazminatının kendisi hüküm altına alınabilir.
9. İhbar Tazminatından Hangi Vergiler Kesilir?
İhbar tazminatı, kıdem tazminatından farklı olarak daha fazla vergi yüküne tabidir. Kıdem tazminatında yalnızca damga vergisi kesilirken, ihbar tazminatında aşağıdaki kesintiler uygulanır:
- Gelir vergisi: İşçinin o yıla ait kümülatif gelir vergisi diliminde bulunduğu orana göre (genellikle %15'ten başlayarak) kesinti yapılır.
- Damga vergisi: Brüt tutar üzerinden %0,759 (binde 7,59) oranında kesilir.
- SGK primi kesilmez: İhbar tazminatı, çalışılan bir sürenin karşılığı olan ücret niteliğinde olmadığı için Sosyal Güvenlik Kurumu işçi ve işveren primi kesintisine tabi değildir.
10. İşe İade Davası Sürecinde İhbar Tazminatı
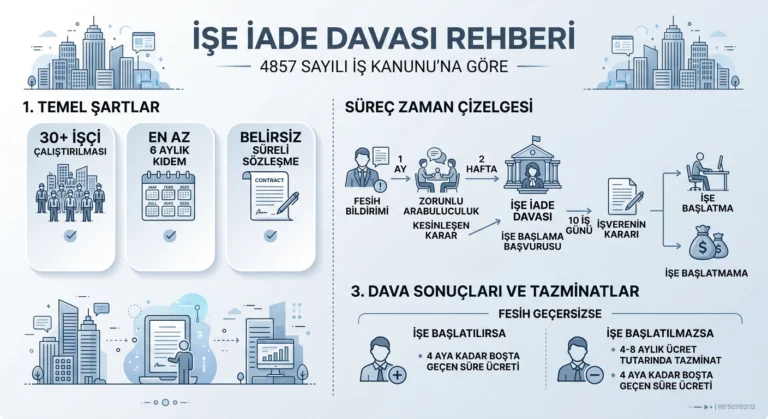
İş güvencesi kapsamındaki bir işçi, feshin geçersizliğini ileri sürerek işe iade davası açtığında, mahkeme feshin geçersizliğine karar verinceye kadar iş sözleşmesinin sona erdiğinden söz edilemez.
Yargıtay 9. Hukuk Dairesinin 2025/7723 E., 2025/9733 K. sayılı ve 10.12.2025 tarihli kararında bu noktaya dikkat çekilmiştir: işçi, işe iade kararının kesinleşmesinin ardından yasal süresinde işe başlama başvurusunda bulunur ve işveren onu süresinde işe başlatmazsa, iş sözleşmesi ancak işe başlatmama tarihinde feshedilmiş sayılır. Karara konu olayda işçi, işe iade davasıyla birlikte henüz bu tarih gelmeden kıdem ve ihbar tazminatı talebiyle ayrı bir dava açmış; Yargıtay, işe başlatmama tarihinden önce açılan bu davanın erken açılmış dava niteliğinde olduğunu, dava tarihi itibarıyla kıdem ve ihbar tazminatı istemekte hukuki yarar bulunmadığını belirterek bu taleplerin reddedilmesi gerektiğine hükmetmiştir.
Bu içtihadın pratik sonucu, işe iade davası açan bir işçinin kıdem ve ihbar tazminatı taleplerini, işe başlatılmadığı tarih kesinleşmeden ayrı bir dava veya talep konusu yapmaması, bu alacakları işe iade sürecinin sonuçlanmasını bekleyerek talep etmesi gerektiğidir.
11. Kıdem Tazminatı ile İhbar Tazminatı Arasındaki Farklar
İhbar tazminatı ve kıdem tazminatı sıklıkla birlikte anılsa da hukuki nitelikleri farklıdır. Kıdem tazminatı, işçinin belirli bir kıdem süresini doldurmuş olması ve kanunda sayılan hâllerden biriyle işten ayrılması karşılığında ödenirken; ihbar tazminatı, sözleşmeyi bildirim süresine uymadan fesheden tarafın karşı tarafa ödediği bir tazminattır ve iki tarafı da bağlayabilir.
Vergilendirmeleri de farklıdır: kıdem tazminatında yalnızca damga vergisi kesilirken, ihbar tazminatında yukarıda anlatıldığı üzere gelir vergisi de uygulanır. Ayrıca kıdem tazminatı hesabında farklı dönemlerdeki hizmet süreleri birleştirilebilirken, ihbar tazminatında yukarıda açıklandığı gibi böyle bir birleştirme yapılamaz.
Kimlerin hangi hâllerde kıdem tazminatına hak kazandığına ve bu tazminatın nasıl hesaplandığına dair ayrıntılı bilgiye kıdem tazminatına hak kazanma şartlarını ele alan yazımızdan ulaşabilirsiniz.
12. Zamanaşımı ve Arabuluculuk Şartı
İhbar tazminatı, kanundan doğan götürü bir tazminat niteliğinde olduğundan, 25.10.2017 tarihinde yürürlüğe giren 7036 sayılı İş Mahkemeleri Kanunu ile 4857 sayılı Kanun'a eklenen hüküm uyarınca 5 yıllık zamanaşımı süresine tabidir; bu süre fesih tarihinden itibaren işlemeye başlar. 7036 sayılı Kanun'un yürürlüğe girdiği tarihten önce doğmuş ihbar tazminatı alacakları içinse, Yargıtay Hukuk Genel Kurulunun 2015/3236 E., 2019/62 K. sayılı kararında da belirtildiği üzere, dönemin mevzuatı gereği (mülga Borçlar Kanunu m.125, ardından 6098 sayılı Türk Borçlar Kanunu m.146) 10 yıllık zamanaşımı süresi uygulanmaktaydı.
İhbar tazminatı alacağı için dava açmadan önce arabulucuya başvurmak zorunludur; arabuluculuk süreci sonunda anlaşma sağlanamazsa dava yoluna gidilebilir. Zamanaşımı def'i, davalı tarafça süresinde ileri sürülmedikçe mahkemece kendiliğinden dikkate alınmaz; Yargıtay 9. Hukuk Dairesinin 2021/2487 E., 2021/7340 K. sayılı kararında da vurgulandığı üzere, dava sırasında yapılan ıslah taleplerine karşı ileri sürülen zamanaşımı def'inin, ıslah tarihi itibarıyla geçerli zamanaşımı süresi gözetilerek ayrıca değerlendirilmesi gerekmektedir.
13. Sık Sorulan Sorular
Kendi isteğiyle (istifa ederek) işten ayrılan işçi ihbar tazminatı alabilir mi?
Hayır, kendi isteğiyle istifa eden işçi ihbar tazminatı alamaz. Aksine, istifa eden işçi yasal bildirim sürelerine uymadan işi bırakırsa, işverenin işçiden ihbar tazminatı talep etme hakkı doğar.
Emeklilik nedeniyle ayrılanlar ihbar tazminatı öder mi?
Yargıtay uygulamalarına göre emeklilik, muvazzaf askerlik ve evlilik gibi kanundan doğan haklı nedenlerle sözleşmeyi fesheden işçinin ihbar tazminatı ödeme veya talep etme yükümlülüğü yoktur; işveren de bu fesihlerde işçiden ihbar tazminatı isteyemez.
İkale (karşılıklı anlaşarak fesih) sözleşmesiyle ayrılan işçi ihbar tazminatı alabilir mi?
Kural olarak hayır; iş sözleşmesi ikale (bozma sözleşmesi) ile sona erdiğinde işçi ihbar tazminatına hak kazanamaz. Ancak Yargıtay Hukuk Genel Kurulunun 2013/2023 E., 2015/21 K. sayılı kararında belirtildiği gibi, işçi ihbar tazminatı ödenmesi konusunda ısrarcı olmuş ve işveren bunu kabul etmemişse, ihbar tazminatı konusunda irade uyuşması sağlanamadığından geçerli bir ikaleden söz edilemez ve fesih işveren feshi sayılabilir.
İhbar süresinde günde kaç saat iş arama izni vardır?
4857 sayılı İş Kanunu'nun 27. maddesine göre işveren, ihbar süresi boyunca işçiye yeni bir iş bulması için günde en az 2 saat, ücret kesintisi yapmadan iş arama izni vermek zorundadır.
İhbar tazminatı hesaplanırken hangi ücret baz alınır?
Hesaplama, işçinin yalnızca çıplak maaşı üzerinden değil; yol, yemek, ikramiye ve prim gibi süreklilik arz eden tüm yan ödemelerin dahil edildiği giydirilmiş brüt ücret üzerinden yapılır.
Deneme süresi içinde işten çıkarılan birine ihbar tazminatı ödenir mi?
Hayır. Sözleşmede kararlaştırılan deneme süresi içinde taraflar, herhangi bir bildirim süresine gerek duymaksızın ve tazminat ödemeksizin sözleşmeyi feshedebilir.
İşveren ihbar süresinin yarısını çalıştırıp kalan yarısını para olarak ödeyebilir mi?
Hayır, bu durum ihbar sürelerinin bölünmezliği ilkesine aykırıdır. İşveren ya süreyi tam olarak kullandırır ya da sürenin tamamına ait ücreti peşin ödeyerek sözleşmeyi derhal feshedebilir.
İşveren, ihbar öneli süresi içinde işyerinde ücretlere zam yaparsa işçi bu zamdan yararlanır mı?
Evet. Yargıtay 9. Hukuk Dairesinin 2025/1599 E., 2025/5178 K. sayılı kararına göre, bildirim öneli tanınmaksızın ve ihbar tazminatı ödenmeden yapılan bir fesihte, ihbar önelinin bitimine kadar işyerinde uygulamaya konulan ücret artışından işçinin de yararlanması ve tazminatın bu güncel ücret üzerinden hesaplanması gerekir.
Yurt dışında farklı dönemlerde aralıklı çalışan işçinin ihbar tazminatı nasıl hesaplanır?
Kıdem tazminatından farklı olarak ihbar tazminatında hizmet birleştirmesi yapılamaz. Her çalışma döneminin ihbar tazminatını gerektirecek şekilde sona erip ermediği ayrı ayrı değerlendirilir ve hak kazanılan her dönem için o dönemin hizmet süresi ile son ücreti esas alınarak ayrı hesaplama yapılır.
İşe iade davası kazanılırsa ihbar tazminatı ne zaman talep edilebilir?
İşe iade davasında iş sözleşmesi, işçinin süresinde işe başlama başvurusuna rağmen işverence işe başlatılmadığı tarihte feshedilmiş sayılır. Kıdem ve ihbar tazminatı talepleri ancak bu tarihten itibaren, hukuki yarar şartı oluştuktan sonra ileri sürülebilir.
Kıdem tazminatı ile ihbar tazminatı arasındaki fark nedir?
Kıdem tazminatı belirli bir kıdem süresini dolduran ve kanunda sayılan hâllerden biriyle işten ayrılan işçiye ödenirken, ihbar tazminatı bildirim süresine uymadan sözleşmeyi fesheden tarafın karşı tarafa ödediği tazminattır. Vergilendirmeleri de farklıdır: kıdem tazminatında yalnızca damga vergisi, ihbar tazminatında ayrıca gelir vergisi kesilir.
İşveren ihbar tazminatını peşin öderse iş sözleşmesi ne zaman sona erer?
İşveren, bildirim süresine ait ücreti peşin ödeyerek iş sözleşmesini derhal feshedebilir; bu durumda sözleşme ödemenin yapıldığı anda sona erer ve ihbar süresi ayrıca kıdem hesabına dahil edilmez.
Belirli süreli iş sözleşmesinde çalışan işçi ihbar tazminatı alabilir mi?
Kural olarak hayır; belirli süreli sözleşmelerde sürenin bitimi baştan belli olduğu için ihbar süresi ve tazminatı söz konusu olmaz. Sözleşmenin süresi dolmadan haksız olarak feshedilmesi hâlinde işçinin talep edebileceği bakiye süre ücreti, ihbar tazminatından farklı, ayrı bir alacak kalemidir.
İhbar tazminatı alacaklarında zamanaşımı süresi ne kadardır?
25.10.2017 sonrasında doğan ihbar tazminatı alacakları için zamanaşımı süresi, fesih tarihinden itibaren 5 yıldır. Dava açmadan önce arabulucuya başvurulması zorunludur.
14. Sonuç
İhbar tazminatı, iş sözleşmesinin sona erme şekline bağlı olarak hem işçinin hem işverenin karşı karşıya kalabileceği önemli bir mali yükümlülüktür. Hak kazanma şartlarının (belirsiz süreli sözleşme, haklı neden olmaksızın fesih, bildirim süresine uyulmaması) somut olayda gerçekten oluşup oluşmadığı, hesaplamanın giydirilmiş brüt ücret üzerinden doğru yapılması, ihbar öneli sonuna kadar gerçekleşen ücret artışlarının gözetilmesi ve aralıklı çalışmalarda her dönemin ayrı değerlendirilmesi, uyuşmazlıkların sonucunu doğrudan belirleyen unsurlardır. Özellikle 2025 yılında istikrar kazanan ücret artışı içtihadı ve işe iade süreciyle ihbar tazminatı talebinin zamanlaması gibi ayrıntılar, hak kaybı yaşanmaması için dikkatle takip edilmesi gereken güncel gelişmelerdir.
İstanbul'un Bahçelievler ilçesinde, Bakırköy Adliyesi'ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir.
Av. Sinan Karabacak - Cep Tel: +90 535 671 88 95
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →



2 Yorumlar