İçindekiler
Yıllık ücretli izin, aynı işverene ait işyerinde deneme süresi de dâhil olmak üzere en az bir yıl çalışmış olan işçiye, kıdemine göre yılda en az 14, 20 veya 26 gün olarak kullandırılması zorunlu bulunan ve işçinin vazgeçmesi hukuken mümkün olmayan anayasal bir dinlenme hakkıdır. Bu hak, 22.05.2003 kabul tarihli ve 10.06.2003 tarihli Resmî Gazete’de yayımlanan 4857 sayılı İş Kanunu’nun 53 ilâ 61. maddeleri ile 03.03.2004 tarihli ve 25391 sayılı Resmî Gazete’de yayımlanan Yıllık Ücretli İzin Yönetmeliği‘nde düzenlenmiştir. Yıllık izni kanuna aykırı biçimde bölen, izin ücretini usulüne aykırı ya da eksik ödeyen, iş sözleşmesi sona eren işçiye hak edilmiş izin ücretini ödemeyen veya izni yönetmelik esaslarına aykırı kullandıran işverene, 4857 sayılı Kanun’un 103. maddesi uyarınca bu durumdaki her bir işçi için 2026 yılında 4.815 TL idari para cezası uygulanır.
Bu rehberde yıllık izne hak kazanma şartları, kıdeme göre izin süreleri, iznin nasıl kullandırılacağı, izin ücretinin hesaplanması, kullanılmayan izin ücretinin fesihte ödenmesi, ispat yükünün kimde olduğu ve yıllık izin alacağı davasının usulü, güncel Yargıtay kararlarıyla birlikte ele alınmaktadır. Yıllık izin uyuşmazlıkları; kıdem tazminatı, ihbar tazminatı ve fazla çalışma alacaklarıyla iç içe geçtiğinden, somut olayınıza ilişkin adım atmadan önce bir İstanbul iş hukuku avukatı ile görüşmeniz, hak kaybı yaşamamanız açısından önem taşır.
Yıllık İzin Hakkı Nedir? Anayasal ve Yasal Dayanağı
Yıllık ücretli izin, işçinin bir yıllık çalışma dönemi boyunca yıpranan beden ve ruh sağlığını yeniden kazanması amacıyla, ücreti ödenmek suretiyle işten uzak kalmasını sağlayan dinlenme hakkıdır. Bu hakkın temeli Anayasa’nın 50. maddesindeki “Dinlenmek, çalışanların hakkıdır” hükmüne dayanır; kanuni çerçevesi ise 4857 sayılı Kanun’un 53 ilâ 61. maddelerinde çizilmiştir.
Yıllık izin hakkının üç ayırt edici hukuki niteliği vardır:
Birincisi, 4857 sayılı Kanun’un 53. maddesinin ikinci fıkrası gereğince bu haktan vazgeçilemez; işçinin “iznimi kullanmayayım, parasını alayım” yönündeki beyanı ya da bu içerikte imzalanan bir sözleşme hükmü geçersizdir.
İkincisi, yıllık izin hakkı iş sözleşmesi devam ettiği sürece kendiliğinden paraya dönüşmez. Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararında bu ilkeyi “Yıllık izin hakkı anayasal temeli olan bir dinlenme hakkı olup, işçinin iş sözleşmesinin devamı sırasında ücrete dönüşmez ve bu haktan vazgeçilemez” biçiminde ifade etmiş; buna karşılık işçinin sözleşme devam ederken izin hakkının bulunduğunun tespitini istemekte hukuki menfaatinin bulunduğunu da kabul etmiştir.
Üçüncüsü, izin süreleri 53. maddenin son fıkrası uyarınca nispi emredicidir: iş sözleşmesi veya toplu iş sözleşmesiyle artırılabilir, fakat kanuni alt sınırın altına indirilemez.
Yıllık izin hakkının işverene yüklediği yükümlülük yalnızca “izin vermek” değildir. İşveren aynı zamanda izin sürelerini takip etmek, izin kayıt belgesi tutmak, izin dönemine ilişkin ücreti peşin ödemek ve 100’den fazla işçi çalıştırıyorsa izin kurulu oluşturmakla da yükümlüdür. Bu yükümlülükler, işverenin işçiyi koruma ve gözetme borcu kapsamındaki genel yükümlülüğün yıllık izne özgü somut görünümleridir.
Yargıtay Kararları Işığında Yıllık İzne Hak Kazanmanın Şartları
Bir işçinin yıllık ücretli izne hak kazanabilmesi için aranacak koşullar, 4857 sayılı Kanun’un 53 ve 54. maddelerinde düzenlenmiş; bu koşulların nasıl uygulanacağı ise aşağıda künyeleriyle birlikte verilen Yargıtay kararlarında somutlaştırılmıştır. Maddeler hâlinde saymak gerekirse yıllık izin hakkının doğması için;
- İşçinin 4857 sayılı Kanun kapsamında bir iş sözleşmesiyle çalışıyor olması gerekir. Kanunun istisnaları arasında yer alan çalışma ilişkileri ile niteliği gereği bir yıldan az süren mevsimlik ve kampanya işleri bu hükümlerin dışındadır.
- Aynı işverene ait işyeri veya işyerlerinde en az bir tam yıl çalışılmış olması gerekir; bu bir yıllık süreye deneme süresi de dâhildir.
- Bir yıllık sürenin tam olarak dolması şarttır; bir gün dahi eksik kalan çalışma yeni bir izin hakkı doğurmaz.
- Hizmet süresinin hesabında, aynı işverenin farklı işyerlerinde geçen sürelerin birleştirilmesi gerekir; hatta işçinin aynı işverenin Kanun kapsamına girmeyen işyerlerinde geçirdiği süreler de hesaba katılır.
- Bir yıllık süre içinde 55. madde dışındaki sebeplerle devamsızlık bulunması hâlinde, bu boşlukları karşılayacak kadar hizmet süresinin eklenmesi ve izin hakkının doğduğu tarihin gelecek hizmet yılına aktarılması gerekir.
Üçüncü maddedeki “bir tam yıl” koşulunun ne kadar katı uygulandığı, Yargıtay 9. Hukuk Dairesi’nin 2024/5138 E., 2024/6724 K. sayılı 05.04.2024 tarihli kanun yararına bozma kararında çok net görülmektedir. Bu kararda işçinin 11.09.2020 – 10.09.2021 tarihleri arasındaki çalışmasının 364 gün olduğu tespit edilmiş; 4857 sayılı Kanun’un 53. maddesinde öngörülen bir yıllık hizmet süresi koşulu sağlanmadığından hem kıdem tazminatı hem de yıllık ücretli izin alacağı talebinin reddi gerektiğine hükmedilmiştir. Bir başka deyişle 364 gün çalışan işçinin yıllık izin alacağı yoktur; eksik olan tek gün, hakkın tümünü ortadan kaldırmaktadır.
Aynı katılık, yıl kesirleri bakımından da geçerlidir. Yargıtay 9. Hukuk Dairesi 2021/4613 E., 2021/8556 K. sayılı 27.04.2021 tarihli kararında, işyerinde toplam 8 yıl 11 ay 15 gün çalışan işçinin izin hakkının 8 hizmet yılı üzerinden hesaplanması gerektiğini, “1 tam yıl içermediği için, 11 ay 15 günlük çalışma dönemi bakımından yeni bir ücretli izin alacak hakkı doğmayacağını” belirtmiş; bu işçinin mülga 1475 sayılı Kanun dönemine ilişkin ilk yıl için 12 gün, 4857 sayılı Kanun döneminde izleyen dört yıl için 14’er gün ve son üç yıl için 20’şer gün olmak üzere toplam 128 gün izne hak kazandığını kabul etmiştir. Bilirkişinin bir yılın altındaki 11 ay 15 günlük dönem için de 19 gün izin hesaplayarak toplamı 147 güne çıkarması bozma sebebi sayılmıştır.
Yıllık İzin Kaç Gündür? Kıdeme Göre İzin Süreleri Tablosu
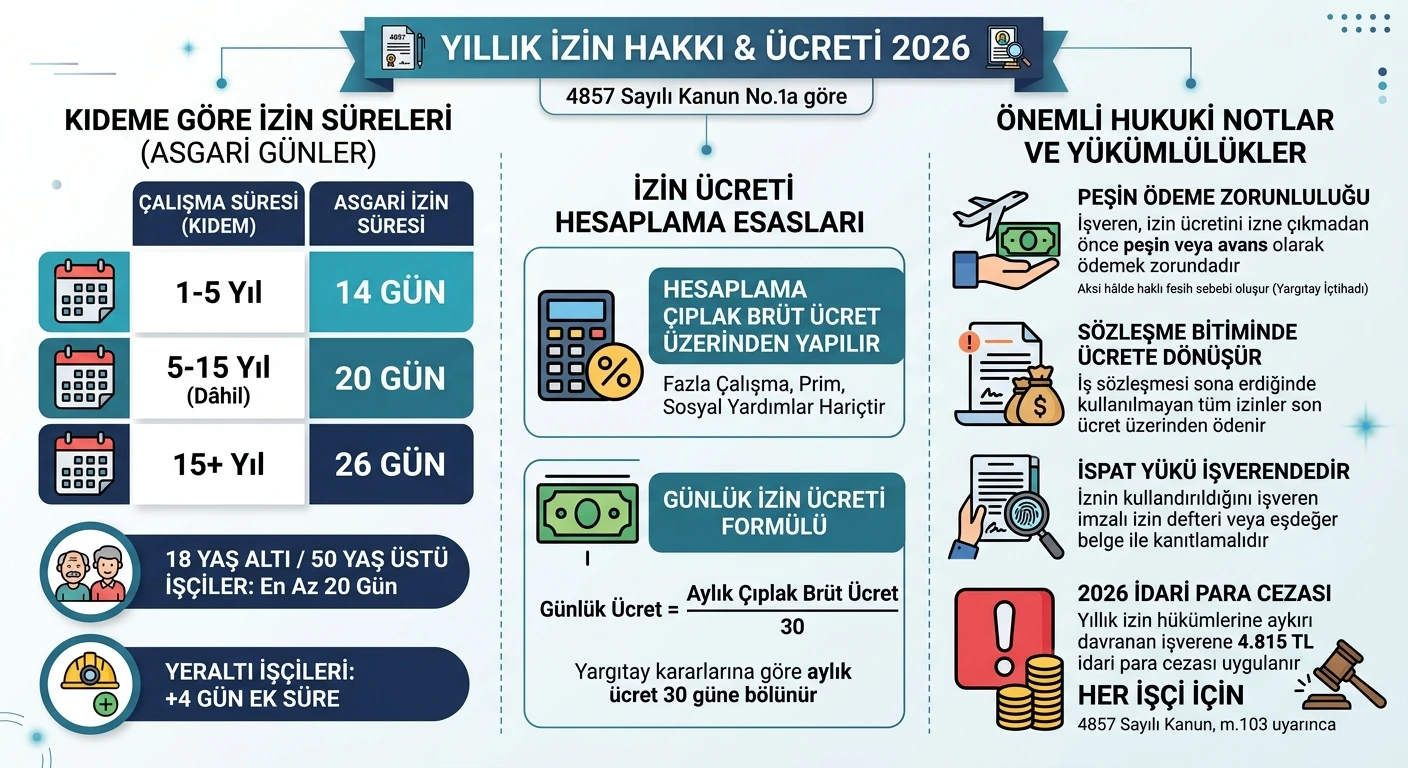
4857 sayılı Kanun’un 53. maddesi, yıllık izin sürelerini işçinin hizmet süresine göre üç kademede belirlemiştir. Bu süreler kanuni alt sınırdır; iş sözleşmesi veya toplu iş sözleşmesiyle artırılabilir.
| Hizmet Süresi (Kıdem) | Asgari Yıllık İzin Süresi | Yer Altı İşlerinde Çalışan İşçi |
|---|---|---|
| 1 yıldan 5 yıla kadar (5 yıl dâhil) | 14 gün | 18 gün |
| 5 yıldan fazla, 15 yıldan az | 20 gün | 24 gün |
| 15 yıl (dâhil) ve daha fazla | 26 gün | 30 gün |
| 18 yaşında ve daha küçük işçiler | En az 20 gün | En az 24 gün |
| 50 yaşında ve daha yukarı işçiler | En az 20 gün | En az 24 gün |
Tabloda yer alan iki kritik ayrıntının altını çizmek gerekir. Birincisi, yer altı işlerinde çalışan işçilerin izin süreleri dörder gün artırılarak uygulanır; bu hüküm 4857 sayılı Kanun’a 10.09.2014 tarihli ve 6552 sayılı Kanun’un 5. maddesiyle eklenmiştir. İkincisi, 18 ve daha küçük yaştaki işçilerle 50 ve daha yukarı yaştaki işçilere verilecek izin süresi hiçbir hâlde 20 günün altına inemez. Dolayısıyla üç yıllık kıdeme sahip 52 yaşındaki bir işçinin izin hakkı 14 gün değil, 20 gündür. Yaş koşulunun hangi ana göre belirleneceği konusunda ölçüt, işçinin ilgili izni hak ettiği tarihteki yaşıdır.
Bu süreler iş günü olarak hesaplanır. 4857 sayılı Kanun’un 56. maddesinin beşinci fıkrası gereğince izin süresine rastlayan ulusal bayram, hafta tatili ve genel tatil günleri izin süresinden sayılmaz. Buna göre 14 günlük izne çıkan bir işçinin izni, araya giren pazar günleri ve resmî tatiller nedeniyle takvimde çoğu zaman 16-18 güne yayılır.
Yıllık İzin Süresinin Hesabında Kıdem Nasıl Belirlenir?
Yıllık izin süresinin hangi kademeye gireceği, işçinin izne hak kazandığı tarihteki kıdemine göre belirlenir. 4857 sayılı Kanun’un 54. maddesi kıdem hesabında üç temel kural öngörmüştür: aynı işverenin bir veya çeşitli işyerlerinde geçen süreler birleştirilir; işçinin aynı işverenin Kanun kapsamına girmeyen işyerlerinde geçirdiği süreler de hesaba katılır; aynı bakanlığa bağlı işyerleri ile kamu iktisadi teşebbüslerinde geçen süreler de göz önünde bulundurulur.
Alt işveren değişikliği, uygulamada en çok hata yapılan noktadır. 4857 sayılı Kanun’un 56. maddesine 6552 sayılı Kanun’un 6. maddesiyle eklenen son fıkra uyarınca, alt işvereni değiştiği hâlde aynı işyerinde çalışmaya devam eden işçilerin yıllık izin süresi, aynı işyerinde çalıştıkları süreler dikkate alınarak hesaplanır. Asıl işveren bu işçilerin hak kazandıkları izinlerin kullanılıp kullanılmadığını denetlemek ve ilgili yıl içinde kullanılmasını sağlamakla; alt işveren ise tutmak zorunda olduğu izin kayıt belgesinin bir örneğini asıl işverene vermekle yükümlüdür. Yargıtay 9. Hukuk Dairesi 2026/4037 E., 2026/3880 K. sayılı 27.04.2026 tarihli kararı da alt işveren bünyesinde geçen sürelerin asıl işveren nezdindeki kıdeme eklenmesine ilişkin bir uyuşmazlıkta verilmiştir.
Uygulamada sıklıkla gözden kaçan bir başka nokta, tasfiye edilmiş bir çalışma döneminin izin gün sayısına etkisidir. İşçinin ilk çalışma döneminde izinlerini kullanmış ya da kullanmadığı izinlerin ücretini almış olması, ilk dönemin izin alacağı yönünden tasfiye edildiği anlamına gelir; ancak bu durum, ikinci çalışma döneminde hak kazanılan izin gün sayısının belirlenmesinde ilk dönem kıdeminin dikkate alınmasına engel değildir.
Yargıtay 9. Hukuk Dairesi 2026/572 E., 2026/2864 K. sayılı 31.03.2026 tarihli kararında bu ayrımı açıkça kurmuş ve “davacının ilk dönem çalışmasında yıllık izinlerini kullanması veya kullanmadığı yıllık ücretli izinlerin ücretlerinin ödenmesi, ikinci çalışma döneminde hak kazandığı yıllık izin gün sayısının belirlenmesinde, ilk dönemdeki kıdeminin dikkate alınmasını engellemez” demiştir. Pratik sonuç şudur: aynı işverende 6 yıl çalışıp ayrılan ve bir yıl sonra yeniden işe giren işçi, ikinci dönemin ilk yılından itibaren 14 gün değil 20 gün izne hak kazanır.
Yıllık İzin Bakımından Çalışılmış Sayılan Süreler
4857 sayılı Kanun’un 55. maddesi, işçi fiilen çalışmasa dahi yıllık izin hakkının hesabında çalışılmış gibi sayılacak süreleri sayma yoluyla belirlemiştir. Bu süreler şunlardır:
- İşçinin uğradığı kaza veya tutulduğu hastalıktan ötürü işine gidemediği günler; ancak 25. maddenin (I) numaralı bendinin (b) alt bendinde öngörülen ihbar önelini altı hafta aşan süreden fazlası sayılmaz.
- Kadın işçilerin 74. madde gereğince doğumdan önce ve sonra çalıştırılmadıkları günler.
- İşçinin muvazzaf askerlik hizmeti dışında manevra veya herhangi bir kanundan doğan ödevlendirilmesi sırasında işine gidemediği günler; bu sürenin yılda 90 günden fazlası sayılmaz.
- Zorlayıcı sebeplerle işin aralıksız bir haftadan çok tatil edilmesi sonucu çalışılmadan geçen zamanın on beş günü; işçinin yeniden işe başlaması şartıyla.
- maddede sayılan ve günlük çalışma süresinden sayılan zamanlar.
- Hafta tatili, ulusal bayram ve genel tatil günleri.
- Röntgen muayenehanelerinde çalışanlara pazardan başka verilmesi gereken yarım günlük izinler.
- Arabuluculuk toplantılarına, hakem kurullarına, çalışma hayatıyla ilgili meclis, kurul ve komisyonlara veya uluslararası kuruluşların konferanslarına işçi ya da sendika temsilcisi olarak katılma nedeniyle işe devam edilemeyen günler.
- 4857 sayılı Kanun’un Ek 2. maddesinde sayılan mazeret izinleri (evlenme, evlat edinme, doğum, ölüm ve engelli çocuk tedavisi izinleri).
- İşveren tarafından verilen diğer izinler ile 65. maddedeki kısa çalışma süreleri.
- Kanunun uygulanması sonucu işçiye verilmiş bulunan yıllık ücretli izin süresi.
Bu listede yer almayan en önemli süre ücretsiz izindir. İş sözleşmesinin askıda kaldığı ücretsiz izin dönemleri yıllık izin hesabında çalışılmış sayılmaz; bu süreler kadar işçinin izne hak kazanma tarihi ileri kayar. Aynı mantık, sözleşmenin askıda olduğu diğer hâller için de geçerlidir; nitekim işçinin tutuklanması ya da hüküm giymesi hâlinde da askıda geçen süre kıdeme ve izin hesabına eklenmez.
Yıllık İznin Kullandırılması: Bölünme, Zaman, Toplu İzin ve Yol İzni
Yıllık izin kural olarak bölünemez. 4857 sayılı Kanun’un 56. maddesinin birinci ve ikinci fıkraları, iznin işveren tarafından bölünemeyeceğini ve 53. maddedeki süreler içinde sürekli bir şekilde verilmesinin zorunlu olduğunu düzenler. Bu kuralın tek istisnası, 14.04.2016 tarihli ve 6704 sayılı Kanun’un 16. maddesiyle değiştirilen üçüncü fıkradır: izin süreleri, tarafların anlaşmasıyla ve bir bölümü on günden aşağı olmamak üzere bölümler hâlinde kullanılabilir. Dolayısıyla 20 günlük izin hakkı olan bir işçinin iznini 10 + 5 + 5 şeklinde kullanması mümkündür; ancak 5 + 5 + 5 + 5 biçiminde parçalanması kanuna aykırıdır.
Bölünme yasağının kimin lehine olduğu önemlidir. Yasak, işverene yöneliktir. Yargıtay 9. Hukuk Dairesi 2016/3312 E., 2019/12688 K. sayılı 30.05.2019 tarihli kararında, “Yıllık ücretli iznin bölünememesi esas ise de işçinin talebi üzerine yıllık ücretli izin kullandırılmasında usule aykırılık söz konusu değildir” diyerek, işçinin kendi talebiyle parçalı kullandığı izin günlerinin toplam izin hakkından mahsup edilmesi gerektiğine hükmetmiştir. Bu nedenle işçinin kendi yazılı talebine dayanan kısa süreli izin kullanımları, sonradan açılan davada izin alacağından düşülür.
İznin ne zaman kullanılacağını kim belirler? Yıllık Ücretli İzin Yönetmeliği’nin 7. maddesi uyarınca işçi, hak ettiği yıllık iznini kullanmak istediği tarihten en az bir ay önce işverene yazılı olarak bildirir. Yönetmeliğin 8. maddesine göre ise izin kurulu veya işveren, işçinin istediği izin kullanma tarihiyle bağlı değildir; aynı tarihe rastlayan izin isteklerinde işyerindeki kıdem ve bir önceki yıl iznin kullanıldığı tarih dikkate alınarak öncelik belirlenir. Yargıtay 9. Hukuk Dairesi 2026/115 E., 2026/1653 K. sayılı 25.02.2026 tarihli kararı bu yetkiyi şöyle tanımlamıştır: “Yıllık ücretli izin hakkı anayasal temeli olan bir dinlenme hakkıdır. Ancak işyeri düzeni ve çalışma şartlarına göre işveren işçinin izin talebini değerlendirerek izin kullanılacağı zamanı belirleme yetkisine sahiptir.”
Toplu izin uygulaması, Yönetmeliğin 10. maddesinde düzenlenmiştir. İşveren veya işveren vekili, Nisan ayı başı ile Ekim ayı sonu arasındaki süre içinde işçilerin tümünü veya bir kısmını kapsayan toplu izin uygulayabilir. Toplu izin dönemleri, o dönemde henüz izin hakkını kazanmamış işçileri de kapsayacak biçimde belirlenebilir. Yönetmeliğin 11. maddesi uyarınca işyerinin korunması, araç gereç ve makinelerin bakımı, temizliği veya güvenliğinin sağlanması gibi zorunlu durumlar için yeter sayıda işçi toplu iznin dışında tutulabilir; bu işçilerin izinleri toplu izin döneminden önce veya sonra diledikleri tarihte verilir.
İzin kurulu yükümlülüğü çoğu işyerinde ihmal edilmektedir. Yönetmeliğin 15. maddesine göre işçi sayısı yüzden fazla olan işyerlerinde, işvereni temsilen bir, işçileri temsilen iki kişi olmak üzere toplam üç kişiden oluşan bir izin kurulu kurulması zorunludur; kurul üyelerinin seçimi iki yılda bir yapılır. Yüzden az işçi çalıştıran işyerlerinde ise Yönetmeliğin 18. maddesi uyarınca bu görevler, işveren veya vekili ile işçilerin kendi aralarından seçecekleri bir temsilci tarafından yerine getirilir.
Yol izni hakkı, 4857 sayılı Kanun’un 56. maddesinin altıncı fıkrasında düzenlenmiştir. Yıllık iznini işyerinin bulunduğu yerden başka bir yerde geçirecek olan işçiye, istemde bulunması ve bu hususu belgelemesi koşuluyla, gidiş ve dönüşte yolda geçecek süreleri karşılamak üzere işveren toplam dört güne kadar ücretsiz izin vermek zorundadır. Bu süre ücretsizdir ve yıllık izin süresine dâhil değildir. Yönetmeliğin 8. maddesinin son fıkrası uyarınca, yol izni alan işçi bu süreyi kullanmadan işe dönerse, işveren onu sürenin bitiminden önce işe başlatmayabilir.
Diğer izinler yıllık izne mahsup edilemez. 56. maddenin dördüncü fıkrası, işveren tarafından yıl içinde verilmiş olan diğer ücretli ve ücretsiz izinler ile dinlenme ve hastalık izinlerinin yıllık izne mahsup edilemeyeceğini açıkça hükme bağlamıştır. Buna göre işçiye verilen mazeret izinleri, rapor süreleri veya özel kanunlardan doğan izinler yıllık izin hesabından düşülemez. Bu kuralın en tipik uygulama alanlarından biri, iyonlaştırıcı radyasyonla çalışanlara tanınan ve yıllık izinden bağımsız bir hak olan şua izni (ışın izni) hakkıdır.
İzinde çalışma yasağı ise 4857 sayılı Kanun’un 58. maddesinde yer alır: yıllık ücretli iznini kullanmakta olan işçinin izin süresi içinde ücret karşılığı bir işte çalıştığı anlaşılırsa, bu süre için kendisine ödenen ücret işveren tarafından geri alınabilir.
Yıllık İzin Günlerinin Hesabında Hafta Tatili, Cumartesi ve Resmî Tatiller
4857 sayılı Kanun’un 56. maddesinin beşinci fıkrası uyarınca, yıllık ücretli izin günlerinin hesabında izin süresine rastlayan ulusal bayram, hafta tatili ve genel tatil günleri izin süresinden sayılmaz. Bu kural, iznin gerçek bir dinlenme sağlaması amacına hizmet eder; aksi hâlde işçi, zaten dinlenme hakkına sahip olduğu günleri yıllık izninden harcamış olurdu. Yargıtay 9. Hukuk Dairesi 2025/879 E., 2025/3666 K. sayılı 22.04.2025 tarihli kararında, izin günlerine rastlayan hafta tatili ile ulusal bayram ve genel tatil günlerinin izin süresinden sayılamayacağı gerekçesiyle bilirkişi hesabını yerinde bulmuş ve işverenin temyiz istemini reddederek kararı onamıştır.
Uygulamada en çok tartışılan nokta cumartesi gününün durumudur. Haftalık 45 saatlik çalışmanın beş güne sıkıştırıldığı işyerlerinde cumartesi genellikle “akdi tatil” (sözleşmeyle kararlaştırılmış dinlendirilme günü) olarak uygulanır. Yargıtay 9. Hukuk Dairesi 2021/897 E., 2021/5272 K. sayılı 02.03.2021 tarihli kararı, 22. Hukuk Dairesi’nin kapatılmasının ardından yapılan içtihat birleştirme çalışmaları sonrasında bu konudaki uygulamayı şu şekilde netleştirmiştir:
- 4857 sayılı Kanun’un 46 ve 63. maddelerine göre hafta tatili, haftalık 45 saatlik çalışmadan sonraki 24 saatlik bir gündür; bu nedenle kural olarak cumartesi iş günüdür.
- Yalnızca “akdi tatil günü” olarak kararlaştırılan cumartesi günleri, yıllık izin süresine eklenmez; başka bir deyişle işçi cumartesi çalışmıyor olsa bile bu gün, yıllık izin hesabında hafta tatili gibi değerlendirilemez ve izin süresinden düşülmez.
- Bireysel iş sözleşmesi veya toplu iş sözleşmesiyle cumartesi ve pazar günlerinin açıkça “hafta tatili” olarak belirlenmiş olması hâlinde, 56. maddenin beşinci fıkrası gereğince her iki gün de yıllık izin süresinden sayılmaz; yani izin döneminin içine düşen cumartesi ve pazar günleri izinden düşülür.
- Sözleşmede, hafta tatiline eklenen cumartesi gününün yıllık izin hesabında iş günü sayılacağına veya izin süresinden düşülmeyeceğine ilişkin açık bir kural varsa, bu hüküm geçerli sayılır ve yalnızca izne rastlayan pazar günleri izin süresinden düşülür.
Bu ayrım, 20 günlük izin kullanan bir işçi bakımından üç ilâ dört günlük fark yaratabilmektedir; bu nedenle iş sözleşmesi ve toplu iş sözleşmesi metinlerinde cumartesinin nasıl nitelendirildiğinin tek tek incelenmesi gerekir.
Yıllık İzin Ücreti Nasıl Hesaplanır?
Yıllık izin ücreti, işçinin çıplak brüt ücreti üzerinden hesaplanır. 4857 sayılı Kanun’un 57. maddesinin ikinci fıkrası, bu ücretin hesabında 50. madde hükmünün uygulanacağını belirtir. Yıllık Ücretli İzin Yönetmeliği’nin 21. maddesi ise hangi kalemlerin hesap dışı kalacağını açıkça sayar: “İzin ücretinin belirlenmesinde; fazla çalışma karşılığı alınacak ücretler, primler, sosyal yardımlar ve işyerinin devamlı işçisi olup, normal saatler dışında hazırlama, tamamlama, temizleme işlerinde çalışan işçilerin bu işler için aldıkları ücretler hesaba katılmaz.”
Bu, yıllık izin ücretini kıdem tazminatından ayıran en temel farktır ve hesaplamada en sık yapılan hatanın kaynağıdır:
| Karşılaştırma Ölçütü | Yıllık İzin Ücreti | Kıdem Tazminatı |
|---|---|---|
| Esas alınan ücret | Çıplak (giydirilmemiş) brüt ücret | Giydirilmiş brüt ücret |
| Yemek, yol, yakacak, ikramiye, prim | Hesaba katılmaz | Hesaba katılır |
| Tavan (üst sınır) | Yoktur | Vardır (kıdem tazminatı tavanı) |
| Gelir vergisi | Kesilir | Kesilmez |
| Damga vergisi | Kesilir | Kesilir |
| SGK primi | Kesilir | Kesilmez |
| Uygulanacak faiz | Yasal faiz | Mevduata uygulanan en yüksek faiz |
| Hak kazanma şartı | En az 1 yıl kıdem | En az 1 yıl kıdem + nitelikli fesih |
Kıdem tazminatında kullanılan giydirilmiş ücret kavramının ayrıntıları ve güncel tavan tutarı için kıdem tazminatı hesaplama esasları ayrı bir inceleme konusudur. Bu iki alacağın hesap yönteminin tarihsel olarak neden ayrıştığını merak edenler kıdem tazminatının tarihsel gelişimi başlıklı incelemeye bakabilir.
Günlük ücret 30’a bölünerek bulunur. Aylık ücretin içinde, çalışılmadığı hâlde ödenmesi gereken hafta tatili ücreti de yer aldığından, günlük ücret hesabında aylık brüt ücret 26’ya değil 30’a bölünmelidir. Yargıtay 9. Hukuk Dairesi 2013/2836 E., 2014/36609 K. sayılı 02.12.2014 tarihli kararında bu konuda şu tespiti yapmıştır: “Aylık ücretin içinde çalışılmadığı halde ödenmesi gereken hafta tatili ücreti bulunduğundan aylık ücret 30’a bölünerek hesap yapılması gerekirken, hükme dayanak bilirkişi raporunda yıllık izin ücreti hesabında aylık brüt çıplak ücretin 30 yerine 26 güne bölünmesi isabetsizdir.” 26’ya bölme, işçi lehine gibi görünse de bilirkişi raporlarında sık rastlanan ve bozma sebebi oluşturan bir hatadır.
Hesaplama formülü ve örnek:
Brüt yıllık izin ücreti = (Son brüt aylık çıplak ücret ÷ 30) × Kullanılmayan izin günü sayısı
Örnek 1 (asgari ücretli işçi, 2026): 01.01.2026’dan itibaren geçerli asgari ücret brüt 33.030,00 TL’dir. Günlük brüt ücret 33.030 ÷ 30 = 1.101,00 TL olur. Üç yıllık kıdemi bulunan ve hiç izin kullanmamış bir işçinin 14 günlük izin alacağı 14 × 1.101,00 = 15.414,00 TL brüt olarak hesaplanır.
Örnek 2 (kademe değişimi olan işçi): Son brüt aylık çıplak ücreti 60.000,00 TL olan, 7 yıl 4 ay kıdemli bir işçinin izin hakkı; ilk 5 yıl için 5 × 14 = 70 gün, sonraki 2 yıl için 2 × 20 = 40 gün olmak üzere toplam 110 gündür. 4 aylık artan süre için yeni izin hakkı doğmaz. İşçi bu dönemde 64 gün izin kullanmışsa bakiye 46 gündür. Günlük brüt ücret 60.000 ÷ 30 = 2.000,00 TL olduğuna göre izin alacağı 46 × 2.000 = 92.000,00 TL brüt olur. Bu brüt tutardan SGK işçi payı (%14), işsizlik sigortası işçi payı (%1), damga vergisi (binde 7,59) ve işçinin kümülatif vergi matrahına göre belirlenen dilimden gelir vergisi kesilir.
Ücretin belirli olmadığı hâller: 57. maddenin üçüncü fıkrası uyarınca akort, komisyon ücreti, kâra katılma veya yüzde usulü gibi belirli olmayan süre ve tutar üzerinden ücret alan işçinin izin ücreti, son bir yıllık süre içinde kazandığı ücretin fiilen çalıştığı günlere bölünmesi suretiyle bulunacak ortalama üzerinden hesaplanır. Yüzde usulünün uygulandığı işyerlerinde bu ücret, yüzdelerden toplanan paranın dışında işveren tarafından ödenir.
Zam yapılmışsa: 57. maddenin dördüncü fıkrası özel bir hesap yöntemi getirmiştir. Son bir yıl içinde işçi ücretine zam yapılmışsa izin ücreti, işçinin izne çıktığı ayın başı ile zammın yapıldığı tarih arasında alınan ücretin, aynı süre içinde çalışılan günlere bölünmesi suretiyle hesaplanır.
Tatil ücretleri ayrıca ödenir: 57. maddenin son fıkrası gereğince yıllık izin süresine rastlayan hafta tatili, ulusal bayram ve genel tatil ücretleri ayrıca ödenir; izin ücretinin içinde eritilmez.
Sigorta primleri: 4857 sayılı Kanun’un 61. maddesi uyarınca, sigortalılara yıllık izin süresi için ödenecek ücretler üzerinden iş kazaları ile meslek hastalıkları primleri hariç diğer sigorta primlerinin ödenmesine devam olunur. İş sözleşmesinin feshi üzerine toplu olarak ödenen kullanılmayan izin ücreti ise Sosyal Güvenlik Kurumu uygulamasında prime esas kazanca dâhil edilmekte ve feshin gerçekleştiği ayın kazancına eklenerek bildirilmektedir.
İzin Ücretinin Peşin Ödenmemesi Haklı Fesih Sebebi midir?
4857 sayılı Kanun’un 57. maddesinin birinci fıkrası, “İşveren, yıllık ücretli iznini kullanan her işçiye, yıllık izin dönemine ilişkin ücretini ilgili işçinin izine başlamasından önce peşin olarak ödemek veya avans olarak vermek zorundadır” hükmünü taşır. Uygulamada bu kural neredeyse hiç işletilmez; izin ücreti, izin döneminin dâhil olduğu ayın maaşıyla birlikte ay sonunda ödenir. Oysa bu, ağır sonuçları olan bir kanuna aykırılıktır.
Bölge adliye mahkemeleri arasında bu konuda çıkan içtihat çelişkisi, Yargıtay 9. Hukuk Dairesi’nin 2025/2024 E., 2025/2487 K. sayılı 10.03.2025 tarihli uyuşmazlığın giderilmesi kararıyla kesin olarak çözülmüştür. Karar, 5235 sayılı Kanun’un 35/3. maddesi uyarınca verilmiş olup bağlayıcı niteliktedir. Bu kararda ortaya konulan esaslar şunlardır:
- 4857 sayılı Kanun’un 57/1 hükmü mutlak emredici niteliktedir; izin ücretinin izne başlamadan önce peşin ödenmesi veya avans olarak verilmesi zorunludur.
- İşçinin izin ücretinin ödenmesi için ayrıca bir talepte bulunmasına gerek yoktur; yükümlülük kanundan doğar ve işçinin talebine bağlı değildir. Kararın ifadesiyle: “işverence yıllık ücretli izin kullanan her işçiye, izin dönemine ilişkin ücretinin izne başlamadan evvel peşin olarak verilmesi veya avans olarak ödenmesi mutlak emredici şekilde düzenlenmiş olup bunun için işçinin ayrıca yıllık izin ücretinin ödenmesi hususunda bir talepte bulunmasına gerek yoktur.”
- İşçiye kanuni hakkından fazla izin kullandırılmış olması, peşin ödeme yükümlülüğünü ortadan kaldırmaz. Karar, izin sürelerini düzenleyen 53. maddenin nispi emredici, izin ücretinin ödeme zamanını düzenleyen 57. maddenin ise mutlak emredici olduğunu vurgulayarak, birinin lehe uygulanmasının diğerine aykırılığı mazur göstermeyeceğini belirtmiştir.
- Bu yükümlülüğe aykırılık, 4857 sayılı Kanun’un 24/II-(e) bendi (ücretin kanun hükümlerine uygun ödenmemesi) ve (f) bendi (çalışma şartlarının uygulanmaması) kapsamında işçi bakımından haklı fesih sebebi oluşturur.
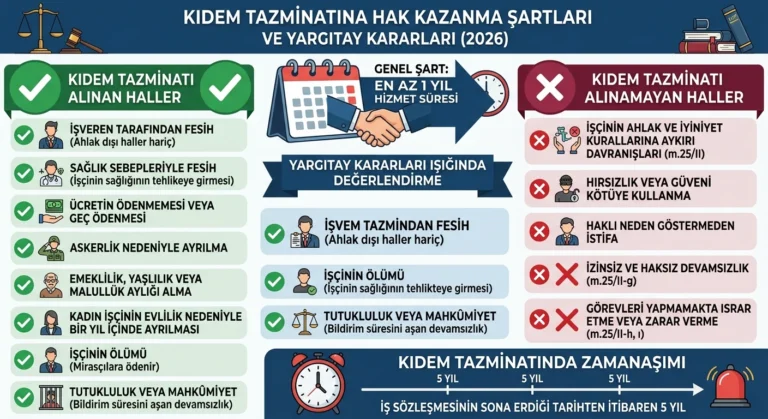
Bu içtihadın pratik sonucu şudur: yıllık izne çıkmadan önce izin ücreti kendisine ödenmeyen işçi, iş sözleşmesini haklı nedenle feshedip kıdem tazminatına hak kazanabilir. Hangi fesih sebeplerinin kıdem tazminatı doğurduğu konusundaki bütünlüklü çerçeve için kıdem tazminatına hak kazandıran hâller ayrıca değerlendirilmelidir.
İş Sözleşmesi Sona Erince: Kullanılmayan Yıllık İzin Ücreti
4857 sayılı Kanun’un 59. maddesi, “İş sözleşmesinin, herhangi bir nedenle sona ermesi halinde işçinin hak kazanıp da kullanmadığı yıllık izin sürelerine ait ücreti, sözleşmenin sona erdiği tarihteki ücreti üzerinden kendisine veya hak sahiplerine ödenir” hükmünü taşır. Bu hükmün dört ayrı boyutu vardır.
Birincisi, fesih şeklinin önemi yoktur. Yargıtay 9. Hukuk Dairesi 2024/6366 E., 2024/9427 K. sayılı 04.06.2024 tarihli kararında bu ilke “Yıllık izin hakkının ücrete dönüşmesi için sözleşmenin sona erme şeklinin ve haklı olup olmadığının önemi bulunmamaktadır” biçiminde ifade edilmiştir. İşçi istifa etmiş, işveren haklı nedenle derhal feshetmiş, taraflar ikale sözleşmesi yapmış ya da işçi emekli olmuş olsun; sonuç değişmez, kullanılmayan izin ücreti ödenir. Aynı ilke Yargıtay 22. Hukuk Dairesi 2016/23777 E., 2019/21345 K. sayılı 25.11.2019 tarihli kararında da tekrarlanmıştır.
İkincisi, ödeme son ücret üzerinden yapılır. İzin hakkı hangi yıl doğmuş olursa olsun, izin ücreti o yılın değil, feshin gerçekleştiği tarihteki ücret üzerinden hesaplanır. Bu, enflasyonist ortamda işçiyi koruyan çok önemli bir kuraldır: 2019 yılında doğmuş bir izin hakkı, 2026’daki fesih tarihindeki ücret üzerinden paraya çevrilir.
Üçüncüsü, sözleşme devam ederken yapılan izin ücreti ödemeleri izin hakkını ortadan kaldırmaz. Uygulamada bazı işverenler, işçiyi izne çıkarmak yerine izin ücretini nakden ödemekte ve sonra bu ödemeyi izin kullanılmış gibi göstermektedir. Yargıtay 9. Hukuk Dairesi 2025/8491 E., 2026/1420 K. sayılı 17.02.2026 tarihli kararı bu uygulamaya iki yönlü sınır çizmiştir. Karara konu olayda işçiye izin kullandırılmadığı hâlde çeşitli tarihlerde izin ücreti ödemeleri yapıldığı tespit edilmiş; Daire, işçinin hak kazandığı 150 günlük izin süresinin tamamı üzerinden hesaplama yapılıp işverence yapılan ödemelerin mahsup edilmesi gerektiğine hükmetmiştir. Kararın asıl kritik yönü ise mahsubun nasıl yapılacağına ilişkindir: “Ayrıca davacı işçiye çalışırken ödenen yıllık izin ücretinin miktar olarak mahsubu gerekirken izin sürelerinin hak kazanılan yıllık izin süresinden gün olarak indirilmesi de hatalı olmuştur.” Yani geçmiş yıllarda düşük ücret üzerinden yapılan ödemeler gün olarak değil para tutarı olarak düşülür; aradaki ücret farkı işçinin alacağı olarak kalır.
Dördüncüsü, izin süresi ihbar öneli ve yeni iş arama izniyle iç içe giremez. 59. maddenin ikinci fıkrası, işveren tarafından iş sözleşmesinin feshi hâlinde 17. maddedeki bildirim süresiyle 27. madde gereğince verilmesi zorunlu yeni iş arama izinlerinin yıllık izin süreleriyle iç içe giremeyeceğini düzenler. İşveren, işçiyi ihbar öneli içinde izne çıkararak hem izin borcundan hem de önel borcundan kurtulamaz. Bildirim sürelerinin uzunluğu ve buna bağlı hesaplama için ihbar tazminatı hesaplama başlıklı incelemeye bakılabilir.
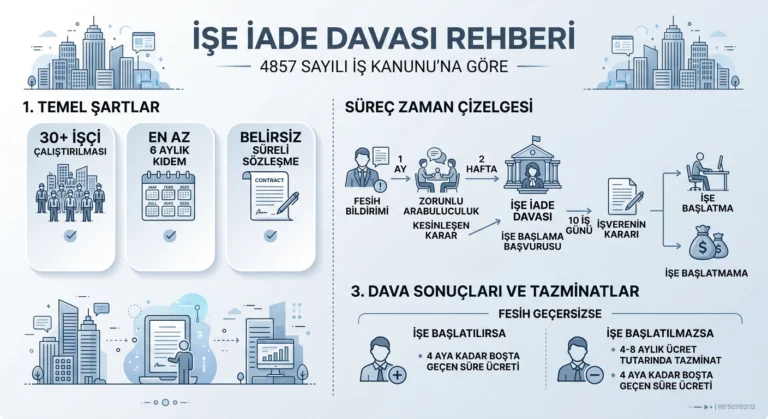
İşe iade davası kazanılıp işçinin işe başlatılmaması hâlinde de izin alacağı gündeme gelir; bu ihtimalde iş sözleşmesi, işe başlatılmayacağının açıklandığı tarihte ya da bir aylık başlatma süresinin sonunda feshedilmiş sayılır ve tüm feshe bağlı alacaklar bu tarihteki ücret üzerinden hesaplanır. Yargıtay 9. Hukuk Dairesi 2025/5982 E., 2025/6714 K. sayılı 22.09.2025 tarihli kararı bu esası ve emsal işçi ücretinin ispatına ilişkin ölçütleri ayrıntılı biçimde ortaya koymuştur. Sürecin bütünü için işe iade davası incelemesi yol göstericidir.
Yıllık İznin Kullandırıldığını İspat Yükü Kimdedir?
Yıllık izin uyuşmazlıklarının kaderini belirleyen asıl mesele ispattır ve bu konudaki kural tektir: yıllık izinlerin kullandırıldığını ispat yükü işverene aittir. Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararı bu ilkeyi “Yıllık izinlerin kullandırıldığı noktasında ispat yükü işverene aittir. İşveren yıllık izinlerin kullandırıldığını imzalı izin defteri veya eşdeğer bir belge ile kanıtlamalıdır. Bu konuda ispat yükü üzerinde olan işveren, işçiye yemin teklif edebilir” biçiminde formüle etmiştir. Aynı ilke Yargıtay 22. Hukuk Dairesi 2016/14174 E., 2019/12485 K. sayılı 10.06.2019 tarihli kararında ve Yargıtay 9. Hukuk Dairesi 2024/6366 E., 2024/9427 K. sayılı 04.06.2024 tarihli kararında da tekrarlanmıştır.
İspat aracı bakımından belirleyici olan yazılı belgedir. Yıllık Ücretli İzin Yönetmeliği’nin 20. maddesi, işverenin çalıştırdığı işçilerin izin durumlarını gösteren ve örneği Yönetmeliğe ekli olan yıllık izin kayıt belgesini tutmasını zorunlu kılar; işveren bu takibi izin defteri veya kartoteks sistemiyle de yapabilir. Bu belge tutulmamışsa veya işçinin imzasını taşımıyorsa, işveren ispat yükünü yerine getirememiş sayılır.
Hangi belgenin izni ispatlayacağı, hangisinin ispatlamayacağı ise aşağıdaki kararlarla ortaya konulan şu beş ölçütle belirlenmektedir:
- İmzasız, tek taraflı düzenlenmiş belgeler ispata elverişli değildir. Yargıtay 9. Hukuk Dairesi 2026/4037 E., 2026/3880 K. sayılı 27.04.2026 tarihli kararında, “davalı tarafından sunulan ve davacının imzasını taşımayan tek taraflı belgeler yıllık ücretli izin kullanıldığını ispat etmeye elverişli değildir” denilerek, bu belgeler esas alınmaksızın yeniden hesaplama yapılması gerektiğine hükmedilmiştir.
- İzin belgesi üzerine sonradan eklenen farklı tarih aralıkları dikkate alınmaz. Yargıtay 9. Hukuk Dairesi 2025/879 E., 2025/3666 K. sayılı 22.04.2025 tarihli kararında, “yıllık izin dilekçesi” başlıklı belgelerde talep edilen ve kullanılan izin tarih aralıklarının üzerine yazılan ikinci farklı tarih aralıklarının izin olarak kullanıldığının kabul edilemeyeceği; bu tarihlere ait ücret bordrolarının imzasız olması karşısında işverenin savunmasını ispat edemediği sonucuna varılmıştır.
- Dijital ortamda imzalanan izin formlarının geçerliliği ayrıca araştırılmalıdır. Yargıtay 9. Hukuk Dairesi 2025/5982 E., 2025/6714 K. sayılı 22.09.2025 tarihli kararında, bilirkişinin imzasız olduğu gerekçesiyle dikkate almadığı sekiz adet izin formunda “dijital olarak imzalandı” ibaresinin bulunduğu tespit edilmiş; mahkemenin bu iddiayı değerlendirmeden karar vermesi bozma sebebi sayılarak “belgelerin dijital olarak imzalanmasının mümkün olup olmadığı yahut imza yerine geçen bir onayın söz konusu olup olmadığı” hususunun açıklığa kavuşturulması gerektiğine hükmedilmiştir. İnsan kaynakları yazılımları üzerinden yürütülen izin süreçlerinde bu karar belirleyici önemdedir.
- İçeriği belirsiz ya da çelişkili belgeler işveren aleyhine yorumlanır. Yargıtay 22. Hukuk Dairesi 2016/23777 E., 2019/21345 K. sayılı 25.11.2019 tarihli kararına konu olayda, “hafta sonu ve yıllık izin” başlığı altında düzenlenen ve ne kadarının hafta tatili ne kadarının yıllık izin olduğu ayrıştırılamayan belgeler tartışılmış; Daire, işçi tarafından imzalanmış ve imzası inkâr edilmeyen belgelerin dikkate alınması gerektiğini belirtmiştir. Buna karşılık Yargıtay 9. Hukuk Dairesi 2025/8491 E., 2026/1420 K. sayılı 17.02.2026 tarihli kararında, imzasız bordroda 19 gün izin tahakkuku bulunmasına rağmen kayıtlarda 14 gün izin kullanıldığının görülmesi “söz konusu belgelerin çelişkili olduğu” sonucuna ulaşılmasını sağlamıştır.
- İmzalı izin defteri ile imzalı bordrolar birbirini doğruluyorsa işveren ispat yükünü yerine getirmiş sayılır. Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararında, imza itirazına uğramayan yıllık izin defterine göre 156 gün izin kullandığı tespit edilen ve hizmet süresine göre 128 gün izin hakkı bulunan işçinin bütün izinlerini kullandığı kabul edilmiş; sunulan izin ücreti tahakkuklu bordroların da imzalı olması ve izin defteriyle örtüşmesi karşısında izin alacağı talebinin reddi gerektiğine hükmedilmiştir.
Tanık beyanı tek başına yeterli midir? Yıllık iznin kullandırıldığının yazılı belgeyle ispatı asıldır; işverenin tanık dinleterek izin kullandırdığını kanıtlaması kural olarak mümkün değildir. Buna karşılık işçinin “hiç izin kullanmadım” iddiasının değerlendirilmesinde tanık beyanları, e-posta yazışmaları ve işyeri kayıtları destekleyici delil olarak dikkate alınabilir.
Üst düzey yönetici istisnası ve hakkaniyet indirimi. Uygulamada en az bilinen ancak sonucu doğrudan etkileyen kural, izin belgesini bizzat düzenletme yetkisine sahip üst düzey yöneticiler bakımından geçerlidir. Yargıtay 9. Hukuk Dairesi 2024/6366 E., 2024/9427 K. sayılı 04.06.2024 tarihli kararına konu olayda, dokuz yıl boyunca genel müdür olarak çalışan işçi hiç izin kullanmadığı iddiasıyla dava açmış; ancak duruşmadaki beyanında izin kullandığını fakat miktarını hatırlamadığını söylemiştir. Daire, “Davacı davalı işyerinde genel müdür (üst düzey yönetici) olarak çalışmakta olup yıllık izin belgesini düzenlettirme yetkisine sahiptir. Davacının 9 yıllık süre içinde izin kullanmaması hayatın olağan akışına aykırı olduğu gibi beyanında da izin kullandığını belirtmiş; ancak ne kadar yıllık ücretli izin kullandığı yönünde net bir açıklamada bulunmamıştır” gerekçesiyle hüküm altına alınan izin alacağından %50 oranında indirim yapılması gerektiğine karar vermiştir.
Yıllık izinde geçen süreler fazla çalışmadan düşülür. Yıllık izin kayıtlarının bir başka önemli sonucu, fazla çalışma hesabına ilişkindir. Yargıtay 9. Hukuk Dairesi 2025/9433 E., 2026/741 K. sayılı 03.02.2026 tarihli kararında, “Davacının yıllık ücretli izinde olduğu süreler, fazla çalışma ücretinden yapılan uygun indirim kapsamında olmadığından fazla çalışma ücreti hesabından dışlanmalıdır” denilerek, izinde geçen haftaların fazla çalışma hesabına dâhil edilmesinin ayrı bir bozma sebebi olduğuna hükmedilmiştir. Bu, “takdiri/uygun indirim” ile karıştırılmaması gereken, tamamen ayrı bir dışlama işlemidir.
İzin Kullandırılmaması İşçiye Haklı Fesih Hakkı Verir mi?
Bu soruya verilecek cevap göründüğünden daha inceliklidir ve iki farklı ihtimali birbirinden ayırmayı gerektirir.
Birinci ihtimal: izin talep edilmiş ve reddedilmiştir. İşçi yazılı olarak izin talebinde bulunmuş, işveren bu talebi sürekli reddetmiş ya da izin hakkı yıllarca kullandırılmamışsa, bu durum 4857 sayılı Kanun’un 24/II-(f) bendi kapsamında çalışma şartlarının uygulanmaması sayılır ve işçiye derhal fesih hakkı verir. Yıllık iznin uzun süre kullandırılmamasının işçi bakımından haklı fesih nedeni oluşturacağı yönündeki Yargıtay 22. Hukuk Dairesi 2013/7567 E., 2014/6472 K. sayılı kararı, derece mahkemelerince bu tür uyuşmazlıklarda sıklıkla esas alınmaktadır.
İkinci ihtimal: işçi izin talep ettiğini ispat edememektedir. Burada sonuç değişir. Yargıtay 9. Hukuk Dairesi 2026/115 E., 2026/1653 K. sayılı 25.02.2026 tarihli kararı, bu ihtimali ilk kez bu netlikte ortaya koymuştur. Karara konu olayda işçi, izinlerinin kullandırılmadığı gerekçesiyle iş sözleşmesini feshetmiş ve kıdem tazminatı talep etmiştir. Daire, işverenin izin zamanını belirleme yetkisine sahip olduğunu vurguladıktan sonra şu üç tespiti yapmıştır: işçinin işverene izin kullanma başvurusu yaptığına ve bunun reddedildiğine dair yazılı bir belge bulunmamaktadır; işçi izin hakkının bir kısmını (43 gün) fiilen kullanmıştır; izin kullandırmama durumunun işçi üzerinde baskı unsuru olarak kullanıldığına veya yıldırma amacı taşıdığına dair bir iddia ileri sürülmemiş ve dosya kapsamından böyle bir izlenim de edinilmemiştir. Bu tespitler karşısında Daire, “işyerinde çalışma şartlarını belirleme yetkisi olan işverenin izin taleplerini işin durumuna göre uygun bir zamanda karşılaması yasal yetkisi olup bu sebebe dayanılarak işçi tarafından iş sözleşmesinin feshedilmesi 4857 sayılı İş Kanunu’nun 24. maddesine göre işçinin haklı feshi olarak değerlendirilemez” sonucuna varmış ve kıdem tazminatının kabulünü bozmuştur.
Bu iki kararın birlikte okunmasından çıkan pratik sonuç açıktır: iznin kullandırılmaması tek başına otomatik bir haklı fesih sebebi değildir. Feshe dayanak yapılabilmesi için işçinin izin talebini ve bu talebin karşılanmadığını yazılı olarak ortaya koyabilmesi; ya da izin vermemenin baskı/yıldırma aracı olarak kullanıldığını ispatlayabilmesi gerekir. Buna karşılık izin ücretinin peşin ödenmemesi, Yargıtay 9. Hukuk Dairesi 2025/2024 E., 2025/2487 K. sayılı 10.03.2025 tarihli kararı uyarınca işçinin ayrıca talepte bulunmasına gerek olmaksızın doğrudan haklı fesih sebebidir. Bu nedenle uygulamada, izin kullandırılmaması iddiasına dayanan işçinin fesih iradesini yalnızca bu gerekçeye dayandırmaması; varsa ücret, sigorta primi veya fazla çalışma ücretine ilişkin ihlalleri de fesih bildiriminde ayrı ayrı belirtmesi büyük önem taşır. Sağlık gerekçesine dayanan fesihlerde izlenecek yol ise farklıdır; bu konuda sağlık sebebiyle iş akdinin feshi ve kıdem tazminatı incelemesine bakılmalıdır.
Yıllık İzin Alacağı Davası: Arabuluculuk, Mahkeme, Zamanaşımı ve Faiz
Dava şartı arabuluculuk. 7036 sayılı İş Mahkemeleri Kanunu’nun 3. maddesi uyarınca, 01.01.2018 tarihinden itibaren işçi alacaklarına ilişkin davalarda arabulucuya başvurulmuş olması dava şartıdır. Yıllık izin alacağı da bu kapsamdadır. Arabuluculuk süreci anlaşmazlıkla sonuçlanırsa, son tutanağın aslı veya arabulucu tarafından onaylanmış örneği dava dilekçesine eklenmelidir. Arabuluculuk başvurusunda talep edilmeyen bir alacak kalemi için doğrudan dava açılamaz; bu nedenle başvuru formunda yıllık izin alacağının açıkça yazılması gerekir.
Görevli ve yetkili mahkeme. Görevli mahkeme iş mahkemesidir; iş mahkemesi bulunmayan yerlerde bu sıfatla asliye hukuk mahkemesi görevlidir. Yetki bakımından 7036 sayılı Kanun’un 6. maddesi uyarınca davalı gerçek veya tüzel kişinin davanın açıldığı tarihteki yerleşim yeri mahkemesi ile işin veya işlemin yapıldığı yer mahkemesi yetkilidir; bu yetki kuralı kesin olup aksine sözleşme yapılamaz.
Dava türü. Yıllık izin alacağı, işçinin çalışma süresini ve kullandığı izin günlerini kural olarak bilebileceği kabul edildiğinden çoğunlukla kısmi dava olarak açılır ve bilirkişi raporundan sonra ıslah yoluyla artırılır. Belirsiz alacak davası açılabilmesi ise alacağın miktarının davacı tarafından gerçekten belirlenemiyor olması koşuluna bağlıdır.
Zamanaşımı. 4857 sayılı Kanun’un 59. maddesinin birinci fıkrası, izin ücretine ilişkin zamanaşımının iş sözleşmesinin sona erdiği tarihten itibaren başlayacağını açıkça düzenler. Süre ise 4857 sayılı Kanun’a 12.10.2017 tarihli ve 7036 sayılı Kanun’un 15. maddesiyle eklenen Ek 3. madde uyarınca beş yıldır. Bu, işçi açısından son derece koruyucu bir düzenlemedir: 2010 yılında doğmuş bir izin hakkı, iş sözleşmesi 2025’te sona ermişse hâlâ talep edilebilir.
Zamanaşımının asıl riski davanın içinde ortaya çıkar. Islahla artırılan kısım bakımından zamanaşımı ayrıca değerlendirilir. Yargıtay 22. Hukuk Dairesi 2016/14174 E., 2019/12485 K. sayılı 10.06.2019 tarihli kararına konu olayda, feshe bağlı alacaklar için 24.10.2014 tarihinde açılan davada yıllık izin ücreti 500,00 TL olarak istenmiş; 21.01.2016 tarihli ıslah dilekçesiyle talep 1.089,31 TL’ye çıkarılmıştır. Daire, fesih tarihi ile ıslah dilekçesi tarihi arasında beş yıllık zamanaşımı süresi geçtiğinden, alacağın ıslah edilen kısmının zamanaşımına uğradığını gözetmeyen kararı bozmuştur. Bu nedenle davanın mümkün olduğunca erken açılması ve ıslahın geciktirilmemesi kritik önemdedir.
Faiz türü ve başlangıcı. Yıllık izin ücreti, iş sözleşmesinin sona ermesiyle doğan bir alacak olup 4857 sayılı Kanun’un 34. maddesi anlamında dar anlamda ücret sayılmadığından, bu alacağa bankalarca mevduata uygulanan en yüksek faiz değil yasal faiz uygulanır. Faizin başlangıcı bakımından Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararı şu ayrımı yapmıştır: “İş sözleşmesinin feshedildiği tarihte izin ücreti muaccel olur, ancak faiz başlangıcı bakımından işverenin ayrıca temerrüde düşürülmesi gerekir.” Yani fesihle birlikte alacak muaccel hâle gelir; fakat faiz, ancak işveren temerrüde düşürüldüğü tarihten itibaren işlemeye başlar. Temerrüt, ihtarname, arabuluculuk başvurusu veya dava dilekçesinin tebliğiyle gerçekleşebilir.
Temerrüdün nasıl sağlanacağı konusunda Yargıtay 9. Hukuk Dairesi 2025/8491 E., 2026/1420 K. sayılı 17.02.2026 tarihli kararı önemli bir kolaylık getirmiştir: “işçi muaccel alacaklarını tek tek belirtmek kaydıyla ihtarname ile işvereni temerrüde düşürebilir. Söz konusu ihtarnamede alacak miktarlarının belirtilmesi gerekmez.” Karara konu olayda, miktar belirtilmeksizin yıllık izin alacağının da ödenmesinin talep edildiği ihtarnameye dayanılarak, alacağın tamamına temerrüt tarihinden itibaren faiz işletilmesi gerektiği; ıslah edilen miktar yönünden ıslah tarihinin esas alınmasının hatalı olduğu belirtilmiştir. Bu nedenle fesih sonrası gönderilecek ihtarnamede alacak kalemlerinin tek tek sayılması, sonradan ciddi bir faiz farkı doğurmaktadır.
Özel Durumlar: Mevsimlik İş, Kısmi Süreli Çalışma, Alt İşveren ve Üst Düzey Yönetici
Mevsimlik ve kampanya işleri. 4857 sayılı Kanun’un 53. maddesinin üçüncü fıkrası uyarınca, niteliklerinden ötürü bir yıldan az süren mevsimlik veya kampanya işlerinde çalışanlara yıllık ücretli izin hükümleri uygulanmaz. Buradaki ölçüt, işin niteliği gereği bir yıldan az sürmesidir; işçinin fiilen kısa süre çalışmış olması değil. Nitekim Yıllık Ücretli İzin Yönetmeliği’nin 12. maddesi, mevsim veya kampanya işlerinin yürütüldüğü işyerlerinde devamlı olarak çalışan işçiler hakkında Yönetmelik hükümlerinin uygulanacağını belirtir. Bu nedenle mevsimlik bir işyerinde yıl boyu çalışan bekçi, muhasebeci veya bakım personeli yıllık izne hak kazanır. Ayrıca işçinin çalışması yıllar itibarıyla mevsimlik olmaktan çıkıp yıl boyuna yayılmışsa, artık mevsimlik iş sözleşmesinden söz edilemez ve izin hükümleri uygulanır.
Kısmi süreli ve çağrı üzerine çalışma. Yıllık Ücretli İzin Yönetmeliği’nin 13. maddesi çok nettir: kısmi süreli ya da çağrı üzerine iş sözleşmesiyle çalışanlar yıllık izin hakkından tam süreli çalışanlar gibi yararlanır ve farklı işleme tabi tutulamaz. Haftada iki gün çalışan bir işçi de bir yılını doldurduğunda 14 gün izne hak kazanır; izin günleri, bir sonraki yıl izin süresi içine isabet eden kısmi süreli iş günlerinde çalışmayarak kullanılır. Bu işçilere ödenecek izin ücreti ise, Yönetmeliğin 21. maddesinin son fıkrası uyarınca izin dönemine rastlayan ve çalışması gereken sürelere ilişkin ücrettir. Kısmi süreli çalışanlarla tam süreli çalışanlar arasında izin süreleri ve izin ücretleri bakımından ayrım yapılamaz.
Geçici iş ilişkisi. Yönetmeliğin 14. maddesi uyarınca geçici iş ilişkisiyle çalışan işçilerin yıllık izinleri hakkında, geçici iş sözleşmesinde aksi belirtilmedikçe Yönetmelik hükümleri uygulanır.
Üst düzey yöneticiler. İşveren vekili sıfatıyla çalışan genel müdür, genel müdür yardımcısı gibi üst düzey yöneticiler de işçi sayıldıklarından yıllık izin hakkına sahiptir. Ancak bu kişiler izin belgelerini bizzat düzenletme yetkisine sahip olduklarından, “hiç izin kullanmadım” iddiaları hayatın olağan akışına aykırı bulunarak hakkaniyet indirimine tabi tutulabilmektedir. Yargıtay 9. Hukuk Dairesi 2024/6366 E., 2024/9427 K. sayılı 04.06.2024 tarihli kararında uygulanan %50 oranındaki indirim, bu yaklaşımın somut örneğidir.
Deneme süresi. 4857 sayılı Kanun’un 53. maddesinin birinci fıkrası, bir yıllık sürenin hesabında deneme süresinin de dikkate alınacağını açıkça belirtir. Dolayısıyla iki aylık deneme süresi, izne hak kazanma süresinden düşülmez.
Memurlarla karşılaştırma. 657 sayılı Devlet Memurları Kanunu’nun 102. maddesine göre devlet memurlarının yıllık izin süresi, hizmeti bir yıldan on yıla kadar (on yıl dâhil) olanlar için 20 gün, on yıldan fazla olanlar için 30 gündür. Memurlarda izin sürelerine gidiş ve dönüş için en çok ikişer gün eklenebilir ve cari yılda kullanılmayan izin ertesi yıla devredilebilir. İşçiler bakımından ise izin süreleri iş günü esasına göre hesaplanır ve kullanılmayan izin, fesihte ücrete dönüşür.
İşverenin İdari Para Cezası ve Diğer Yaptırımları
4857 sayılı Kanun’un 103. maddesi, yıllık izin hükümlerine aykırılığı dört ayrı fiil olarak tanımlamış ve her biri için bu durumda olan her bir işçi başına idari para cezası öngörmüştür. Çalışma ve Sosyal Güvenlik Bakanlığı’nca yayımlanan 4857 sayılı İş Kanunu’na göre 2026 yılında uygulanacak idari para cezaları listesi uyarınca, yeniden değerleme oranı (%25,49) uygulanmış tutarlar aşağıdaki gibidir:
| Fiil | Aykırılık Oluşturan Madde | 2026 Yılı İdari Para Cezası |
|---|---|---|
| Yıllık ücretli izni kanuna aykırı şekilde bölmek | m.56 | 4.815 TL (her işçi için) |
| İzin ücretini 57. maddenin 3. ve 4. fıkralarındaki usule aykırı ya da eksik ödemek | m.57 | 4.815 TL (her işçi için) |
| Sözleşmesi sona eren işçiye hak edilmiş izin ücretini ödememek | m.59 | 4.815 TL (her işçi için) |
| Yıllık İzin Yönetmeliği’nin esas ve usullerine aykırı olarak izin kullandırmamak veya eksik kullandırmak | m.60 | 4.815 TL (her işçi için) |
Cezanın “her işçi için” uygulanması, yaptırımın caydırıcılığını belirleyen unsurdur: izin defteri tutmayan ve 40 işçi çalıştıran bir işyerinde, tek bir denetimde 192.600 TL’ye ulaşan bir idari para cezası gündeme gelebilir. İdari para cezaları, Çalışma ve Sosyal Güvenlik Bakanlığı iş müfettişlerinin denetimi sonucunda uygulanır ve 5326 sayılı Kabahatler Kanunu uyarınca tebliğden itibaren 15 gün içinde sulh ceza hâkimliğine itiraz edilebilir.
İdari para cezası, işverenin özel hukuktan doğan sorumluluğunu ortadan kaldırmaz. İzin kullandırmayan işveren hem idari para cezasıyla karşılaşır hem de işçinin haklı fesih hakkını kullanması hâlinde kıdem tazminatı ödemek zorunda kalır ve kullandırılmayan izinlerin ücretini son ücret üzerinden öder.
Uygulamada En Sık Karşılaşılan Yedi Hata
- İzin ücretini giydirilmiş ücret üzerinden hesaplamak. Yıllık izin ücreti çıplak brüt ücret üzerinden hesaplanır; yemek, yol, ikramiye ve primler hesaba katılmaz. Bu kalemler yalnızca kıdem ve ihbar tazminatı hesabına girer.
- Günlük ücreti 26’ya bölmek. Aylık ücret içinde hafta tatili ücreti de bulunduğundan bölen 30’dur; 26’ya bölme bozma sebebidir.
- Yıl kesirleri için izin hesaplamak. Bir tam yıl dolmadan yeni izin hakkı doğmaz; 11 ay 15 günlük ya da 364 günlük çalışma için izin hesaplanamaz.
- Çalışırken yapılan izin ödemelerini gün olarak düşmek. Sözleşme devam ederken ödenen izin ücretleri, gün olarak değil tutar olarak mahsup edilir; aradaki ücret farkı işçinin alacağı olarak kalır.
- İzin belgesini sonradan doldurmak veya imzasız düzenlemek. İşçinin imzasını taşımayan tek taraflı belgeler ispat değeri taşımaz; belge üzerine sonradan eklenen tarih aralıkları dikkate alınmaz.
- Akdi tatil olan cumartesiyi izinden düşmek. Sözleşmede açıkça “hafta tatili” olarak nitelendirilmemiş cumartesi günleri, işçi o gün çalışmıyor olsa dahi yıllık izin süresinden düşülemez.
- İzin ücretini izin dönemi sonunda ödemek. 57/1 hükmü mutlak emredicidir; ödeme izne başlamadan önce peşin ya da avans olarak yapılmalıdır. Aksi hâlde hem idari para cezası hem de işçi için haklı fesih hakkı doğar.
Sıkça Sorulan Sorular
Yıllık izin kaç gündür?
4857 sayılı İş Kanunu’nun 53. maddesine göre yıllık izin süresi; hizmet süresi 1 yıldan 5 yıla kadar (5 yıl dâhil) olan işçilerde en az 14 gün, 5 yıldan fazla 15 yıldan az olanlarda en az 20 gün, 15 yıl ve daha fazla olanlarda en az 26 gündür. Yer altı işlerinde çalışanlarda bu süreler dörder gün artırılır; 18 yaşında ve daha küçük işçilerle 50 yaşında ve daha yukarı işçilerde ise izin 20 günün altına inemez.
Yıllık izne ne zaman hak kazanılır? 6 ay çalışan izin kullanabilir mi?
Yıllık izne hak kazanmak için aynı işverene ait işyerinde deneme süresi de dâhil olmak üzere en az bir tam yıl çalışmış olmak gerekir. 6 ay çalışan işçinin kanuni yıllık izin hakkı doğmamıştır; işveren isterse avans izin kullandırabilir, ancak bu bir zorunluluk değildir. Bir yıllık sürenin tam dolması şarttır: Yargıtay 9. Hukuk Dairesi 2024/5138 E., 2024/6724 K. sayılı 05.04.2024 tarihli kararında 364 günlük çalışmanın yıllık izin hakkı doğurmayacağına hükmedilmiştir.
Kullanılmayan yıllık izin yanar mı, sonraki yıla devreder mi?
Kullanılmayan yıllık izin yanmaz. İzin hakkı devam eden yıllarda birikir ve iş sözleşmesi sona erdiğinde 4857 sayılı Kanun’un 59. maddesi uyarınca ücrete dönüşür. Bu alacağın zamanaşımı, izin hakkının doğduğu tarihten değil iş sözleşmesinin sona erdiği tarihten itibaren beş yıldır.
Çalışırken kullanmadığım yıllık iznimin parasını isteyebilir miyim?
Hayır. Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararında belirtildiği üzere yıllık izin hakkı, iş sözleşmesinin devamı sırasında ücrete dönüşmez ve bu haktan vazgeçilemez. Ancak işçinin, sözleşme devam ederken izin hakkının bulunduğunun tespitini dava yoluyla istemekte hukuki menfaati vardır.
Yıllık izin ücreti nasıl hesaplanır?
Son brüt aylık çıplak ücret 30’a bölünerek günlük brüt ücret bulunur ve kullanılmayan izin günü sayısıyla çarpılır. Hesaba fazla çalışma ücretleri, primler ve sosyal yardımlar katılmaz. Örnek olarak 2026 yılında brüt asgari ücret 33.030,00 TL olduğundan günlük brüt ücret 1.101,00 TL; 14 günlük izin alacağı ise 15.414,00 TL brüttür.
İstifa eden işçi yıllık izin ücreti alabilir mi?
Evet. 4857 sayılı Kanun’un 59. maddesi “herhangi bir nedenle sona erme” ifadesini kullandığından, iş sözleşmesinin nasıl sona erdiğinin önemi yoktur. İşçi istifa etse de, işveren haklı nedenle derhal feshetse de kullanılmayan izin ücreti ödenmek zorundadır. Bu ilke Yargıtay 9. Hukuk Dairesi 2024/6366 E., 2024/9427 K. sayılı 04.06.2024 tarihli kararında açıkça belirtilmiştir.
Yıllık izin kaç parçaya bölünebilir?
4857 sayılı Kanun’un 56. maddesinin 6704 sayılı Kanun’la değişik üçüncü fıkrası uyarınca izin, tarafların anlaşmasıyla ve bir bölümü on günden aşağı olmamak üzere bölümler hâlinde kullanılabilir. 20 günlük iznin 10 + 5 + 5 şeklinde kullanılması mümkündür; 5 + 5 + 5 + 5 biçiminde parçalanması kanuna aykırıdır. İşveren izni tek taraflı olarak bölemez.
Yıllık izne rastlayan hafta sonu ve resmî tatiller izinden düşülür mü?
4857 sayılı Kanun’un 56. maddesinin beşinci fıkrası uyarınca izin süresine rastlayan ulusal bayram, hafta tatili ve genel tatil günleri izin süresinden sayılmaz. Cumartesi günü bakımından ise Yargıtay 9. Hukuk Dairesi 2021/897 E., 2021/5272 K. sayılı 02.03.2021 tarihli kararı ölçüt getirmiştir: cumartesi kural olarak iş günüdür; yalnızca sözleşmede açıkça “hafta tatili” olarak kararlaştırılmışsa izin süresinden düşülür, “akdi tatil / dinlendirilme günü” olarak kararlaştırılmışsa düşülmez.
Yıllık izin ücretinin izne çıkmadan önce ödenmesi zorunlu mu?
Evet, zorunludur. 4857 sayılı Kanun’un 57. maddesinin birinci fıkrası mutlak emredicidir. Yargıtay 9. Hukuk Dairesi 2025/2024 E., 2025/2487 K. sayılı 10.03.2025 tarihli uyuşmazlığın giderilmesi kararına göre işçinin ayrıca talepte bulunmasına gerek yoktur ve bu yükümlülüğe aykırılık, 24/II-(e) ve (f) bentleri uyarınca işçi bakımından haklı fesih sebebi oluşturur.
Yıllık iznin kullandırıldığını kim ispatlar?
İspat yükü işverendedir. İşveren, izinlerin kullandırıldığını imzalı izin defteri veya eşdeğer bir belge ile kanıtlamak zorundadır; bu konuda işçiye yemin de teklif edebilir. İşçinin imzasını taşımayan tek taraflı belgeler ispata elverişli değildir; nitekim Yargıtay 9. Hukuk Dairesi 2026/4037 E., 2026/3880 K. sayılı 27.04.2026 tarihli kararında bu husus açıkça belirtilmiştir.
İnsan kaynakları sistemi üzerinden dijital imzalanan izin formu geçerli midir?
Doğrudan reddedilemez. Yargıtay 9. Hukuk Dairesi 2025/5982 E., 2025/6714 K. sayılı 22.09.2025 tarihli kararında, üzerinde “dijital olarak imzalandı” ibaresi bulunan izin formları bakımından mahkemenin, belgelerin dijital olarak imzalanmasının mümkün olup olmadığını ya da imza yerine geçen bir onayın bulunup bulunmadığını araştırması gerektiğine hükmedilmiştir. Bu nedenle e-imza altyapısı ve sistem kayıtları dosyaya sunulmalıdır.
Yıllık izin alacağında zamanaşımı kaç yıldır?
Beş yıldır. Bu süre, 4857 sayılı Kanun’a 7036 sayılı Kanun’un 15. maddesiyle eklenen Ek 3. maddede düzenlenmiş olup, 59. madde uyarınca iş sözleşmesinin sona erdiği tarihten itibaren işlemeye başlar. Ancak ıslahla artırılan kısım için zamanaşımı ayrıca değerlendirilir; Yargıtay 22. Hukuk Dairesi 2016/14174 E., 2019/12485 K. sayılı 10.06.2019 tarihli kararında, fesih ile ıslah arasında beş yıl geçtiği için ıslah edilen kısmın zamanaşımına uğradığına hükmedilmiştir.
Yıllık izin alacağına hangi faiz uygulanır ve ne zaman başlar?
Yıllık izin ücreti dar anlamda ücret sayılmadığından yasal faiz uygulanır. Yargıtay Hukuk Genel Kurulu 2015/1769 E., 2018/1182 K. sayılı 06.06.2018 tarihli kararına göre alacak fesih tarihinde muaccel olur; ancak faizin işlemesi için işverenin ayrıca temerrüde düşürülmesi gerekir. Yargıtay 9. Hukuk Dairesi 2025/8491 E., 2026/1420 K. sayılı 17.02.2026 tarihli kararı uyarınca, alacak kalemleri tek tek sayılmak kaydıyla miktar belirtilmeyen bir ihtarname de temerrüt için yeterlidir.
İşveren beni zorla yıllık izne çıkarabilir mi?
İşveren, Yıllık Ücretli İzin Yönetmeliği’nin 5, 8 ve 10. maddeleri uyarınca işin niteliğine göre izin dönemlerini belirleyebilir, işçinin istediği tarihle bağlı değildir ve Nisan ayı başı ile Ekim ayı sonu arasında toplu izin uygulayabilir. Yargıtay 9. Hukuk Dairesi 2026/115 E., 2026/1653 K. sayılı 25.02.2026 tarihli kararında da işverenin izin zamanını belirleme yetkisine sahip olduğu kabul edilmiştir. Ancak işveren, hak edilmemiş izni zorla kullandıramaz ve ücretsiz izni “yıllık izin” adı altında dayatamaz.
Kısmi süreli (part-time) çalışanın yıllık izin hakkı var mıdır?
Evet. Yıllık Ücretli İzin Yönetmeliği’nin 13. maddesi uyarınca kısmi süreli veya çağrı üzerine çalışanlar yıllık izin hakkından tam süreli çalışanlar gibi yararlanır ve farklı işleme tabi tutulamaz. Haftada iki gün çalışan bir işçi de bir yılını doldurduğunda 14 günlük izne hak kazanır.
Yıllık izin kullandırmayan işverene ne ceza uygulanır?
4857 sayılı Kanun’un 103. maddesi uyarınca; izni kanuna aykırı bölen, izin ücretini usule aykırı veya eksik ödeyen, sözleşmesi sona eren işçiye izin ücretini ödemeyen ya da Yönetmelik esaslarına aykırı olarak izin kullandırmayan işverene, bu durumdaki her bir işçi için 2026 yılında 4.815 TL idari para cezası uygulanır. Bu ceza, işverenin işçiye karşı özel hukuktan doğan ödeme yükümlülüğünü ortadan kaldırmaz.
Sonuç ve Değerlendirme
Yıllık ücretli izin, aynı işverene ait işyerinde deneme süresi dâhil en az bir tam yıl çalışmış işçiye kıdemine göre en az 14, 20 veya 26 gün olarak kullandırılması zorunlu, vazgeçilemez nitelikte anayasal bir dinlenme hakkıdır. Bir tam yıl koşulu katı biçimde uygulanır; 364 günlük ya da yıl kesirlerine düşen çalışma yeni izin hakkı doğurmaz. İzin süresi iş günü olarak hesaplanır, araya giren ulusal bayram, hafta tatili ve genel tatil günleri izinden sayılmaz; sözleşmede yalnızca “dinlendirilme günü” olarak kararlaştırılan cumartesi ise izin süresinden düşülemez.
İzin ücreti, çıplak brüt ücretin 30’a bölünmesiyle bulunan günlük tutar üzerinden hesaplanır ve izne başlamadan önce peşin ödenmesi mutlak emredici bir yükümlülüktür; aksi hâlde işçinin haklı fesih hakkı doğar. İş sözleşmesi herhangi bir nedenle sona erdiğinde kullanılmayan izinler son ücret üzerinden paraya dönüşür; bu alacak, fesihten itibaren beş yıllık zamanaşımına tabidir ve yasal faiz işletilebilmesi için işverenin ayrıca temerrüde düşürülmesi gerekir. Uyuşmazlığın sonucunu belirleyen asıl unsur ispattır: izinlerin kullandırıldığını imzalı izin defteri veya eşdeğer belgeyle kanıtlamak işverenin yükümlülüğüdür ve imzasız, tek taraflı ya da sonradan doldurulmuş belgeler bu yükü karşılamaz. Bu yükümlülüklere aykırı davranan işverene her bir işçi için 2026 yılında 4.815 TL idari para cezası uygulanır.
Yıllık izin uyuşmazlıkları hemen hiçbir zaman tek başına görülmez; kıdem tazminatı, ihbar tazminatı, fazla çalışma ve ulusal bayram-genel tatil alacaklarıyla birlikte değerlendirilir ve hesaplamadaki tek bir hata (giydirilmiş ücret kullanmak, 26’ya bölmek, kesirli yıl için izin hesaplamak veya ıslahı geciktirmek) alacağın önemli bir kısmının kaybına yol açabilir.
İstanbul’un Bahçelievler ilçesinde, Bakırköy Adliyesi’ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir.
Av. Sinan Karabacak – Cep Tel: +90 535 671 88 95
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →