
İçindekiler
Dağıtım Şirketlerinin 6183 Sayılı Kanuna Göre Faiz Talepleri
Kaçak elektrik faizi ne kadardır? Kaçak elektrik kullanımı iddiasıyla tahakkuk ettirilen bedelin ödenmemesi hâlinde, elektrik dağıtım şirketleri alacaklarını ilamsız icra takibine koymakta ve bu takiplerde asıl alacağa ek olarak iki kalem daha talep etmektedir; dayanak gösterilen 6183 sayılı Kanun’a göre gecikme zammının güncel oranı aylık %3,70’tir (13.11.2025 tarihinden itibaren geçerli oran) ancak aşağıda açıklanacağı üzere bu oran her kaçak elektrik alacağına otomatik olarak uygulanmaz:
- 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun’un 51. maddesine göre belirlenen gecikme zammı — Dağıtım şirketleri bu talebi, Elektrik Piyasası Tüketici Hizmetleri Yönetmeliği’nin (EPTHY) tanımlar maddesine ve ödeme başlıklı 47. maddesine dayandırmaktadır.
- Bu gecikme zammına işletilen tutarın KDV’si — Yani sadece asıl alacağa değil, faiz kalemine de ayrıca Katma Değer Vergisi eklenerek borçludan tahsil istenmektedir.
Buradaki temel hukuki soru şudur: Kaçak elektrik alacağı, gerçekten 6183 sayılı Kanun’a göre gecikme zammı işletilebilecek bir “amme (kamu) alacağı” mıdır? Faize KDV her durumda eklenebilir mi?
Yargıtay 3. Hukuk Dairesi’nin yerleşik uygulaması, bu soruları kullanımın türüne, taraflar arasında sözleşme bulunup bulunmadığına ve abonenin sıfatına göre ayrıştırarak yanıtlamaktadır. Aşağıda üç temsil edici kararı inceleyerek bu ayrımları ortaya koyacağız. Konunun temelini oluşturan tahakkuk mantığı için ayrıca usulsüz elektrik enerjisi tüketiminin (EPTHY-48) hukuki çerçevesini ve kaçak elektrik tahakkuk bedelinin hesaplama yöntemini ele aldığımız yazılarımıza bakılabilir.
I. Uyuşmazlığın Hukuki Çerçevesi
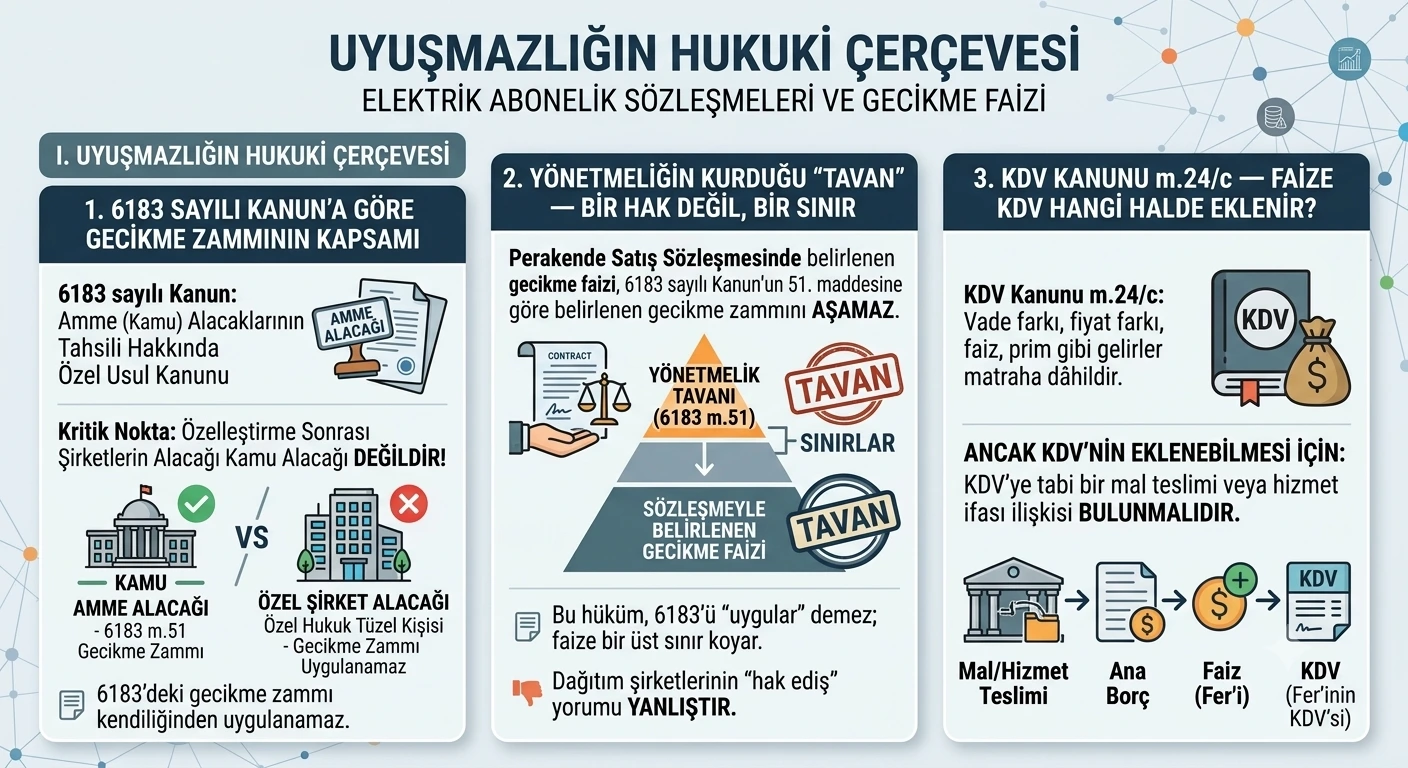
1. 6183 Sayılı Kanun’a Göre Gecikme Zammının Kapsamı
6183 sayılı Kanun, adından da anlaşılacağı üzere amme (kamu) alacaklarının tahsiline ilişkin özel bir usul kanunudur. Bu Kanun’un 51. maddesindeki gecikme zammı dayanak gösterilen 6183 sayılı Kanun’a göre güncel oranı aylık %3,70’tir (13.11.2025 tarihinden itibaren geçerli oran), ancak bir alacağın kamu alacağı niteliğinde olması hâlinde kendiliğinden uygulanabilir.
Burada kritik nokta şudur: Özelleştirme sonrası özel hukuk tüzel kişisi hâline gelen dağıtım şirketlerinin abonelerinden olan alacağı, kural olarak bir kamu alacağı değildir. Bu nedenle 6183 sayılı Kanun’daki gecikme zammı, bu alacaklara otomatik olarak uygulanamaz.
Yargıtay 3. Hukuk Dairesi bu sınırı daha 2014 yılında açık biçimde formüle etmiştir: “6183 sayılı kanunun 51. maddesi hükmünde belirtilen gecikme zammı ancak bu kanuna tabi olan Devlet, İl Özel İdareleri ve Belediyelerin sözleşmeden, haksız fiil ve sebepsiz zenginleşmeden kaynaklananlar dışında kalan kamu alacakları yönünden uygulanabilir” (Yargıtay 3. Hukuk Dairesi 2013/15805 E., 2014/1295 K.). Aynı kararda, bu üç kurum dışında kalan alacaklar (dağıtım şirketi alacağı da dâhil) yönünden gecikme zammı ve gecikme zammına KDV uygulanabilmesi için iki şartın birlikte gerçekleşmesi aranmıştır: alacağın sözleşmeden kaynaklanması ve taraflar arasındaki sözleşmede bunun açıkça kararlaştırılmış olması.
2. Yönetmeliğin Kurduğu “Tavan” — Bir Hak Değil, Bir Sınır
Dağıtım şirketlerinin dayandığı Yönetmelik hükmü, dikkatle okunduğunda aslında şirketin lehine değil, abonenin lehine bir düzenlemedir. Yürürlükteki ve önceki Yönetmelik metinlerindeki düzenleme şu mantığı kurar:
Perakende satış sözleşmesinde belirlenen gecikme faizi, 6183 sayılı Kanun’un 51. maddesine göre belirlenen gecikme zammını aşamaz.
Bu hüküm, “kaçak elektrik faturalarına dayalı borçlarda 6183 Sayılı Kanuna göre gecikme zammı uygulanır” dememekte; sözleşmede zaten kararlaştırılmış olan bir gecikme faizine bir üst sınır (tavan) koymaktadır. Yani Yönetmelik, gecikme faizinin sözleşmeyle belirlenmiş olmasını varsaymakta ve onu yalnızca 6183 oranıyla sınırlamaktadır. Uygulamada dağıtım şirketleri bu tavan kuralını, bir “hak ediş”e dönüştürerek yorumlamaktadır ki Yargıtay’ın bozma gerekçeleri tam da bu yanlış yorumu hedef almaktadır.
3. KDV Kanunu m.24/c — Faize KDV Hangi Halde Eklenir?
3065 sayılı Katma Değer Vergisi Kanunu’nun 24. maddesinin (c) bendinde; vade farkı, fiyat farkı, faiz, prim gibi gelirler ile servis ve benzer adlar altında sağlanan her türlü menfaatin matraha dâhil olduğu düzenlenmiştir. Ancak bu hükmün işleyebilmesi için, ortada KDV’ye tabi bir mal teslimi veya hizmet ifası ilişkisinin bulunması gerekir. Faizin KDV’si, bağımsız bir vergi değil; asıl mal/hizmet satışı işleminin fer’isidir.
II. Karar İncelemeleri
Karar 1 — Sözleşme Varsa: Açık Oran Şartı ve Faize KDV
Yargıtay 3. Hukuk Dairesi 2016/11394 E. – 2018/3182 K. Sayılı İlamı
Özet: Davalının işyeri için düzenlenmiş bir ticari elektrik abonelik sözleşmesi mevcuttur; borç ise düzenlenen kaçak/usulsüz tespit tutanağından kaynaklanmaktadır. Dağıtım şirketi, itirazın iptali davasında hem gecikme zammı hem de faize KDV talep etmiştir.
Gerekçe: Daire, iki ayrı bent üzerinden bozma kararı vermiştir:
- Faiz yönünden: Abonelik sözleşmesinde gecikme zammına ilişkin şartın “açık, anlaşılabilir ve oranları da belirtilmek suretiyle” yazılması gerekir. Salt kanun ve yönetmelik hükümlerine atıf yapılmış olması yeterli değildir. Böyle açık bir şart yoksa 6183 gecikme zammı istenemez; bunun yerine abonenin sıfatına göre faiz uygulanır: mesken aboneleri için yasal faiz, TTK’ya tabi ticari aboneler için ticari faiz, diğer aboneler için yasal faiz istenebilir. Somut olayda abonelik ticari olduğundan, yerel mahkemenin yasal faize hükmetmesi hatalı bulunmuş; ticari faiz uygulanması gerektiği belirtilmiştir.
- KDV yönünden: Taraflar arasında mal ve hizmet satışına ilişkin bir abonelik sözleşmesi bulunduğundan, KDVK m.24 uyarınca sözleşmeden kaynaklanan alacaklara işletilecek faiz verginin matrahına dâhildir; dolayısıyla işlemiş faize KDV eklenebileceği kabul edilmiştir.
Değerlendirme: Bu karar, faize KDV’nin soyut bir kural olarak değil, sözleşmesel mal/hizmet satışı ilişkisinin varlığına bağlı olarak uygulandığını açıkça ortaya koyar. KDV’nin dayanağı, bizzat Daire tarafından “taraflar arasında mal ve hizmet satışına ilişkin abonelik sözleşmesi bulunması” koşuluna bağlanmıştır. Bu koşulun bulunmadığı hallerde aynı sonucun doğmayacağı, kararın mantığından çıkan doğrudan bir sonuçtur.
Karar 2 — Sözleşmede Açık İfade Yoksa: Yasal Faiz ve Gecikme Zammı KDV’sinin Reddi Gerekir
Yargıtay 3. Hukuk Dairesi 2014/13177 E. – 2015/9103 K. Sayılı İlamı
Özet: Bir dernek adresinde yapılan denetimde kaçak tüketim tespit edilmiş; dağıtım şirketi kaçak ve normal tüketim borcu için icra takibi başlatmıştır. Yerel mahkeme; asıl alacak, gecikme zammı ve gecikme zammı KDV’si üzerinden itirazın iptaline karar vermiştir.
Gerekçe: Daire iki temel tespit yapmıştır:
- Sorumluluğun kapsamı: Tüzel kişi organlarının (dernek yöneticisi) sorumluluğu, TMK m.49-50 ve BK hükümleri uyarınca yalnızca görevde bulundukları döneme ilişkin tahakkuklarla sınırlıdır. Yöneticinin başkanlık döneminin başından önceki ve bitiminden sonraki faturalardan sorumlu tutulması hatalıdır. (Kaçak bedelinin kime yükletileceği konusunda ayrıca kaçak elektrik cezasının kime kesileceğini ele aldığımız yazımıza bakılabilir.)
- Faiz ve KDV yönünden: İltihaki (katılmalı) nitelikteki abonelik sözleşmesinde, ödemelerde gecikme hâlinde fatura bedeline 6183 sayılı Kanun’daki gecikme zammının uygulanacağına dair açık ve anlaşılır bir ifade yer almamaktadır. Bu durumda dağıtım şirketi, ancak böyle bir kararlaştırmanın bulunduğunu ispat ederse 6183 gecikme zammı isteyebilir; aksi hâlde fatura bedellerine son ödeme tarihinden itibaren yalnızca yasal faiz uygulanabilir. Sözleşmenin eki sayılan genel şartlar dosyaya getirtilmeden, doğrudan gecikme zammı ve gecikme zammı KDV’si hesaplayan bilirkişi raporuna dayanılması usul ve yasaya aykırı bulunmuştur.
Değerlendirme: Bu karar iki açıdan kritiktir. Birincisi, ispat yükünü dağıtım şirketine yükler: 6183 gecikme zammını isteyen taraf, sözleşmede buna ilişkin açık bir kararlaştırma bulunduğunu kanıtlamak zorundadır (ispat yüküne ilişkin genel ilkeler için bkz. kaçak elektrik iddiasında ispat yükü). İkincisi, gecikme zammının dayanağı düştüğünde, onun üzerine kurulan KDV’de kendiliğinden düşer. KDV burada bağımsız bir kalem değil, hukuken ayakta kalamayan gecikme zammının fer’isidir.
Bu iki şartlı yaklaşım — sözleşmeden kaynaklanma ve sözleşmede açık kararlaştırma — tek bir kararın istisnası değildir: Daire, aynı ilkeyi daha önce 2013/15805 E., 2014/1295 K. sayılı kararında da benimsemiş, gecikme zammı ve gecikme zammına KDV uygulanabilmesini açıkça bu iki şartın birlikte varlığına bağlamıştır. Bu da konunun tek bir yerel içtihat sapması değil, yerleşik bir Yargıtay çizgisi olduğunu göstermektedir.
Karar 3 — Güncel Karar: Kaçak Alacağı Kamu Alacağı Değildir, Avans Faizi Uygulanır
Yargıtay 3. Hukuk Dairesi 2024/3489 E. – 2025/2785 K. Sayılı İlamı
Özet: Soğuk hava deposu olarak işletilen ticarethane aboneliğinde, AG kablosuna paralel harici bağlantı yapılarak gerçekleştirilen mükerrer kaçak kullanım tespit edilmiştir. İlk derece mahkemesi (İzmir 7. Asliye Ticaret Mahkemesi) ve İzmir BAM 21. Hukuk Dairesi, dağıtım şirketinin gecikme zammı (6183) talebini reddederek avans faizi uygulamış; Yargıtay bu kararı onamıştır.
Gerekçe: Mahkeme kararında, üç katmanlı bir muhakeme yer alır:
- Dava konusu alacak kamu alacağı niteliğinde bulunmadığından, bilirkişinin 6183 sayılı Kanun’a göre gecikme zammı hesaplaması yerine; tarafların tacir olması ve kullanım yerinin ticarethane nitelikli olması nedeniyle avans faizi niteliğinde işlemiş gecikme faizi ve işleyecek faiz talep edilmesi usul ve yasaya uygundur.
- Taraflar arasındaki abonelik sözleşmesinde gecikme zammı uygulanacağına dair açık ve anlaşılır bir ifade bulunmadığından, gecikme nedeniyle ancak avans faizi uygulanabilir.
- Sonuçta takip; asıl alacak, işlemiş ticari faiz (avans faizi niteliğinde) ve KDV üzerinden; işleyecek faiz yönünden ise değişen oranlarda avans faizi ve faizin KDV’si ile birlikte yürütülmüştür.
Değerlendirme: 2025 tarihli bu karar, önceki içtihadı en güncel ve en net biçimde teyit eder. İki temel ilkeyi açıkça vurgular:
(i) Kaçak elektrik alacağı kamu alacağı değildir, dolayısıyla 6183 gecikme zammı kendiliğinden uygulanamaz;
(ii) sözleşmede açık bir gecikme zammı şartı yoksa, tacir/ticarethane aboneler bakımından uygulanacak faiz ticari temerrüt faizi = avans faiz oranıdır.
Kararda “ticari faiz” ve “avans faizi” ifadelerinin birlikte kullanılması, ticari işlerde temerrüt faizinin TCMB avans faiz oranı üzerinden hesaplanmasından kaynaklanır; bunlar çelişen değil, aynı sonuca işaret eden kavramlardır.
III. Üç Kararın Sentezi: Ortak İlkeler
İncelenen kararlar bir araya getirildiğinde, kaçak elektrik alacaklarında faiz ve KDV uygulamasının dört temel ilkeye bağlandığı görülür:
| İlke | İçerik |
|---|---|
| 1. Amme alacağı niteliği | Kaçak elektrik alacağı kamu (amme) alacağı değildir; 6183 sayılı Kanun’daki gecikme zammı kendiliğinden uygulanamaz. |
| 2. Açık şart koşulu | 6183 gecikme zammı ancak sözleşmede açık, anlaşılır ve oranı belirtilmiş bir şart varsa istenebilir. Salt kanun/yönetmelik atfı yetmez; ispat yükü dağıtım şirketindedir. |
| 3. Sıfata göre faiz | Açık şart yoksa abonenin sıfatına göre faiz uygulanır: mesken → yasal faiz, tacir/ticarethane (TTK’ya tabi) → ticari faiz / avans faizi, diğer aboneler → yasal faiz. |
| 4. KDV’nin fer’iliği | Faize KDV, ancak taraflar arasında mal/hizmet satışına ilişkin (sözleşmesel) bir ilişki varsa eklenebilir. Dayanak faiz/gecikme zammı düşerse, KDV de düşer. |
IV. Asıl Ayrım: Sözleşmeli Kaçak mı, Sözleşmesiz (Abonesiz) Kaçak mı?
Yukarıdaki üç karar, mevcut bir abonelik altında gerçekleşen kaçak/usulsüz kullanıma ilişkindir. Uygulamadaki en kritik ayrım, abonelik sözleşmesinin hiç bulunmadığı (sözleşmesiz/abonesiz) kaçak kullanım ile sözleşmeli kullanım arasındadır. Çünkü hem faiz türü hem de faize KDV, doğrudan sözleşmesel mal/hizmet satışı ilişkisinin varlığına bağlıdır.
| Durum | 6183 Gecikme Zammı | Uygulanacak Faiz | Faize KDV |
|---|---|---|---|
| Aboneliği var, sözleşmede açık gecikme zammı şartı var | İstenebilir (tavan: 6183 oranı) | Sözleşmedeki gecikme faizi | Sözleşme (mal/hizmet satışı) bulunduğundan eklenebilir |
| Aboneliği var, sözleşmede açık şart yok | İstenemez | Sıfata göre: mesken → yasal, ticari → ticari/avans faizi | Sözleşmesel ilişki bulunduğundan eklenebilir; ancak dayanaksız gecikme zammının KDV’si reddedilir |
| Aboneliği yok / sözleşmesiz kaçak | İstenemez (yazılı mutabakat yok) | Niteliğe göre yasal/ticari faiz | Mal/hizmet satışı sözleşmesi bulunmadığından eklenmesi tartışmalı; itiraza açık |
Sözleşmesiz kaçak kullanımda durum şudur: Taraflar arasında hiçbir abonelik sözleşmesi bulunmadığından, faize ilişkin yazılı bir mutabakat da yoktur. Bu nedenle:
- 6183 gecikme zammı talebinin açık sözleşme şartına dayanması mümkün değildir; reddi gerekir.
- Faize KDV bakımından ise; Karar 1’in (Yargıtay 3. Hukuk Dairesi 2016/11394 E. – 2018/3182 K. Sayılı İlamı) KDV’yi açıkça “mal ve hizmet satışına ilişkin abonelik sözleşmesi bulunması” koşuluna bağlamış olması belirleyicidir. Sözleşmesel satış ilişkisinin bulunmadığı, alacağın haksız fiil / sebepsiz zenginleşme niteliği taşıdığı hallerde, KDVK m.24/c’nin işletilmesi hukuken tartışmalı hâle gelir ve borçlu tarafından itiraza konu edilebilir.
Önemli not: Sözleşmesiz kaçak halinde faize KDV’nin uygulanamayacağı, doğrudan ve mutlak bir Yargıtay kuralı biçiminde formüle edilmiş değildir; sonuç, alacağın hukuki niteliğinin (satış bedeli mi, tazminat mı) nitelendirilmesine bağlıdır. Ancak Karar 1’in (Yargıtay 3. Hukuk Dairesi 2016/11394 E. – 2018/3182 K. Sayılı İlamı) KDV gerekçesini açıkça sözleşmenin varlığına bağlaması, sözleşmesiz halde aynı sonucun doğmayacağı yönünde güçlü bir savunma argümanı sağlar. Kaçak elektrik uyuşmazlıklarının deneyimli bir kaçak elektrik avukatı ile yürütülmesi sürecin lehinize sonuçlanması için önemlidir.
V. Borçlu/Abone Açısından Pratik Sonuçlar
Kaçak elektrik tahakkukuna dayalı bir icra takibiyle karşılaşan abone veya kullanıcı bakımından, faiz ve KDV kalemleri bağımsız itiraz noktaları oluşturur:
- Sözleşmenin açık şartı incelenmelidir. Abonelik sözleşmesinde (ve eki genel şartlarda) 6183 gecikme zammının açık, anlaşılır ve oranı belirtilmiş biçimde kararlaştırılıp kararlaştırılmadığı araştırılmalıdır. Böyle bir şart yoksa gecikme zammı talebi itiraza açıktır.
- Abonenin sıfatı belirlenmelidir. Mesken aboneleri yönünden yasal faiz, ticari aboneler yönünden ticari/avans faizi söz konusudur. Tüketici-tacir ayrımının önemine ilişkin olarak elektrik kaynaklı uyuşmazlıklarda tüketici/tacir ayrımını ele aldığımız yazımız faydalı olabilir.
- Faize işletilen KDV ayrıca sorgulanmalıdır. Özellikle dayanaksız bir gecikme zammı üzerine kurulan KDV ile sözleşmesel ilişkinin bulunmadığı hallerde işletilen KDV, ayrı bir itiraz konusudur.
- Doğru usul tercih edilmelidir. Bu itirazlar, takibe itiraz, itirazın iptali davasında savunma, menfi tespit veya istirdat davası gibi farklı usullerle ileri sürülebilir. Dava yolu seçiminde kaçak elektrik kullanımından kaynaklı dava türleri ve görevli mahkemenin doğru tayini belirleyicidir. Tahakkuka idari aşamada itiraz için ise idari itiraz dilekçesi örneği ve hazırlama rehberimizi yararlanılabilir.
- Zamanaşımı süresi gözden kaçırılmamalıdır. Sözleşmeye dayalı kaçak elektrik uyuşmazlıklarında Yargıtay, alacağın 10 yıllık genel zamanaşımı süresine tabi olduğuna hükmetmiştir; alacağın “eski” olması tek başına yeterli bir savunma değildir.
Tahakkuk edilen bedel ödenmediğinde başlatılan icra sürecinin işleyişi ve sonuçları hakkında genel bilgi için ödeme yapılmaması halinde işleyecek süreci inceleyebilir; konunun bütününe ilişkin kapsamlı değerlendirme için kaçak elektrik cezası, kullanımı ve suçuna dair kapsamlı rehberimize bakabilirsiniz.
VI. Kaçak Elektrik Alacağında Zamanaşımı Süresi
Kaçak elektrik alacağının zamanaşımı süresi ne kadardır? Taraflar arasında bir abonelik sözleşmesi bulunan kaçak/usulsüz tüketim uyuşmazlıklarında Yargıtay 3. Hukuk Dairesi, alacağın sözleşmeye aykırılıktan doğduğunu kabul ederek 6098 sayılı Türk Borçlar Kanunu’nun 146. maddesindeki genel 10 yıllık zamanaşımı süresinin uygulanması gerektiğine hükmetmiştir; bu, kısa süreli özel zamanaşımı sürelerinden belirgin biçimde daha uzundur.
Yargıtay 3. Hukuk Dairesi 2021/4512 E. – 2021/10579 K. Sayılı İlamı (Kanun Yararına Bozma)
Özet: Bir tüketici, meskeninde kaçak elektrik kullanıldığı iddiasıyla tahsil edilen bedelin kısmen iadesi için menfi tespit davası açmıştır. Davalı şirket, tahkikat duruşmasında (cevap dilekçesinde değil) alacağın zamanaşımına uğradığını ileri sürmüş; yerel mahkeme, tespit tutanağından itibaren iki yıldan fazla süre geçtiği gerekçesiyle davayı reddetmiştir. Adalet Bakanlığı bu kararı kanun yararına temyiz etmiştir.
Gerekçe: Yargıtay, kararı iki ayrı ilke üzerinden bozmuştur:
- Usul yönünden: Zamanaşımı def’i, cevap dilekçesinde süresi içinde ileri sürülmelidir (HMK m.317, 319). Duruşmada sonradan ileri sürülmesi, davacının açık muvafakati bulunmadıkça savunmanın genişletilmesi yasağına (HMK m.141/2) takılır ve mahkemece dikkate alınamaz.
- Esas yönünden: Taraflar arasında elektrik aboneliğine ilişkin bir sözleşme bulunduğundan, uyuşmazlık sözleşme hukuku çerçevesinde çözümlenmelidir. Bu nedenle 6098 sayılı Türk Borçlar Kanunu’nun 146. maddesinde öngörülen genel 10 yıllık zamanaşımı süresi uygulanır; kısa süreli bir zamanaşımı söz konusu değildir.
Değerlendirme: Bu karar abone/borçlu açısından iki yönlü bir sonuç doğurur. Bir yandan, dağıtım şirketinin kaçak elektrik alacağını talep/takip hakkı, sözleşmeye dayalı ilişkilerde kısa sürede (örneğin iki yılda) zamanaşımına uğramaz — alacağın “eski” olması tek başına bir savunma oluşturmaz. Diğer yandan, zamanaşımı def’inin usulüne uygun ve süresinde ileri sürülmesi kritik önem taşır; cevap dilekçesinde ileri sürülmeyen bir zamanaşımı def’i, sonradan duruşmada dile getirilse dahi mahkemece dikkate alınmayabilir.
Sözleşmesiz (Abonesiz) Kaçak Kullanımda Zamanaşımı
Yukarıda açıklanan 10 yıllık süre, taraflar arasında abonelik sözleşmesi bulunan uyuşmazlıklar için geçerlidir. Sözleşmesiz (abonesiz) kaçak kullanımda ise tablo değişir, çünkü ortada bir sözleşme ilişkisi yoktur.
EPTHY m.42/1-a kapsamındaki sözleşmesiz kullanımda, dağıtım şirketi ile kullanıcı arasında perakende satış sözleşmesi veya ikili anlaşma hiç kurulmamıştır. Bu hâlde alacağın kaynağı sözleşmeye aykırılık değil haksız fiildir. Nitekim görevli mahkemenin bu senaryoda Tüketici Mahkemesi değil Asliye Hukuk Mahkemesi olmasının gerekçesi de tam olarak budur: taraflar arasında bir tüketici işlemi bulunmamaktadır. Ayrımın ayrıntısı için kaçak elektrik davalarında görevli mahkeme yazımıza bakabilirsiniz.
Alacağın haksız fiilden doğduğunun kabul edilmesi hâlinde uygulanacak hüküm, 6098 sayılı Türk Borçlar Kanunu m.72’dir. Bu maddeye göre tazminat istemi, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yılın ve her hâlde fiilin işlendiği tarihten başlayarak on yılın geçmesiyle zamanaşımına uğrar. Maddenin ikinci cümlesi ayrıca, fiilin aynı zamanda suç oluşturması ve ceza kanunlarının daha uzun bir zamanaşımı öngörmesi hâlinde ceza zamanaşımının uygulanacağını düzenler.
Bu düzenlemenin kaçak elektrik bakımından üç pratik sonucu vardır:
- İki yıllık kısa süre gündeme gelebilir. Dağıtım şirketinin kaçak tespitini yaptığı ve kullanıcıyı belirlediği tarih, “zararı ve tazminat yükümlüsünü öğrenme” anı olarak kabul edilirse, alacağın iki yıl içinde talep edilmesi gerekir. Tespit tutanağının düzenlenmesinden yıllar sonra başlatılan icra takiplerinde bu def’i mutlaka değerlendirilmelidir.
- On yıllık azami süre her hâlde işler. Şirket kullanıcıyı geç öğrenmiş olsa bile, fiilin işlendiği tarihten itibaren on yıl geçmişse alacak zamanaşımına uğrar.
- Ceza zamanaşımı daha uzunsa o uygulanır. Kaçak elektrik kullanımı TCK m.163/3 kapsamında karşılıksız yararlanma suçunu oluşturabileceğinden, TBK m.72/1’in son cümlesi uyarınca daha uzun olan ceza zamanaşımı süresinin uygulanıp uygulanmayacağı somut olayda ayrıca tartışılmalıdır. Suçun unsurları ve ceza boyutu için karşılıksız yararlanma suçu (TCK 163) yazımıza bakabilirsiniz.
Uygulamada dağıtım şirketleri, sözleşmesiz kullanım hâllerinde dahi alacağı sözleşmesel nitelikte göstererek 10 yıllık süreye dayanma eğilimindedir. Buna karşılık savunmada, tahakkukun hangi bende dayandırıldığının tutanaktan tespit edilmesi ve m.42/1-a kapsamındaki bir tespit söz konusuysa alacağın haksız fiil niteliğinin ileri sürülmesi gerekir. Bu nitelendirme yalnızca zamanaşımını değil, görevli mahkemeyi ve uygulanacak faiz türünü de birlikte değiştirir.
Usul hatırlatması. Zamanaşımı def’i, hangi süre uygulanırsa uygulansın, davalı tarafından cevap dilekçesinde ve süresinde ileri sürülmelidir; tahkikat aşamasında ilk kez dile getirilen def’i, davacının açık muvafakati bulunmadıkça savunmanın genişletilmesi yasağına takılır ve mahkemece dikkate alınmaz.
VII. Genel Olarak Değerlendirme
İncelenen üç Yargıtay 3. Hukuk Dairesi kararı, kaçak elektrik alacaklarında faiz ve KDV uygulamasını tutarlı bir çizgide ortaya koymaktadır. Kaçak elektrik alacağı kamu alacağı niteliğinde olmadığından, 6183 sayılı Kanun’daki gecikme zammı kendiliğinden uygulanamaz. Gecikme zammının istenebilmesi, sözleşmede açık, anlaşılır ve oranı belirtilmiş bir şartın varlığına ve bunun ispatına bağlıdır. Böyle bir şart bulunmadığında, abonenin sıfatına göre yasal veya ticari (avans) faiz uygulanır.
Faize eklenen KDV ise bağımsız bir kalem değil, mal/hizmet satışına ilişkin sözleşmesel ilişkinin fer’isidir. Bu ilişkinin bulunmadığı sözleşmesiz/abonesiz kaçak kullanımda, hem 6183 gecikme zammı hem de faize KDV talebi ciddi biçimde tartışmalı hâle gelmekte ve borçlu lehine itiraz imkânı doğmaktadır. 2025 tarihli güncel karar, bu çizgiyi en yeni içtihat olarak teyit etmektedir. Ayrıca, sözleşmeye dayalı kaçak elektrik uyuşmazlıklarında alacağın 10 yıllık genel zamanaşımı süresine tabi olduğu da unutulmamalıdır; bu süre kısa değildir ve alacağın “eski” olması tek başına bir savunma oluşturmaz.
Sık Sorulan Sorular
Kaçak elektrik borcuna 6183 sayılı Kanun’a göre gecikme zammı her zaman uygulanır mı?
Hayır. Kaçak elektrik alacağı kamu alacağı niteliğinde olmadığından, 6183 gecikme zammı ancak abonelik sözleşmesinde açık, anlaşılır ve oranı belirtilmiş bir şart varsa ve bu ispatlanırsa uygulanabilir.
Sözleşmede açık bir gecikme zammı şartı yoksa hangi faiz uygulanır?
Abonenin sıfatına göre belirlenir: mesken aboneleri için yasal faiz, TTK’ya tabi ticari aboneler ve ticarethaneler için ticari faiz (avans faiz oranı), diğer aboneler için yasal faiz.
Faize ayrıca KDV eklenebilir mi?
Faize KDV, ancak taraflar arasında mal/hizmet satışına ilişkin bir sözleşme ilişkisi bulunduğunda KDVK m.24/c uyarınca eklenebilir. Dayanak faiz/gecikme zammı hukuken düşerse, üzerine kurulan KDV de düşer.
Sözleşmesiz (abonesiz) kaçak kullanımda durum farklı mıdır?
Evet. Sözleşme bulunmadığından faize ilişkin yazılı mutabakat da yoktur; 6183 gecikme zammı talebi reddedilebilir. Mal/hizmet satışı sözleşmesinin yokluğu nedeniyle faize KDV uygulaması da itiraza açıktır.
Kaçak elektrik alacağının zamanaşımı süresi ne kadardır?
Taraflar arasında abonelik sözleşmesi bulunan uyuşmazlıklarda Yargıtay, 6098 sayılı Türk Borçlar Kanunu’nun 146. maddesi gereğince genel 10 yıllık zamanaşımı süresinin uygulanacağına hükmetmiştir (Yargıtay 3. Hukuk Dairesi 2021/4512 E., 2021/10579 K.). Bu süre, kısa süreli özel zamanaşımı sürelerinden farklı olarak uzundur.
Zamanaşımı def’i her zaman ileri sürülebilir mi?
Hayır. Zamanaşımı def’i davalının cevap dilekçesinde süresi içinde ileri sürülmelidir; duruşmada sonradan ileri sürülmesi, davacının açık muvafakati bulunmadıkça savunmanın genişletilmesi yasağına takılır ve mahkemece dikkate alınmaz.
6183 sayılı Kanun’a göre gecikme zammının güncel oranı nedir?
2026 itibarıyla aylık %3,70’tir. Ancak bu oranın kaçak elektrik alacağına uygulanabilmesi, sözleşmede açık, anlaşılır ve oranı belirtilmiş bir şartın bulunmasına bağlıdır; oranın mevzuatta yer alması tek başına uygulanabilirliğini göstermez.
Ticari faiz ile avans faizi aynı şey midir?
Uygulamada aynı sonuca işaret eder. Ticari işlerde temerrüt (gecikme) faizi, TCMB’nin kısa vadeli avans işlemlerinde uyguladığı faiz oranı (avans faiz oranı) üzerinden hesaplanır; bu nedenle Yargıtay kararlarında “ticari faiz” ve “avans faizi” ifadeleri birbirinin yerine kullanılabilmektedir.
Sözleşmesiz (abonesiz) kaçak kullanımda zamanaşımı süresi kaç yıldır?
Sözleşmesiz kullanımda taraflar arasında perakende satış sözleşmesi bulunmadığından alacağın kaynağı haksız fiildir ve 6098 sayılı Türk Borçlar Kanunu m.72 uygulanır: zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren 2 yıl, her hâlde fiilin işlendiği tarihten itibaren 10 yıl. Fiil aynı zamanda suç oluşturuyor ve ceza kanunları daha uzun bir zamanaşımı öngörüyorsa ceza zamanaşımı uygulanır. Buna karşılık abonelik sözleşmesi bulunan uyuşmazlıklarda Yargıtay, TBK m.146’daki genel 10 yıllık süreyi uygulamaktadır.
İstanbul’un Bahçelievler ilçesinde, Bakırköy Adliyesi’ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir.
Av. Sinan Karabacak Cep Tel: +90 535 671 88 95
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →


4 Yorumlar