
İçindekiler
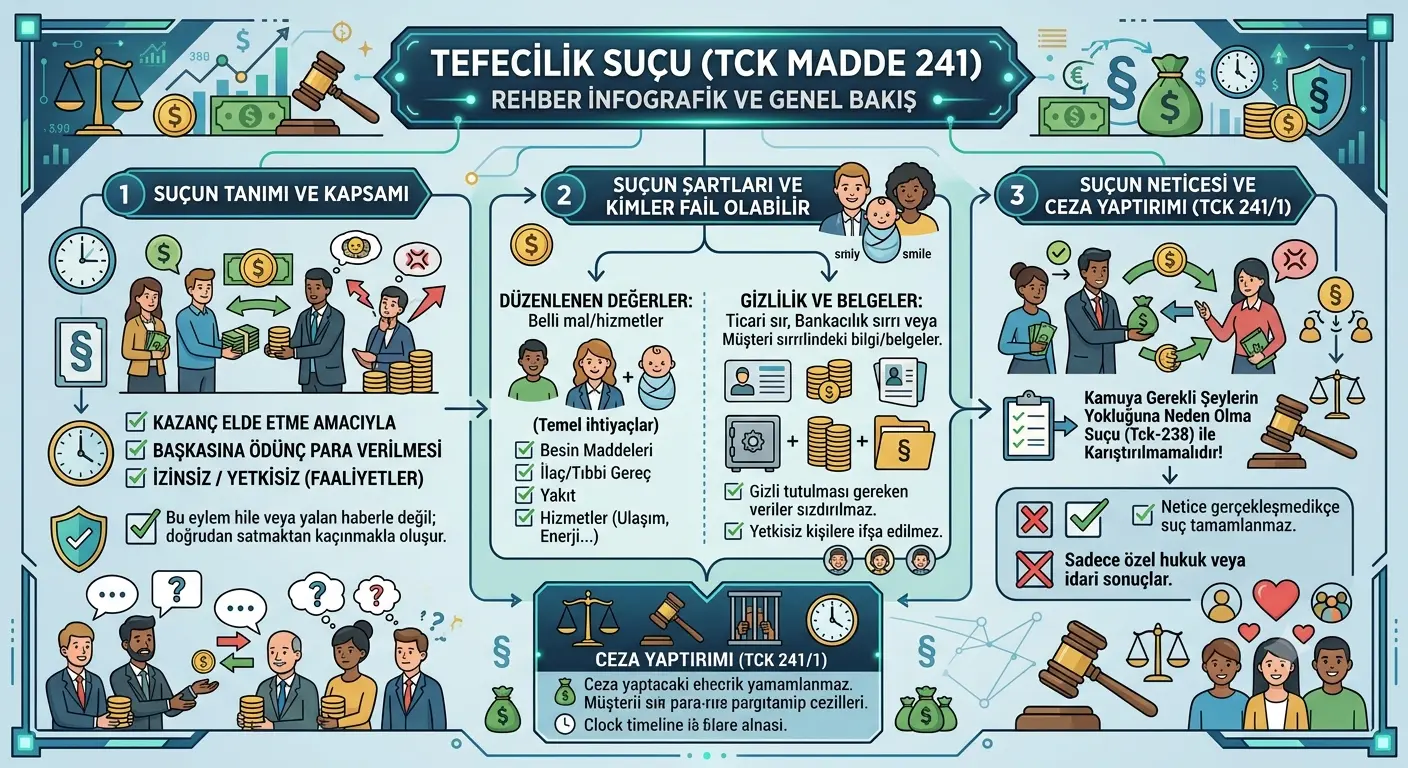
Tefecilik, kazanç elde etmek amacıyla ve gerekli izin olmaksızın başkasına ödünç para verilmesi olarak tanımlanan; Türk Ceza Kanunu’nun 241. maddesinde düzenlenen ve failini iki yıldan altı yıla kadar hapis ve beş yüz günden beş bin güne kadar adli para cezası ile cezalandıran bir suç tipidir. Suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde ceza bir kat artırılır ve ceza aralığı dört yıldan on iki yıla kadar hapse yükselir (TCK 241/2). Türkiye’de kayıt dışı kredi piyasasının yaygınlığı nedeniyle tefecilik, ekonomi, sanayi ve ticarete ilişkin suçlar bölümünün en çok uygulama alanı bulan suçlarından biridir.
Bu suç, hem faiz sarmalına girdiğini düşünen borçluları hem de kimi zaman tek seferlik olarak bir yakınına ödünç para verdiği için tefecilik şüphesiyle karşılaşan kişileri ilgilendirir. Yazı boyunca, tefeciliğin nasıl yapıldığına dair hiçbir uygulama veya teknik bilgi verilmeksizin, yalnızca suçun hukuki çerçevesi ele alınmaktadır. Bölümün genel çerçevesi için ekonomi, sanayi ve ticarete ilişkin suçlar rehberimize bakabilirsiniz.
Kısa özet:
- Temel hâl cezası: 2 yıldan 6 yıla kadar hapis + 500’den 5.000 güne kadar adli para cezası (birlikte uygulanır).
- Örgüt hâlinde ceza (TCK 241/2): Bir kat artırılır → 4 yıldan 12 yıla kadar hapis.
- Suçun konusu: Yalnızca para. Altın, kripto varlık, kıymetli evrak kapsam dışıdır.
- Tek işlem yeterli mi: Evet. Süreklilik veya meslek edinme aranmaz.
- Sırf hareket suçu mu: Evet. Kazancın fiilen elde edilmesi şart değil; kazanç kastı yeterli.
- Şikâyete tabi mi: Hayır. Resen soruşturulur.
- Etkin pişmanlık: Bu suça özgü bir indirim hükmü yoktur.
- Görevli mahkeme: Asliye ceza mahkemesi.
- Dava zamanaşımı: 15 yıl (temel hâlde ceza üst sınırı 6 yıl olduğundan TCK’nın genel 66. madde kademelendirmesine göre).
Tefecilik Suçu Nedir? (TCK 241)
Tefecilik suçu, en yalın tanımıyla, kazanç elde etmek amacıyla ve gerekli izin bulunmaksızın başkasına ödünç para verilmesidir. Ödünç para verme faaliyeti, hukuk düzenimizde yalnızca yetkili kurumlarca (bankalar ve ilgili mevzuata göre yetkilendirilmiş finansal kuruluşlarca) yürütülebilen bir faaliyettir. Bu yetki olmaksızın, kazanç sağlama amacıyla başkasına ödünç para verilmesi, TCK 241 kapsamında suç oluşturur. Suçun özü, izinsiz ve kazanç amaçlı bir kredi ilişkisi kurulmasıdır.
Suçun temel cezası iki yıldan altı yıla kadar hapis ve beş yüz günden beş bin güne kadar adli para cezasıdır; bu iki yaptırım birlikte (kümülatif) uygulanır. Suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde ise ceza bir kat artırılır. Bu ağır ceza aralığı, kayıt dışı kredi piyasasının hem bireyler hem de ekonomik düzen üzerindeki olumsuz etkilerinin ciddiyetini yansıtır. Tefecilik suçu ile ilgili soruşturma ya da kovuşturma geçiriyorsanız ekonomik suçlar konusunda uzman bir avukattan destek almanız faydalı olacaktır.
Yargıtay Ceza Genel Kurulunun 2014/118 E., 2016/208 K. sayılı kararında da vurgulandığı üzere, tefecilik suçunun oluşması için Yargıtay tarafından içtihatla bazı kriterler ortaya konulmuştur. Maddeler hâlinde saymak gerekirse tefecilik suçunun oluşması için;
- Failin, başka bir kişiye para ödünç vermesi,
- Bu ödüncün kazanç elde etme amacıyla (özel saikle) verilmiş olması,
- Ödünç verme faaliyetinin yetkili bir kurum sıfatıyla değil, izinsiz biçimde gerçekleştirilmesi,
- Failin bu amaçla hareket ettiğinin bilinç ve iradesinin (kastının) bulunması,
gerekmektedir. Kazancın fiilen elde edilip edilmediği veya faaliyetin meslek hâline getirilip getirilmediği bu dört unsurun dışında kalır ve suçun oluşumunu etkilemez.
Tefecilik Suçu ile Korunan Hukuki Değer
Tefecilik suçuyla korunan hukuki değer, ekonomik düzenin sağlıklı işleyişi ve kredi piyasasının denetim altında, kayıtlı biçimde yürütülmesidir. Ödünç para verme faaliyetinin yalnızca yetkili kurumlarca yapılabilmesi, hem tüketicinin korunması hem de finansal sistemin istikrarı açısından önemlidir. Kayıt dışı ve denetimsiz kredi ilişkileri, hem devletin mali düzenini hem de ödünç alan kişilerin ekonomik güvenliğini tehdit eder.
Bu suç, doğrudan belirli bir kişinin malvarlığını değil, ekonomik düzeni ve kamu ekonomisinin güvenilirliğini korur. Ödünç alan kişi çoğu zaman zor durumda olan taraftır; ancak suçun asıl koruduğu değer, bireysel bir zarardan çok, kayıt dışı kredi piyasasının doğurduğu genel ekonomik tehlikedir. Bu nedenle suç, ödünç alan kişinin rızası bulunsa dahi oluşur; rıza, suçu ortadan kaldırmaz.
Bu kamusal koruma anlayışı, tefeciliğin neden bir “mağdursuz suç” gibi görünmesine rağmen ciddi biçimde cezalandırıldığını da açıklar. Ödünç alan kişi, o anda paraya ihtiyaç duyduğu için ilişkiye rıza göstermiş olabilir; ancak kanun koyucu, bu rızanın çoğu zaman ekonomik zorunluluktan kaynaklandığını ve kayıt dışı kredi piyasasının hem bireyi hem de ekonomik düzeni tehdit ettiğini gözeterek, rızaya rağmen fiili suç saymıştır. Böylece koruma, yalnızca somut olaydaki tarafları değil, kredi piyasasının bütününü ve ekonomik düzeni kapsar.
Doktrinde tefecilik suçunun mağduru konusunda görüş birliği yoktur: Bir görüş (Fatih Birtek) mağduru doğrudan ödünç alan kişi olarak görürken, başka bir görüş (İzzet Özgenç, Ali Parlar) suçun çok failli bir suç olduğunu ve asıl mağdurun toplumun bütünü olduğunu savunur.
Yargıtay Ceza Genel Kurulu 2014/118 E., 2016/208 K. sayılı kararında bu tartışmayı değerlendirerek, tefecilik suçunun “Topluma Karşı Suçlar” bölümünde düzenlenmiş olması karşısında suçun mağdurunun toplumu oluşturan bireylerin tamamı olduğu, buna karşın belirli bir kişinin zararına işlenen eylemlerde bu kişinin mağdur değil “suçtan zarar gören” sıfatını taşıyacağı sonucuna ulaşmıştır.
Bu yaklaşım yeni bir içtihat değildir; Yargıtay Ceza Genel Kurulunun 29.05.1989 tarih, 1989/7-147 E., 1989/209 K. sayılı kararından bu yana istikrarla sürdürülmektedir. Anılan kararda da, izin belgesi olmaksızın ödünç para verilmesi eyleminde faaliyetin Devletin denetimi altında yürütülmesi gerektiği, bu nedenle davaya katılma hak ve yetkisinin Maliye Hazinesine ait olduğu, şikâyetçi sıfatıyla hareket eden ödünç alan kişinin ise doğrudan zarar görmediğinden katılan sıfatı kazanamayacağı ve bu kişinin temyiz isteminin reddi gerektiği kabul edilmiştir.
Bu ilkenin uygulamadaki sonuçları, Yargıtay 9. Ceza Dairesinin 2020/3900 E., 2020/958 K. sayılı ve 08.09.2020 tarihli kararında somut biçimde görülür. Kararda; tefecilik suçunun mağdurunun tüm toplum olduğu, faizle ödünç para alan kişilerin suçun “cezalandırılmayan pasif faili” konumunda bulunduğu, bu kişilerin suçun mağduru sayılmadıkları için davaya katılma ve hükmü temyiz etme haklarının bulunmadığı, bu kişilerin soruşturma ve kovuşturma aşamasındaki nitelendirmesinin ancak “ihbar eden” veya “tanık” olabileceği belirtilmiş ve müşteki vekilinin temyiz talebi reddedilerek yalnızca katılan Hazine vekilinin temyiz itirazları incelenmiştir.
Yargıtay 9. Ceza Dairesi, 2020/679 E., 2020/1525 K. sayılı ve 14.10.2020 tarihli başka bir kararında da aynı ilkeyi teyit ederek, borç para alan müştekinin CMK m. 237 uyarınca suçtan doğrudan zarar görmediğinden davaya katılma ve beraat hükmünü temyiz etme yetkisinin bulunmadığına hükmetmiştir.
Tefecilik Suçunun Maddi Unsuru: Kazanç Amacıyla Ödünç Para Verme
Suçun maddi unsuru, başkasına ödünç para verilmesidir. Ancak bu davranışın suç oluşturması için iki koşulun bir arada bulunması gerekir: ödünç verme faaliyetinin gerekli izin olmaksızın yapılması ve kazanç elde etme amacıyla gerçekleştirilmesi. Bu iki koşulun bir arada bulunmadığı ödünç para verme ilişkileri suç oluşturmaz; örneğin bir kişinin kazanç sağlama amacı olmaksızın, yardım amacıyla bir yakınına borç vermesi tefecilik değildir.
Kazanç amacı, tefeciliği olağan bir borç verme ilişkisinden ayıran temel ölçüttür. Burada kazanç, ödünç verilen paranın karşılığında bir menfaat (faiz ya da başka bir ad altında sağlanan ek çıkar) elde etme amacıdır. Ödünç verme faaliyetinin süreklilik taşıması ya da meslek hâline getirilmiş olması aranmaz; aşağıda ayrıntılı ele alacağımız gibi, kazanç amacıyla yapılan tek bir ödünç işlemi dahi suçun oluşması için yeterli kabul edilmektedir.
Tefecilik Suçunun Konusu: Yalnızca Para
Tefecilik suçunun konusu yalnızca paradır. Madde metni açıkça “ödünç para” ifadesini kullandığından, altın, kıymetli evrak, kripto varlık veya başka mal ya da eşyanın kazanç amacıyla ödünç verilmesi bu suçun kapsamına girmez. Bu sınırlama, suçun kapsamının belirlenmesinde önemli bir noktadır; ödünç konusu para dışında bir değer ise, davranış tefecilik olarak nitelendirilemez ve varsa başka hukuki değerlendirmelere tabi olur.
Burada sıkça yapılan bir kavram karışıklığına dikkat çekmek gerekir: tefecilik suçu, TCK’nın farklı bir bölümünde yer alan parada sahtecilik suçuyla (TCK 197) hiçbir biçimde karıştırılmamalıdır. Parada sahtecilik, sahte para üretilmesi veya sahte paranın tedavüle konulmasıyla ilgiliyken; tefecilik, gerçek paranın kazanç amacıyla izinsiz ödünç verilmesiyle ilgilidir. İki suç, korudukları değer ve maddi unsurları bakımından tamamen farklıdır; yalnızca her ikisinin de “para” kavramıyla ilgili olması, bunların birbiriyle ilişkilendirilmesini gerektirmez.
Suçun konusunun yalnızca para olması, uygulamada nitelendirme bakımından önem taşır. Örneğin bir kişinin altını, bir kıymetli evrakı ya da bir malı kazanç amacıyla ödünç vermesi, dış görünüş itibarıyla benzer bir kredi ilişkisi doğursa dahi, tefecilik suçunu oluşturmaz; çünkü madde açıkça “ödünç para” ifadesini kullanır. Bu tür durumlarda, davranışın başka bir hukuki çerçevede değerlendirilip değerlendirilemeyeceği ayrıca incelenir. Bu nedenle bir isnadın tefecilik olarak nitelendirilebilmesi için, ödünç verilenin gerçekten para olması ilk aranan koşullardandır.
Tek İşlem Yeterli mi? Meslek Edinme Şart mı?
Uygulamada en çok merak edilen sorulardan biri, tefecilik suçunun oluşması için ödünç para verme faaliyetinin sürekli veya meslek hâline getirilmiş olmasının gerekip gerekmediğidir. Yargıtay’ın yerleşik güncel yaklaşımına göre, suçun oluşması için tek bir ödünç işlemi dahi yeterlidir; ayrıca faaliyetin meslek edinilmiş olması, birden fazla kişiye sistemli biçimde para verilmesi ya da işlemin süreklilik taşıması aranmaz.
Yargıtay Ceza Genel Kurulunun 2014/118 E., 2016/208 K. sayılı kararında da vurgulandığı üzere, 5237 sayılı TCK’nın 241. maddesindeki düzenleme karşısında kişinin yalnızca bir kişiye ödünç para vermiş olması suçun oluşması için yeterlidir; bu faaliyetin meslek hâline getirilip getirilmediğinin herhangi bir önemi bulunmamaktadır. Aynı kararda, 5237 sayılı Kanun öncesinde aranan “birden fazla kişiye sürekli ve sistemli biçimde ödünç para verme” ölçütünün, yeni düzenleme karşısında artık geçerli olmadığı da açıkça ortaya konmuştur.
Nitekim Yargıtay Ceza Genel Kurulunun 03.07.1995 tarih ve 207-236 sayılı kararında, eski kanun döneminde tefecilik suçunun oluşması için birden fazla kişiye sürekli ve sistemli biçimde ödünç para verilmesinin arandığı görülmekte; bu ölçüt, 5237 sayılı Kanun’un yürürlüğe girmesiyle birlikte terk edilmiştir.
Bu yaklaşım, pratikte önemli bir sonuç doğurur: kazanç elde etme amacıyla, tek seferlik olarak bir kişiye izinsiz ödünç para veren kişi de, koşulları varsa tefecilik suçundan sorumlu tutulabilir. Bu nedenle, “sadece bir kez borç verdim, tefeci değilim” savunması tek başına yeterli olmayabilir; belirleyici olan, işlemin sayısı değil, kazanç amacının bulunup bulunmadığıdır. Bu husus, özellikle tek seferlik bir işlem nedeniyle tefecilik şüphesiyle karşılaşan kişiler bakımından büyük önem taşır ve savunmanın kazanç amacının yokluğu üzerine kurulmasını gerektirebilir.
Bu yaklaşımın altında yatan mantık, suçun koruduğu değerle ilgilidir. Kanun, ödünç para verme faaliyetini yetkili kurumlara özgülediğinden, bu tekelin ihlali tek bir işlemle dahi gerçekleşebilir. Bununla birlikte, işlem sayısının çokluğu ya da faaliyetin süreklilik taşıması, kazanç amacının varlığına ilişkin güçlü bir gösterge oluşturabilir ve verilecek cezanın belirlenmesinde dikkate alınabilir. Yani tek işlem suçun oluşması için yeterli olsa da, faaliyetin kapsamı ve sürekliliği, hem kazanç amacının ispatı hem de cezanın miktarı bakımından önem taşımaya devam eder.
Sırf Hareket Suçu: Kazancın Fiilen Elde Edilmesi Şart mı?
Tefecilik, bir sırf hareket suçudur; yani suçun tamamlanması için ayrı bir netice aranmaz. Suç, kazanç elde etme amacıyla ödünç paranın verildiği anda tamamlanır. Bu nedenle, failin gerçekten bir kazanç (faiz veya başka bir menfaat) elde etmiş olması suçun oluşması için şart değildir; kazanç kastının bulunması ve ödünç paranın bu amaçla verilmiş olması yeterlidir.
Yargıtay 5. Ceza Dairesinin 2014/7739 E., 2016/9389 K. sayılı kararında belirtildiği üzere, sırf hareket suçu niteliğindeki tefecilikte kazanç karşılığının (ivazın) fiilen temin edilmiş olması şart değildir; ödünç olarak alınan paranın vadesinde geri ödenmemiş olması dahi suçun oluşumu üzerinde bir etki doğurmaz.
Bu özellik, suçun oluşma anını ve kapsamını belirler. Örneğin ödünç para verilmiş ancak henüz geri ödeme yapılmamış veya kazanç fiilen tahsil edilmemiş olsa dahi, kazanç amacıyla hareket edilmişse suç tamamlanmıştır. Kazancın fiilen elde edilip edilmemesi, suçun oluşumunu değil, olsa olsa elde edilen menfaatin müsaderesi gibi sonuçları ilgilendirir. Sırf hareket suçu niteliği, tefeciliğin neden ödünç verme anında tamamlanmış sayıldığını açıklar.
Tefecilik Suçunda Manevi Unsur: Kazanç Elde Etme Kastı
Tefecilik suçu yalnızca kastla işlenebilir ve maddede ayrıca özel bir amaç unsuru (saik) öngörülmüştür: kazanç elde etme amacı. Failin, ödünç parayı kazanç sağlama amacıyla verdiğinin bilincinde ve iradesinde olması gerekir. Bu özel saik, tefeciliği olağan ve yardım amaçlı borç verme ilişkilerinden ayıran temel unsurdur.
Kazanç amacının varlığı, çoğu zaman olayın bütünü, tarafların ilişkisi, verilen ve geri istenen tutar arasındaki fark ve işlemin koşulları birlikte değerlendirilerek belirlenir. Kazanç amacı bulunmadığında, örneğin bir kişinin gerçekten yardım amacıyla ve herhangi bir menfaat beklentisi olmaksızın bir yakınına borç vermesi hâlinde, tefecilik suçu oluşmaz. Bu nedenle somut olayda kazanç amacının bulunup bulunmadığının ispatı, hem soruşturma hem de savunma bakımından merkezî bir öneme sahiptir. Bu değerlendirme, taraf tutmayan, olayın tüm koşullarını gözeten bir incelemeyi gerektirir.
Tefecilik Suçunda Kazanç Amacının İspatı
Tefecilik suçunun belirleyici unsuru kazanç amacı olduğundan, bu amacın somut olayda nasıl ortaya konacağı hem soruşturma hem de savunma bakımından merkezî bir sorundur. Kazanç amacı, çoğu zaman doğrudan bir itirafla değil, olayın nesnel verilerinin birlikte değerlendirilmesiyle belirlenir. Verilen para ile geri istenen tutar arasındaki fark, taraflar arasında düzenlenen belgeler, ödeme akışları ve tarafların ilişkisinin niteliği gibi unsurlar bu değerlendirmede rol oynar.
Yargıtay 5. Ceza Dairesinin 2014/9137 E., 2017/4481 K. sayılı ve 23.10.2017 tarihli kararında, Yargıtay Ceza Genel Kurulunun 12.05.2015 tarih, 2014/4-655 E., 2015/152 K. sayılı kararına atıfla; kişiler arasında önceden doğmuş bir alacak-borç ilişkisine dayanmayan, kazanç elde etme amaçlı ödünç para verme eylemlerinin tefecilik kapsamında değerlendirilmesi gerektiği, yakın akrabalık veya iş ilişkisi bulunmayan kişiler arasında günün ekonomik koşullarına göre yüksek sayılan bir paranın karşılıksız verilmesinin hayatın olağan akışına aykırı olduğu vurgulanmıştır. Aynı kararda, meslek hâline getirme veya süreklilik aranmadığından, farklı zamanlarda gerçekleştirilen ödünç işlemlerinde TCK’nın 43. maddesindeki zincirleme suç hükümlerinin de gözetilmesi gerektiği belirtilmiştir.
Kazanç amacının somut delillerle nasıl ortaya konması gerektiğine dair zengin bir örnek, Yargıtay Ceza Genel Kurulunun 2018/31 E., 2020/477 K. sayılı ve 24.11.2020 tarihli kararında yer alır. Kararda; sanığın resmî gelirleriyle orantısız yoğun bir para trafiği yönetmesi, faiz kararlaştırmadığı yönündeki savunmasının hayatın olağan akışına aykırı olması, ele geçirilen senet, protokol ve ajanda notları karşısında tutarlı bir açıklama getirememesi birlikte değerlendirildiğinde; ikrazatçılık izni bulunmayan sanığın aynı suç işleme kararı kapsamında değişik zamanlarda birden fazla kişiye faiz karşılığı ödünç para verdiğinin ve tefecilik suçunun unsurlarının sabit olduğunun kabulü gerektiği sonucuna varılmıştır. Bu karar, bilirkişi raporunun tek başına yeterli olmadığını, banka hesap hareketleri, tanık beyanları ve maddi delillerin bir bütün olarak değerlendirilmesi gerektiğini göstermesi bakımından önemlidir.
Bu değerlendirmenin taraf tutmayan ve dengeli biçimde yapılması büyük önem taşır. Zira gerçekten yardım amaçlı yapılan bir borç verme ile kazanç amaçlı bir tefecilik işlemi, dış görünüş itibarıyla benzer olabilir; ikisini ayıran, işlemin arkasındaki amaçtır. Nesnel bir kazanç göstergesinin bulunmadığı, örneğin verilen ve geri istenen tutarın aynı olduğu ve herhangi bir menfaat beklentisinin ortaya konamadığı hâllerde, kazanç amacının varlığı tartışmalı hâle gelir. Bu husus, tek seferlik bir işlem nedeniyle tefecilik şüphesiyle karşılaşan kişiler bakımından savunmanın en önemli dayanaklarından birini oluşturur.
Tefecilik Suçunun Örgüt Faaliyeti Çerçevesinde İşlenmesi (TCK 241/2)
Maddenin ikinci fıkrası, 2020 yılında yapılan bir değişiklikle eklenmiştir ve suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde verilecek cezanın bir kat artırılacağını öngörür. Bu, temel cezanın iki katına çıkması anlamına gelir; yani örgüt faaliyeti çerçevesinde işlenen tefecilikte ceza aralığı dört yıldan on iki yıla kadar hapse yükselir. Bu ağırlaştırma, tefeciliğin örgütlü biçimde yürütülmesinin toplum ve ekonomik düzen için taşıdığı daha büyük tehlikeye dayanır.
Bu nitelikli hâlin uygulanabilmesi için, fiilin TCK’nın örgüt tanımına uygun bir suç örgütünün faaliyeti kapsamında işlenmiş olması gerekir. Örgütün varlığı, üye sayısı, hiyerarşik yapı, süreklilik ve suç işleme amacı gibi ölçütlere göre ayrıca değerlendirilir. Bu nedenle her çok failli tefecilik olayı otomatik olarak örgüt nitelikli hâle girmez; örgütün varlığının kanıtlanması gerekir. Bu değerlendirme, cezanın belirgin biçimde ağırlaşmasına yol açtığından, savunmada dikkatle ele alınması gereken bir husustur.
Örgüt nitelikli hâlin bir başka önemli sonucu, cezanın ağırlaşmasının ötesinde, örgüt üyeliğine ilişkin ayrı suçların da gündeme gelebilmesidir. Bir suç örgütünün faaliyeti çerçevesinde tefecilik yapıldığının kabul edilmesi hâlinde, faillerin ayrıca örgüt kurma, yönetme veya üye olma suçlarından da sorumlu tutulup tutulmayacağı somut olaya göre değerlendirilir. Bu nedenle örgüt isnadının bulunduğu dosyalar, hem tefecilik hem de örgütlü suçluluk boyutuyla çok daha kapsamlı bir savunma gerektirir; örgütün varlığına ilişkin delillerin niteliği bu dosyalarda belirleyici olur.
Yargıtay Ceza Genel Kurulu 2014/118 E., 2016/208 K. sayılı kararında, farklı zamanlarda ve farklı kişilere karşı işlenen tefecilik eylemlerinde — fail tek bir suç işleme kararıyla hareket ettiği sürece — TCK’nın 43. maddesindeki zincirleme suç hükümlerinin uygulanması gerektiğini kabul etmiştir. Buna karşılık, her bir eylemin ayrı ve anlık kararlarla gerçekleştirildiğinin tespiti hâlinde, mağdur sayısınca ayrı tefecilik suçundan hüküm kurulması gerekir.
Zincirleme suç değerlendirmesinin uygulamada nasıl yapılması gerektiği, Yargıtay 9. Ceza Dairesinin 2020/1990 E., 2020/1519 K. sayılı ve 14.10.2020 tarihli kararında ayrıntılı biçimde ortaya konmuştur. Kararda; sanık hakkında aynı nitelikte başka bir dava dosyasının bulunması hâlinde, hukuki kesinti oluşturan iddianame tarihlerinin dikkate alınması, dosyaların birleştirilip birleştirilemeyeceğinin araştırılması, sanığın tefecilik yapıp yapmadığının kolluk marifetiyle araştırılması, ticari defter ve belgeler üzerinde bilirkişi incelemesi yaptırılması ve vergi tekniği raporunda adı geçen tanıkların dinlenmesi gerektiği vurgulanmış; bu araştırmalar yapılmadan kurulan hükmün eksik inceleme nedeniyle bozulacağına karar verilmiştir. Aynı kararda ayrıca, hapis cezasının yanında TCK 241 gereği zorunlu olan adli para cezasına hükmedilmemiş olmasının da tek başına bozma nedeni oluşturduğu belirtilmiştir.
Gerçek İskonto İşlemi ile Tefecilik Ayrımı
Ticari hayatta, gerçek bir ticari ilişkiye dayanan iskonto (senet veya alacağın vadesinden önce belirli bir indirimle nakde çevrilmesi) gibi işlemler ile örtülü tefecilik arasındaki ayrım, uygulamada büyük önem taşır. Gerçek bir ticari ilişkiye ve mevzuata uygun biçimde yürütülen finansal işlemler ile kazanç amacıyla gerçekleştirilen izinsiz ödünç para verme faaliyeti birbirinden ayrılmalıdır.
Bu ayrımda belirleyici olan, işlemin gerçek niteliği ve kazanç sağlama amacının bulunup bulunmadığıdır. Görünürde ticari bir işlem gibi düzenlenmiş olsa dahi, özünde kazanç amacıyla izinsiz ödünç para verme niteliği taşıyan işlemler tefecilik kapsamında değerlendirilebilir. Burada da tarafların rızasının bulunması suçu ortadan kaldırmaz; çünkü suç, tarafların iradesinden bağımsız olarak ekonomik düzeni korur. Bir işlemin gerçek bir ticari faaliyet mi yoksa örtülü bir tefecilik mi olduğunun belirlenmesi, işlemin tüm koşullarının incelenmesini gerektiren teknik bir değerlendirmedir.
Bu ayrımın önemi, ticari hayatın olağan işlemlerinin gereksiz yere suç kapsamına alınmaması bakımından da büyüktür. Mevzuata uygun biçimde yürütülen finansal faaliyetler, vadeli satışlar ya da gerçek bir ticari ilişkiye dayanan alacak devirleri, kural olarak tefecilik değildir. Bu nedenle bir işlemin niteliği değerlendirilirken, işlemin ekonomik gerçekliği, tarafların gerçek iradesi ve arkasında yatan amaç bir bütün olarak ele alınmalıdır. Görünüşe değil, işlemin özüne bakılması, hem haksız bir tefecilik isnadından korunmak hem de örtülü tefeciliği tespit etmek bakımından belirleyicidir.
| Kriter | Gerçek İskonto İşlemi | Tefecilik |
|---|---|---|
| Dayanak | Gerçek bir ticari ilişki / alacak devri | Gerçek bir alacak-borç ilişkisi yok; bizatihi senet/çek alınıp satılıyor |
| Amaç | Vadeden önce nakde çevirme (mevzuata uygun finansal işlem) | Kazanç elde etme amacıyla izinsiz kredi ilişkisi kurma |
| Hukuki sonuç | Suç oluşturmaz | TCK 241 kapsamında tefecilik suçu oluşturur |
| Belirleyici unsur | İşlemin ticari gerçekliği | Kazanç amacının varlığı ve iznin bulunmaması |
Tefecilik Suçunun Dolandırıcılık ve Yağma Suçlarıyla İlişkisi
Bazı hâllerde tefecilik, dolandırıcılık suçuyla da ilişkilendirilebilir. Özellikle senet veya çek kırdırma ya da kredi kartı üzerinden nakit temini gibi görünümlerde, işleme hileli davranışların eklenmesi durumunda, olayın hem tefecilik hem de dolandırıcılık boyutuyla değerlendirilmesi gündeme gelebilir. Ancak bu, otomatik bir sonuç değildir; her suçun kendi unsurlarının ayrıca gerçekleşmesi aranır.
Dolandırıcılık, bir kişinin hileli davranışlarla aldatılarak zarara uğratılması ve failin veya başkasının menfaat sağlamasıdır. Tefecilikte ise aldatma değil, kazanç amacıyla izinsiz ödünç para verme esastır. Bir olayda hem hile ile aldatma hem de kazanç amaçlı ödünç verme unsurları birlikte bulunuyorsa, iki suç arasındaki ilişki suçların içtimaı kurallarına göre değerlendirilir. Bu nedenle olayın doğru nitelendirilmesi, uygulanacak hükümleri ve cezayı doğrudan etkiler.
Bu iki suçun ayrımı, hem şüpheli hem de mağdur açısından önemlidir. Yalnızca kazanç amacıyla izinsiz ödünç para verilen, ancak herhangi bir hile veya aldatmanın bulunmadığı bir olayda kural olarak yalnızca tefecilik gündeme gelir; dolandırıcılık için ayrıca hileli davranışla aldatma unsurunun gerçekleşmesi gerekir. Bu nedenle her tefecilik olayının otomatik olarak dolandırıcılık da oluşturduğu düşünülmemelidir.
Uygulamada daha az bilinen ancak savunma açısından önem taşıyan bir başka nokta, tefecilik ilişkisinden doğan alacağın zorla tahsili girişiminde gündeme gelebilir. TCK’nın 150. maddesinin birinci fıkrası, bir hukuki ilişkiye dayanan alacağın tahsili amacıyla tehdit veya cebir kullanılması hâlinde, yağma hükümleri yerine yalnızca tehdit veya kasten yaralama suçuna ilişkin hükümlerin uygulanacağını öngörür.
Ancak tefecilik ilişkisinden doğan bir “alacağın”, bizatihi kanuna aykırı ve izinsiz bir faaliyetten kaynaklanması nedeniyle TCK 150/1 anlamında “hukuki ilişkiye dayanan alacak” sayılıp sayılamayacağı doktrinde tartışmalıdır; bu tartışma, tefecilik alacağının cebir veya tehditle tahsili girişiminin yağma suçu mu, yoksa yalnızca tehdit ya da kasten yaralama suçu mu oluşturacağını doğrudan etkilediğinden, bu tür karma isnatlarda savunmanın dikkatle kurulmasını gerektirir.
Yasal Ödünç İlişkileri ve İkrazatçılık ile Tefecilik Arasındaki Sınır
Sıkça sorulan bir soru, faiz karşılığı borç para vermenin her durumda suç olup olmadığıdır. Cevap hayırdır: her faizli ödünç ilişkisi tefecilik değildir. Bankalar ve ilgili mevzuata göre yetkilendirilmiş finansal kuruluşlar, gerekli izinlere sahip oldukları için faiz karşılığı kredi verebilirler; bu, hukuka uygun bir finansal faaliyettir ve tefecilik suçunu oluşturmaz. Tefeciliği oluşturan, bu yetkiye sahip olmayan kişilerin kazanç amacıyla ödünç para vermesidir.
Bu yasal çerçevenin somut bir örneği ikrazatçılıktır. Hazine ve Maliye Bakanlığından faaliyet izni almış ikrazatçılar, mevzuata uygun biçimde ve belirli sınırlar dahilinde faiz karşılığı ödünç para verebilirler; bu izne sahip olmadan aynı faaliyeti yürütmek ise TCK 241 kapsamında tefecilik suçunu oluşturur.
Nitekim Yargıtay Ceza Genel Kurulunun 2018/31 E., 2020/477 K. sayılı kararında da, sanığın “ikrazatçılık izni bulunmaması” doğrudan tefecilik suçunun oluşumuna esas alınan unsurlardan biri olarak değerlendirilmiştir. Bu nedenle bir isnadın tefecilik olarak nitelendirilmesinde, failin ilgili faaliyeti yürütmek üzere herhangi bir resmî izin veya ruhsata sahip olup olmadığı ilk incelenmesi gereken noktalardan biridir.
Bu ayrımın özünde iki ölçüt yatar: yetki ve kazanç amacı. Ödünç verme faaliyeti, yalnızca yetkili kurumların (banka, finans kuruluşu, ruhsatlı ikrazatçı) tekelindedir; bu tekelin dışında, kazanç elde etme amacıyla yapılan ödünç para verme, tarafların rızası bulunsa dahi tefecilik oluşturur. Buna karşılık, kazanç amacı taşımayan, örneğin bir kişinin gerçekten yardım amacıyla ve herhangi bir menfaat beklemeksizin bir yakınına borç vermesi suç değildir. Dolayısıyla belirleyici olan faizin kendisi değil, faaliyetin yetkisiz ve kazanç amaçlı olup olmadığıdır. Bu sınırın doğru çizilmesi, hem olağan borç ilişkilerinin gereksiz yere suç kapsamına alınmaması hem de örtülü tefecilik işlemlerinin tespit edilmesi bakımından kritik önemdedir.
Uygulamada Karşılaşılan Görünümler
Tefecilik suçu uygulamada farklı görünümlerde ortaya çıkabilir. Bunlar arasında doğrudan ödünç para verme; senet veya çek kırdırma yoluyla nakit sağlama; ve kredi kartı ya da POS cihazı üzerinden, gerçek bir mal veya hizmet satışı bulunmaksızın nakit temini gibi durumlar sayılabilir. Bu görünümler burada yalnızca hukuki nitelendirme amacıyla anılmaktadır; bunların hiçbirinin nasıl gerçekleştirileceğine ilişkin herhangi bir bilgi bu yazının konusu değildir.
Bu görünümlerin ortak paydası, hepsinin özünde kazanç amacıyla izinsiz bir kredi ilişkisi barındırmasıdır. Ancak bir işlemin bu kapsamda değerlendirilebilmesi için, her somut olayda maddedeki unsurların (izinsizlik, kazanç amacı, ödünç para verme) gerçekleşip gerçekleşmediği ayrıca incelenir. Görünüşte bir ticari işlem olan bir davranışın gerçekte tefecilik oluşturup oluşturmadığı, işlemin gerçek niteliğine göre belirlenir.
Yargıtay 9. Ceza Dairesinin 2020/2081 E., 2020/1475 K. sayılı kararında; POS cihazı üzerinden yürütülen tefecilik iddialarında, bankadan ilgili POS cihazına ait hesap dökümlerinin getirtilmesini, komisyon ödemesi yapılıp yapılmadığının sorulmasını ve hesap dökümünde adı geçen kişilerin gerçekten alışveriş yapıp yapmadıklarının tanık sıfatıyla tespit edilmesini zorunlu tutmuş; bu araştırmalar yapılmadan kurulan mahkûmiyet hükmünü eksik incelemeye dayandığı gerekçesiyle bozmuştur.
Benzer biçimde Yargıtay 9. Ceza Dairesinin 2020/6376 E., 2020/1859 K. sayılı ve 10.11.2020 tarihli kararında; sanığın ruhsatlı sahibi olduğu iş yerinde komisyon karşılığı kredi kartı çekimi yaptığı tanık ifadeleriyle sabit olduğu hâlde, mahkemenin sanığın soyut savunmasına itibar ederek iş yerini kimliği belirsiz üçüncü bir kişinin işlettiğini kabul etmesi ve bu hususu kolluk marifetiyle araştırmaması eksik araştırma sayılmış; ayrıca sanık hakkında aynı nitelikte başka bir dava dosyasının bulunması nedeniyle davaların CMK m. 8/1 uyarınca birleştirilmesi ve tefecilik faaliyetine ilişkin son eylem tarihinin suç tarihi olarak esas alınması gerektiği vurgulanarak hüküm bozulmuştur.
Yargıtay 5. Ceza Dairesinin 2017/7023 E., 2019/9203 K. sayılı kararında; senet kırdırma yöntemiyle işlenen bir olayda tefecilik suçunda suç tarihinin kazanç elde etmek amacıyla ödünç paranın fiilen verildiği tarih olduğunu; bu tarihin zamanaşımı ve zincirleme suç hükümlerinin uygulanması bakımından kesin biçimde belirlenmesi gerektiğini vurgulamıştır.
POS Tefeciliği ile 5464 Sayılı Kanunun İlişkisi: Hangi Suç Uygulanır?
POS cihazı üzerinden, gerçek bir mal veya hizmet satışı bulunmaksızın kredi kartından çekim yapılıp bedelin bir kısmının komisyon adı altında kesilerek nakit verilmesi biçimindeki görünümlerde, aynı fiilin hem TCK 241 hem de Banka Kartları ve Kredi Kartları Kanunu’nun (5464 sayılı Kanun) 36. maddesi kapsamına girip girmediği, uzun süre tartışmalı bir konu olmuştur. Bu tartışma, tek bir fiille iki farklı normun ihlal edildiği görünen durumlarda hangi hükmün uygulanacağını belirleyen içtima kurallarının somut bir uygulama alanıdır.
Yargıtay 9. Ceza Dairesi, 2020/7817 E., 2020/2297 K. sayılı ve 25.11.2020 tarihli kararında bu meseleyi ayrıntılı biçimde incelemiştir. Karara göre, TCK 241 ile 5464 sayılı Kanunun 36. maddesinin korudukları hukuki değer ve öngördükleri mağdur farklı olduğundan, aralarında “özel normun genel normu bertaraf etmesi” ilişkisi kurulamaz. Ancak POS tefeciliği hukuki anlamda tek bir fiil olduğundan TCK’nın 44. maddesindeki fikri içtima kuralı uygulanır ve failin kastı esas itibarıyla tefecilik suçuna yönelik olduğundan, yalnızca TCK 241 uygulanması gerekir; 5464 sayılı Kanunun 36. maddesi bu durumda tefecilik fiili içinde erimiş sayılır.
Kararda ayrıca, POS işlemi görünürde bir satım sözleşmesi gibi düzenlense de, 6098 sayılı Türk Borçlar Kanunu’nun 19. maddesi uyarınca bunun nispi bir muvazaa oluşturduğu; görünürdeki satım akdinin geçersiz, tarafların asıl iradesini yansıtan gizli ödünç (karz) sözleşmesinin ise geçerli kabul edilmesi gerektiği tespitine yer verilmiştir.
Bu içtihat, Yargıtay Ceza Genel Kurulunun 2021/239 E., 2022/325 K. sayılı ve 10.05.2022 tarihli kararıyla daha da derinleştirilmiştir. Somut olayda gerçek bir ödünç para verme değil, kredi kartı borcunun komisyon karşılığı ertelenmesi (“kart atlatma”) söz konusu olmasına rağmen Ceza Genel Kurulu, doktrindeki farklı görüşleri tartıştıktan sonra, TCK 241’in 5464 sayılı Kanunun 36. maddesini “tükettiği” sonucuna varmış ve failin eyleminin tek başına tefecilik suçu oluşturduğuna hükmetmiştir; kararda fikri içtimanın dayandığı “erime sistemi”nin, Yargıtay Ceza Genel Kurulunun 06.07.2010 tarih, 2010/8-51 E., 2010/162 K. sayılı kararında da benimsendiği gibi, hukuki anlamda tek olan fiilin en ağır normla cezalandırılması esasına dayandığı vurgulanmıştır.
Bu karara, eylemde gerçek bir ödünç para verme unsuru bulunmadığı gerekçesiyle yalnızca 5464 sayılı Kanunun uygulanması gerektiğini savunan üyelerden oluşan üç ayrı karşı oy yazılmıştır.
Bu içtihat çizgisi, Yargıtay Ceza Genel Kurulunun 2020/461 E., 2025/35 K. sayılı ve 22.01.2025 tarihli güncel kararıyla teyit edilmiştir; Kurul, 10.05.2022 tarih, 2021/239 E., 2022/325 K. sayılı kararına dayanarak POS tefeciliğinde TCK 44 fikri içtima yoluyla en ağır norm olan TCK 241’in uygulanması gerektiği sonucunu yinelemiştir. Uygulamadaki bu istikrar, Yargıtay 9. Ceza Dairesinin 2020/7118 E., 2021/1691 K. sayılı ve 25.03.2021 tarihli kararına da yansımıştır; kararda, aynı fiil nedeniyle hem tefecilikten beraat hem de 5464 sayılı Kanunun 36. maddesinden mahkûmiyete hükmedilmesinin hatalı olduğu, tek fiil olan eylemin yalnızca tefecilik suçunu oluşturacağı ve 5464 sayılı Kanun bakımından “ceza verilmesine yer olmadığına” karar verilmesi gerektiği belirtilerek hüküm bozulmuştur.
Tüzel Kişiler Hakkında Güvenlik Tedbiri (TCK 242)
Tefecilik faaliyetinin bir tüzel kişi (örneğin bir işyeri ya da şirket) bünyesinde ve onun yararına işlenmesi hâlinde, TCK 242 uyarınca bu tüzel kişi hakkında da güvenlik tedbiri gündeme gelebilir. TCK 242, bu bölümdeki suçların işlenmesi suretiyle yararına haksız menfaat sağlanan tüzel kişiler hakkında, TCK 60 çerçevesinde güvenlik tedbirlerine (faaliyet izninin iptali ve müsadere) hükmolunacağını düzenler.
Özellikle tefecilikte, elde edilen kazancın (menfaatin) müsaderesi pratik önem taşır; suç yoluyla elde edilen kazanç, kullanılmış olsa dahi değeri kadar müsadereye konu olabilir. Bu noktada müsaderenin kapsamı net biçimde ayrılmalıdır: müsadereye konu olan, tefecilik ilişkisinden elde edilen haksız kazançtır (faiz, komisyon veya başka ad altında sağlanan menfaat); ödünç olarak verilen ve ilke olarak borçluya ait kalan anaparanın kendisi, kazanç müsaderesinin kapsamına girmez. Bu ayrım, hem yargılama sürecinde hem de infaz aşamasında müsadere kararının kapsamının doğru belirlenmesi bakımından önemlidir.
Ayrıca ceza sorumluluğu gerçek kişilere ait olsa da, faaliyetin yürütüldüğü tüzel kişi bakımından güvenlik tedbirleri ayrıca gündeme gelebilir. TCK 242’nin bu bölümdeki suçların tümüne uygulanan genel yapısı ve tüzel kişilerin doğal fail/yararlanıcı konumu, ana hatlarıyla ihaleye fesat karıştırma yazımızda işlenmiştir; tefecilik bakımından da aynı ilkeler geçerlidir.
Tefecilik Suçunun Özel Görünüş Biçimleri
Tefecilik bir sırf hareket suçu olup ödünç paranın verildiği anda tamamlandığından, teşebbüs bakımından özellik gösterir. Ödünç para verme hareketine başlanıp elde olmayan nedenlerle tamamlanamadığı hâllerde teşebbüs tartışılabilir; ancak hareketin tamamlanmasıyla suç oluştuğundan, teşebbüs aşamasının sınırları dardır.
Suça iştirak mümkündür; ödünç para verme faaliyetine aracılık eden, işlemi organize eden ya da başka biçimde katkıda bulunan kişilerin sorumluluğu, fiile katkılarına göre belirlenir. Ayrıca birden fazla ödünç işleminin bulunduğu hâllerde suçların içtimaı kurallarının nasıl uygulanacağı, işlemlerin niteliğine ve aralarındaki ilişkiye göre değerlendirilir.
Tefecilik Suçunda İştirak
Yargıtay 5. Ceza Dairesinin 2016/8528 E., 2017/5235 K. sayılı kararında; tefecilik ilişkisine aracılık eden veya borcun tahsilinde rol üstlenen kişilerin sorumluluğu bakımından, faizle borç veren kişiyle birlikte hareket ederek faiz ödemelerinde muhatap olan bir başka failin, TCK’nın 37/1. maddesi uyarınca müşterek fail olarak cezalandırılması gerektiğine hükmetmiştir.
Tefecilik Suçunda Etkin Pişmanlık ve Şikâyet Bakımından Durum
Tefecilik suçu bakımından iki önemli usul noktası vardır. Birincisi, suç şikâyete tabi değildir; resen soruşturulur. Yani soruşturmanın başlaması için ödünç alan kişinin ya da bir başkasının şikâyette bulunması gerekmez. Suçun işlendiğinin öğrenilmesi hâlinde Cumhuriyet savcılığı kendiliğinden soruşturma başlatır. Bu, suçun ekonomik düzeni koruyan kamusal niteliğinin bir sonucudur.
İkincisi, tefecilik suçu bakımından maddede özel bir etkin pişmanlık hükmü öngörülmemiştir. Etkin pişmanlık, bazı suçlarda failin suç sonrası olumlu davranışları karşılığında cezada indirim sağlayan bir kurumdur; ancak tefecilik suçu özelinde böyle bir düzenleme bulunmadığından, bu suça özgü bir etkin pişmanlık indirimi uygulanamaz. Bu durum, tefecilikte savunma stratejisinin daha çok suçun unsurlarının (özellikle kazanç amacının) bulunup bulunmadığı üzerine kurulmasını gerektirir.
Faiz Sarmalındaki Borçlunun Durumu
Tefecilik suçu, yalnızca ödünç para veren kişiyi değil, kazanç amaçlı ve izinsiz bir kredi ilişkisine girmiş, borç yükü altında ezildiğini düşünen kişileri de yakından ilgilendirir. Bu suç resen soruşturulduğundan, borçlunun şikâyeti soruşturmanın başlaması için zorunlu değildir; ancak bir kişi, tefecilik faaliyetine ilişkin bilgi ve belgeleri Cumhuriyet başsavcılığına bildirerek sürecin başlamasına katkıda bulunabilir. Böyle bir bildirim, olayın soruşturulması bakımından değerlendirilir.
Bu noktada, borçlu açısından önemli bir husus, tefecilik ilişkisinden doğduğu ileri sürülen borcun hukuki geçerliliği ve icra takibi karşısındaki durumudur. İzinsiz ve kazanç amaçlı bir ödünç ilişkisinden kaynaklanan taleplerin hukuki dayanağı tartışmalı olabilir; bu konu, hem ceza hem de icra-iflas hukuku boyutuyla ayrıca değerlendirilmesi gereken teknik bir konudur.
Hazine’nin bu suçta hem doğrudan mağdur hem de suçtan zarar gören sıfatını taşıyabildiği, Yargıtay 6. Ceza Dairesinin 2017/2735 E., 2020/3632 K. sayılı kararında da teyit edilmiştir; kararda, kovuşturma evresinde davadan haberdar edilmeyen Hazine’nin, gerekçeli kararın tebliği üzerine sonradan katılma iradesini ortaya koyarak hükmü temyiz edebileceği kabul edilmiştir.
Tefecilik Suçunda Yaptırım, Görevli Mahkeme ve Zamanaşımı
Tefecilik suçunun temel cezası iki yıldan altı yıla kadar hapis ve beşyüz günden beşbin güne kadar adli para cezasıdır. Suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde ceza bir kat artırılır (dört yıldan on iki yıla). Temel hâlde ceza alt sınırının iki yıl olması nedeniyle, hükmün açıklanmasının geri bırakılması (HAGB) gibi kurumlar ancak somut olayda hükmedilen cezanın iki yıl ve altında kalması hâlinde gündeme gelebilir; örgüt nitelikli hâlde ceza çok daha yüksek olacağından bu imkânlar pratikte ortadan kalkar.
Suç resen soruşturulur ve şikâyete tabi değildir. Görevli mahkeme asliye ceza mahkemesidir. Dava zamanaşımı bakımından, temel hâlde ceza üst sınırı altı yıl olduğundan, suç genel kurallara göre on beş yıllık dava zamanaşımına tabidir. Örgüt nitelikli hâlde üst sınırın yükselmesi zamanaşımı hesabını etkileyebilir; zamanaşımını kesen ve durduran işlemler de bu süreyi etkiler.
Tefecilik Suçunda Tutuklama ve Adli Kontrol Tedbirleri
Tefecilik, Ceza Muhakemesi Kanunu’nun 100. maddesinin üçüncü fıkrasında sayılan ve kuvvetli suç şüphesi hâlinde tutuklama nedeninin var sayıldığı katalog suçlar arasında yer almaz. Bu nedenle tefecilik isnadıyla tutuklama kararı verilebilmesi için, genel tutuklama şartlarının tamamının — kuvvetli suç şüphesinin varlığını gösteren somut delillerin bulunması ve ayrıca kaçma şüphesi ya da delilleri karartma tehlikesi gibi bir tutuklama nedeninin somut olarak gerekçelendirilmesi — birlikte gerçekleşmesi aranır. Yalnızca isnat edilen suçun ağırlığı, tek başına tutuklama kararı için yeterli bir gerekçe oluşturmaz.
Tutuklamanın ölçülülük ilkesi gereği son çare (ultima ratio) niteliğinde bir koruma tedbiri olması nedeniyle, tefecilik dosyalarında yurt dışına çıkış yasağı, belirli aralıklarla imza yükümlülüğü gibi adli kontrol tedbirlerinin öncelikle değerlendirilmesi beklenir. Özellikle kazanç amacının tartışmalı olduğu, tek seferlik bir işleme dayanan veya delillerin toplanmasının büyük ölçüde tamamlandığı dosyalarda, tutuklama yerine adli kontrol tedbirlerinin uygulanmasının talep edilmesi, savunmanın önemli bir parçasını oluşturur.
Tefecilik Suçunda Savunma Bakımından Öne Çıkan Hususlar
Tefecilik isnadıyla yürütülen bir dosyada savunmanın odak noktası, çoğu zaman kazanç amacının bulunup bulunmadığıdır. Ödünç para verme ilişkisinin kazanç sağlama amacı taşımadığı, örneğin gerçekten yardım amacıyla ve herhangi bir menfaat beklentisi olmaksızın yapıldığı hâllerde suç oluşmaz. Bu nedenle tarafların ilişkisi, verilen ve geri istenen tutar ile işlemin koşulları titizlikle incelenmelidir.
İkinci olarak, işlemin gerçekten “ödünç para verme” niteliği taşıyıp taşımadığı; örneğin gerçek bir ticari ilişkiye dayanıp dayanmadığı değerlendirilmelidir. Üçüncü olarak, örgüt nitelikli hâlin (f.2) isnat edildiği dosyalarda, örgütün varlığının gerçekten kanıtlanıp kanıtlanmadığı ayrıca ele alınmalıdır; bu, cezada çok büyük fark yaratır. Bu değerlendirmeler, hem tefecilik şüphesiyle karşılaşan kişi hem de faiz sarmalında olduğunu düşünen borçlu bakımından farklı stratejiler gerektirir. Suçun yürürlükteki metni için Türk Ceza Kanunu’nun resmi metnine başvurabilirsiniz.
Dördüncü olarak, dosyada ödünç ilişkisinin gerçekten kurulup kurulmadığı ve tarafların iddialarının belgelerle örtüşüp örtüşmediği incelenmelidir. Uygulamada tefecilik iddiaları çoğu zaman senet, çek, banka kayıtları ve tanık beyanları gibi delillere dayanır; bu delillerin gerçeği yansıtıp yansıtmadığı, tutarların ne şekilde belirlendiği ve ödemelerin niteliği titizlikle değerlendirilmelidir. Kimi zaman gerçekte var olmayan ya da abartılmış bir borç ilişkisi de tefecilik iddiasıyla gündeme gelebilir; bu nedenle delil değerlendirmesi savunmanın ayrılmaz bir parçasıdır.
Son olarak, tefecilik dosyalarının çoğu zaman yalnızca ceza boyutuyla sınırlı kalmadığı, aynı zamanda borç ilişkisinin geçerliliği, icra takipleri ve olası başka suçlarla (örneğin dolandırıcılık) iç içe geçtiği unutulmamalıdır. Bu nedenle savunma stratejisinin, olayın hem ceza hem de borç hukuku boyutunu bütünlüklü biçimde ele alacak şekilde kurulması yerinde olur. Erken aşamada doğru bir hukuki değerlendirme, hem gereksiz bir mahkûmiyetin önlenmesi hem de hakların etkin biçimde korunması bakımından belirleyici olabilir.
Sık Sorulan Sorular
Tefecilik suçunun cezası nedir?
Tefecilik suçunun temel cezası iki yıldan altı yıla kadar hapis ve beşyüz günden beşbin güne kadar adli para cezasıdır; iki yaptırım birlikte uygulanır. Suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde ceza bir kat artırılır; bu durumda ceza dört yıldan on iki yıla kadar hapse yükselir.
Tek seferlik ödünç para vermek tefecilik sayılır mı?
Yargıtay’ın yerleşik güncel yaklaşımına göre, kazanç elde etme amacıyla yapılan tek bir ödünç işlemi dahi tefecilik suçunun oluşması için yeterlidir. Faaliyetin meslek hâline getirilmiş olması ya da süreklilik taşıması aranmaz. Belirleyici olan işlemin sayısı değil, kazanç amacının bulunup bulunmadığıdır.
Tefecilik şikâyete tabi midir?
Hayır. Tefecilik suçu resen soruşturulur; soruşturmanın başlaması için şikâyet gerekmez. Ayrıca bu suça özgü bir etkin pişmanlık hükmü de öngörülmemiştir. Suç, ekonomik düzeni koruyan kamusal niteliği nedeniyle şikâyete bağlı değildir.
Borç para verirken faiz istemek her zaman suç mudur?
Her borç ilişkisi suç değildir. Tefecilik, ödünç para verme faaliyetinin gerekli izin olmaksızın ve kazanç elde etme amacıyla yapılmasıdır. Kazanç amacı bulunmayan, yardım amaçlı borç verme suç oluşturmaz. Ancak izinsiz ve kazanç amaçlı ödünç para verme, tarafların rızası bulunsa dahi tefecilik suçunu oluşturabilir; rıza suçu ortadan kaldırmaz.
POS cihazıyla veya kredi kartıyla tefecilik yapılabilir mi?
Evet. Kredi kartı ya da POS cihazı üzerinden, gerçek bir mal veya hizmet satışı bulunmaksızın nakit temin edilmesi ve karşılığında komisyon veya benzeri bir kazanç elde edilmesi tefecilik suçu kapsamında değerlendirilir. Bu tür iddialarda Yargıtay, bankadan cihaz kayıtlarının getirtilmesi ve işlem taraflarının tanık olarak dinlenmesi gibi ayrıntılı bir araştırma yapılmasını aramaktadır.
POS tefeciliğinde hem tefecilikten hem de Banka Kartları ve Kredi Kartları Kanunu’ndan mı ceza verilir?
Hayır. Yargıtay Ceza Genel Kurulunun 2021/239 E., 2022/325 K. ve 2020/461 E., 2025/35 K. sayılı kararlarında istikrarlı biçimde kabul edildiği üzere, POS tefeciliği hukuki anlamda tek bir fiil olduğundan TCK’nın 44. maddesindeki fikri içtima kuralı uygulanır; fail yalnızca daha ağır norm olan TCK 241 tefecilik suçundan cezalandırılır, 5464 sayılı Kanunun 36. maddesi bu fiil içinde erimiş sayılır.
Tefecilikten para alan kişi de suça iştirak etmiş sayılır mı?
Hayır, kural olarak sayılmaz; ödünç alan kişi kanunun izlediği suç politikası gereği cezalandırılmayan “pasif fail” konumundadır. Ancak işlemi organize eden, tahsilat sürecinde aracılık eden veya faiz ödemelerinde muhatap olan üçüncü bir kişi, somut katkısına göre müşterek fail olarak sorumlu tutulabilir.
Tefecilik suçunda zincirleme suç hükümleri her zaman uygulanır mı?
Hayır. Zincirleme suç hükümlerinin uygulanabilmesi için failin tüm eylemleri tek bir suç işleme kararı kapsamında gerçekleştirmiş olması gerekir. Her ödünç işleminin ayrı ve anlık bir kararla verildiğinin tespiti hâlinde, mağdur sayısınca ayrı tefecilik suçundan hüküm kurulur.
İkrazatçılık ile tefecilik arasındaki fark nedir?
İkrazatçılık, Hazine ve Maliye Bakanlığından alınan resmî izinle, mevzuata uygun sınırlar dahilinde faiz karşılığı ödünç para verilmesi faaliyetidir ve hukuka uygundur. Tefecilik ise bu izne sahip olmadan, kazanç elde etmek amacıyla ödünç para verilmesidir. Failin ilgili faaliyet için resmî bir izne sahip olup olmadığı, tefecilik isnadının değerlendirilmesinde ilk incelenmesi gereken noktalardan biridir.
Tefecilik suçunda müsadere nasıl uygulanır, ödünç verilen anapara da müsadere edilir mi?
Müsadere, tefecilik ilişkisinden elde edilen haksız kazancı (faiz, komisyon veya başka bir ad altında sağlanan menfaati) kapsar. Ödünç olarak verilen ve ilke olarak borçluya ait kalması gereken anapara, kazanç müsaderesinin kapsamına girmez; bu ayrım infaz aşamasında müsadere kararının kapsamının belirlenmesi bakımından önemlidir.
Tefecilik suçunda tutuklama kararı verilebilir mi?
Tefecilik, CMK m. 100/3’te sayılan katalog suçlardan değildir; bu nedenle tutuklama için kuvvetli suç şüphesinin yanında ayrıca somut bir tutuklama nedeninin (kaçma şüphesi veya delil karartma tehlikesi gibi) gerekçelendirilmesi gerekir. Ölçülülük ilkesi gereği, uygun olan dosyalarda tutuklama yerine adli kontrol tedbirlerinin uygulanması öncelikle değerlendirilir.
Tefecilik Suçu Bakımından Sonuç
Tefecilik suçu (TCK 241), kazanç elde etmek amacıyla ve gerekli izin olmaksızın başkasına ödünç para verilmesini cezalandıran, kayıt dışı kredi piyasasını hedef alan önemli bir suç tipidir. Suç bir sırf hareket suçudur; kazancın fiilen elde edilmesi aranmaz, kazanç kastı yeterlidir.
Tek bir ödünç işlemi dahi suçun oluşması için yeterli kabul edilir; suçun konusu yalnızca paradır ve tarafların rızası suçu ortadan kaldırmaz. Örgüt faaliyeti çerçevesinde işlenmesi hâlinde ceza bir kat artar; POS cihazı üzerinden işlenen görünümlerde ise fikri içtima kuralı gereği yalnızca tefecilik hükümleri uygulanır. Suç resen soruşturulur, şikâyete tabi değildir ve asliye ceza mahkemesinde görülür.
İstanbul’un Bahçelievler ilçesinde, Bakırköy Adliyesi’ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir.
Av. Sinan Karabacak – Cep Tel: +90 535 671 88 95
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →



Bir Yorum