İçindekiler
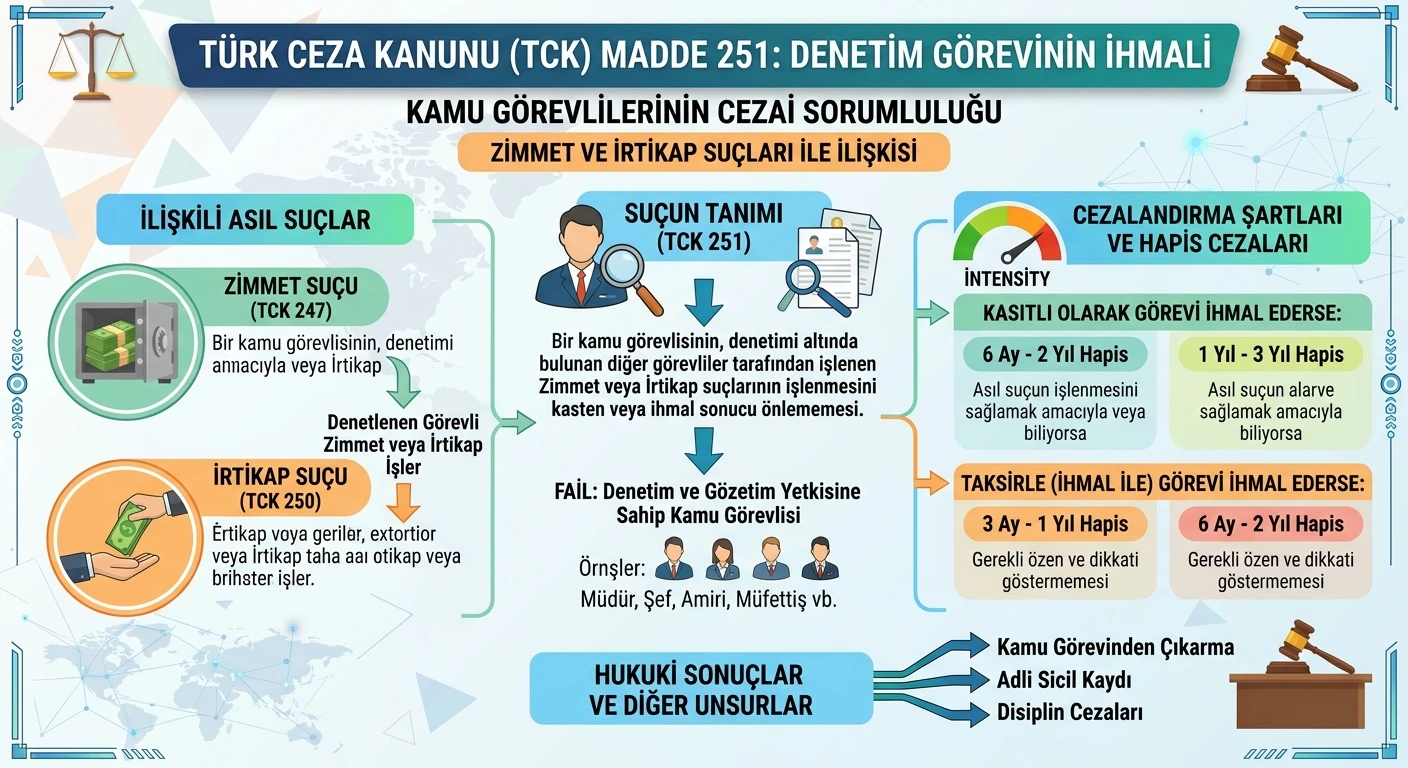
Denetim görevinin ihmali suçu, denetimle yükümlü bir kamu görevlisinin, denetlediği görevlilerin zimmet veya irtikap suçu işlemesine kasten göz yumması ya da denetim görevini ihmal ederek bu suçların işlenmesine imkân sağlamasıdır ve 5237 sayılı Türk Ceza Kanunu‘nun 251’inci maddesinde düzenlenmiştir. Denetim görevini ihmal ederek zimmet veya irtikaba imkân sağlayan kamu görevlisi TCK m.251/2 uyarınca 3 aydan 3 yıla kadar hapis cezası ile cezalandırılır. Suçun işlendiğini bilerek kasten göz yuman kamu görevlisi ise TCK m.251/1 uyarınca işlenen suçun müşterek faili sayılır ve asıl failin cezasını alır: basit zimmette 5 yıldan 12 yıla, nitelikli zimmette 7 yıl 6 aydan 18 yıla, icbar suretiyle irtikapta 5 yıldan 10 yıla kadar hapis. Suç şikâyete bağlı değildir; uzlaştırma, önödeme, kamu davasının açılmasının ertelenmesi ve basit yargılama uygulanmaz. TCK m.251/2’deki suç için 4483 sayılı Kanun’a göre soruşturma izni gerekir, davaya asliye ceza mahkemesi bakar ve dava zamanaşımı 8 yıldır.
Denetim görevinin ihmali, Türk Ceza Kanunu’nun “Kamu İdaresinin Güvenilirliğine ve İşleyişine Karşı Suçlar” bölümünde yer alır ve bir tahsildarın, veznedarın veya memurun zimmetinin ortaya çıkmasının ardından çoğu zaman o görevliyi denetlemesi gereken belediye başkanı, müdür, şef veya muhasebe yetkilisi hakkında gündeme gelir. Dosyalardaki asıl tartışma; amirin denetim yükümlülüğünün bulunup bulunmadığı, zimmetin denetimle fark edilebilir olup olmadığı, olayın kasten göz yumma mı yoksa ihmal mi sayılacağı ve suçtan zarar gören kurumun davaya katılıp katılamayacağıdır.
Kanun metninin resmi kaynağı: 5237 sayılı Türk Ceza Kanunu, mevzuat.gov.tr
Yargıtay Kararları Işığında Denetim Görevinin İhmali Suçunun Oluşması İçin Gerekli Şartlar
Denetim görevinin ihmali suçunun oluşması için Yargıtay tarafından bazı kriterler ortaya konulmuştur. Yargıtay 5. Ceza Dairesinin 2011/2067 E., 2012/12477 K. sayılı ve 05.12.2012 tarihli kararında, TCK m.251’deki suçun oluşması için failin denetim görevini ihmal etmesinden yararlanılarak başka bir kişi tarafından zimmet veya irtikap suçunun işlenmesi ve denetim görevinin ihmali ile zimmet ya da irtikabın işlenmesi arasında illiyet bağının bulunması gerektiği belirtilmiştir. Maddeler hâlinde saymak gerekirse TCK m.251/2’deki denetim görevinin ihmali suçunun oluşması için:
- Failin kamu görevlisi olması,
- Failin, zimmet veya irtikap suçunu işleyen görevliyi ya da onun yürüttüğü işlemleri denetlemekle kanun, yönetmelik veya görev tanımı gereği yükümlü bulunması,
- Failin bu denetim görevini hiç ya da gereği gibi yerine getirmemesi,
- Denetlenen görevli tarafından zimmet veya irtikap suçunun fiilen işlenmiş olması,
- Denetim görevinin ihmali ile zimmet veya irtikabın işlenmesi arasında nedensellik bağı bulunması; yani düzgün bir denetimle suçun önlenebilir veya ortaya çıkarılabilir olması,
- Failin zimmet veya irtikabın işlendiğini bilmemesi; bilerek göz yumması hâlinde TCK m.251/1’in uygulanması
gerekmektedir. Bu şartlardan biri eksikse TCK m.251/2’deki suç oluşmaz. Yargıtay 5. Ceza Dairesinin 2014/10310 E., 2018/465 K. sayılı ve 08.02.2018 tarihli kararında, PTT merkez müdürlüğünde gişe memurlarını denetlemekle görevli şeflerin usulsüz havale ödemelerine onay verdikleri ve gün sonunda ödeme belgelerini MERNİS kimlik bilgileriyle karşılaştırmadıkları, zimmetin daire içi basit bir araştırmayla tespit edilebildiği olayda, şeflerin TCK m.251/2 uyarınca mahkûmiyetine karar verilmesi gerektiği belirtilerek beraat hükümleri bozulmuştur.
A- TCK 251 Madde Metninin İncelenmesi
5237 sayılı Türk Ceza Kanunu’nun 251’inci maddesi yürürlükteki hâliyle aşağıdaki gibidir:
Denetim görevinin ihmali
Madde 251- (1) Zimmet veya irtikap suçunun işlenmesine kasten göz yuman denetimle yükümlü kamu görevlisi, işlenen suçun müşterek faili olarak sorumlu tutulur.
(2) Denetim görevini ihmal ederek, zimmet veya irtikap suçunun işlenmesine imkan sağlayan kamu görevlisi, üç aydan üç yıla kadar hapis cezası ile cezalandırılır.
1- Maddenin Yapısı ve Korunan Hukuki Değer
TCK m.251, 1 Haziran 2005’te yürürlüğe girdiğinden bu yana değiştirilmemiştir ve iki fıkradan oluşur. Birinci fıkra bağımsız bir suç tanımlamaz; zimmet veya irtikaba kasten göz yuman denetim görevlisini, o suçun müşterek faili hâline getiren bir sorumluluk kuralıdır. İkinci fıkra ise ihmali davranışla işlenen, kendi cezası olan bağımsız bir suç tipidir. Mülga 765 sayılı Türk Ceza Kanunu’ndaki karşılığı 203’üncü maddedir.
Korunan hukuki değer, kamu idaresinin güvenilirliği ve kamu malvarlığının korunmasıdır. Kamu idaresi, mal ve parayı yöneten görevlilerin üzerine bir denetim katmanı kurarak zimmet ve irtikabı önlemeye çalışır. Bu katmanın görevini yapmaması, suçun işlenmesine kapı açar. TCK m.251, denetim mekanizmasını bir ceza normuyla güvence altına alır.
2- İki Fıkra Arasındaki Temel Fark
TCK m.251’in iki fıkrası, failin zimmet veya irtikaptan haberdar olup olmamasına göre ayrılır:
| Ölçüt | TCK m.251/1 (kasten göz yumma) | TCK m.251/2 (denetimi ihmal) |
|---|---|---|
| Failin bilgisi | Zimmet veya irtikabın işlendiğini biliyor | Suçun işlendiğini bilmiyor |
| Davranış | Bilerek müdahale etmiyor, suça göz yumuyor | Denetim görevini yapmıyor veya özensiz yapıyor |
| Hukuki nitelik | Zimmet veya irtikabın müşterek failliği | Bağımsız ihmali suç |
| Ceza | Asıl suçun cezası (zimmette 5-12 yıl) | 3 ay-3 yıl hapis |
| Görevli mahkeme | Ağır ceza (zimmet ve icbar ile irtikapta) | Asliye ceza |
| Soruşturma izni | 3628 sayılı Kanun m.17 ile aranmaz | 4483 sayılı Kanun’a göre gerekir |
| Kurumun katılması | Mümkün (3628 s.K. m.18) | Doğrudan zarar olmadığından mümkün değil |
| Dava zamanaşımı | Zimmette 15 yıl | 8 yıl, kesilirse 12 yıl |
B- Suçun Unsurları
1- Fail: Denetimle Yükümlü Kamu Görevlisi
Denetim görevinin ihmali, yalnızca kamu görevlisi tarafından işlenebilen bir özgü suçtur. Kamu görevlisi olmak da tek başına yetmez; failin, zimmet veya irtikabı işleyen görevliyi ya da onun işlemlerini denetleme yükümlülüğü taşıması gerekir. Hiyerarşide üst konumda bulunmak, denetim yükümlülüğünü kendiliğinden doğurmaz; yükümlülüğün kanun, yönetmelik, yönerge, görev tanımı veya yetki devri gibi bir hukuki kaynağı olmalıdır.
Yargıtay kararlarında fail olarak değerlendirilen görevlilere şu örnekler verilebilir:
- Belediye başkanı ve mali hizmetler müdürü: Tahsildarın tahsil ettiği gelirleri belediye hesaplarına yatırmaması olayında Yargıtay 5. Ceza Dairesinin 2020/7020 E., 2023/6144 K. sayılı ve 09.05.2023 tarihli kararına konu dosyada belediye başkanı TCK m.251/2’den yargılanmıştır.
- PTT şefleri: Yargıtay 5. Ceza Dairesinin 2014/10310 E., 2018/465 K. sayılı kararında, gişe memurlarının havale ödemelerini onaylayan şefler.
- Cumhuriyet savcıları: Yargıtay Ceza Genel Kurulunun 2023/88 E., 2023/112 K. sayılı ve 01.03.2023 tarihli kararına konu dosyada, adli emanet memurluğunu denetlemekle görevli Cumhuriyet savcıları, emanetteki ziynet eşyalarının memurlarca zimmete geçirilmesi nedeniyle bu suçtan yargılanmıştır.
- Kamu kurumu şube müdürü: Yargıtay 5. Ceza Dairesinin 2023/8749 E., 2024/9957 K. sayılı kararına konu dosyada Milli Piyango İdaresi şube müdürü.
- Kooperatif ve meslek kuruluşu yöneticileri: 1163 sayılı Kooperatifler Kanunu’nun Ek 2’nci maddesi uyarınca belirli kooperatiflerin yönetim ve denetim kurulu üyeleri, kooperatifin para ve malları bakımından kamu görevlisi gibi sorumlu tutulur. Yargıtay 5. Ceza Dairesinin 2020/7058 E., 2023/10062 K. sayılı kararına konu dosyada yapı kooperatifinin yönetim ve denetim kurulu üyeleri hakkında bu suçtan dava açılmıştır.
2- Denetim Yükümlülüğünün Kaynağı ve Kapsamı
Denetim yükümlülüğünün içeriği, failin görev yaptığı alana ilişkin mevzuattan belirlenir. Belediyeler bakımından 5393 sayılı Belediye Kanunu ve 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu, PTT gibi kurumlar bakımından iç yönetmelikler ve iş akış talimatları bu yükümlülüğü somutlaştırır.
Alt birimlere müdür atamak, üst amirin denetim yükümlülüğünü ortadan kaldırmaz. Yargıtay 5. Ceza Dairesinin 2022/5479 E., 2022/15124 K. sayılı ve 28.12.2022 tarihli kararında, harcama yetkilisi olan belde belediye başkanının birim müdürü atamış olmasının gözetim ve denetim yükümlülüğünü ortadan kaldırmayacağı; ekinde hiçbir belge bulunmayan muhasebe işlem fişini ve ekinde 2008 tarihli uçak biletleri bulunan 2013 tarihli ödeme emri belgesini araştırmadan imzalayıp mükerrer mahsup işlemini tamamlamasının TCK m.251/2’deki suçu oluşturduğu belirtilerek beraat hükmü bozulmuştur. Kararın karşı oyunda ise belediye başkanının her işlemi kalem kalem takip etmesinin beklenemeyeceği, aksi kabulün kusursuz sorumluluğa yol açacağı vurgulanmıştır. Bu tartışma, uygulamada denetim yükümlülüğünün sınırının somut belgeye ve imzaya göre belirlendiğini gösterir: amirin önüne gelen ve imzaladığı belgedeki açık aykırılık, sorumluluğun en güçlü dayanağıdır.
Denetim yükümlülüğü bulunmayan kişinin özensiz davranışı ise TCK m.251’i değil, koşulları varsa ihmali davranışla görevi kötüye kullanma suçunu (TCK m.257/2) oluşturur.
3- Hareket: Denetim Görevini İhmal Etmek
TCK m.251/2’deki hareket, denetim görevinin hiç yapılmaması veya gereği gibi yapılmamasıdır. Bu nedenle suç ihmali davranışla işlenir. Kasa sayımının yapılmaması, gün sonu tahsilat listelerinin veznedeki parayla karşılaştırılmaması, ödeme belgelerinin ekleri incelenmeden imzalanması, tahsil edilen paranın bankaya yatırılıp yatırılmadığının takip edilmemesi uygulamada en sık görülen ihmal biçimleridir.
İhmali suçların genel yapısı bakımından kasten öldürmenin ihmali davranışla işlenmesi yazımızdaki açıklamalar da yol göstericidir. TCK m.251/2, ihmali hareketi kanunda doğrudan tanımladığı için TCK m.83’teki ihmali davranışla işleme kuralına başvurmayı gerektirmez.
4- Netice ve Nedensellik: Zimmet veya İrtikaba İmkân Sağlamak
TCK m.251/2 bir netice suçudur. Denetim görevinin ihmal edilmesi tek başına yetmez; bu ihmal sonucunda bir başkası tarafından zimmet veya irtikap suçunun işlenmiş olması ve ihmalin bu suçun işlenmesine “imkân sağlamış” olması gerekir.
Nedensellik bağı, düzgün bir denetimin zimmeti önleyip önlemeyeceği veya ortaya çıkarıp çıkarmayacağı sorusuyla belirlenir. Zimmet, açığa çıkmasını engelleyecek hileli davranışlarla işlenmişse, gereği gibi yapılan bir denetimle bile fark edilemeyeceğinden nedensellik bağı kurulamaz. Yargıtay 5. Ceza Dairesinin 2015/3497 E., 2019/2295 K. sayılı ve 21.02.2019 tarihli kararında, zimmet failinin nitelikli zimmetten mahkûmiyetinin onandığı olayda, zimmetin açığa çıkmamasını sağlamaya yönelik hileli davranışlarla işlenmesi nedeniyle sanıkların zimmeti denetimle belirleme imkânlarının bulunmadığı, bu nedenle suçun unsurlarının oluşmadığı belirtilmiştir.
Buna karşılık zimmet basit bir kayıt kontrolüyle tespit edilebiliyorsa nedensellik bağı kurulur. Yargıtay 5. Ceza Dairesinin 2014/10310 E., 2018/465 K. sayılı kararındaki PTT olayında eylemlerin daire içi basit bir araştırmayla ortaya çıkarılabildiği vurgulanmıştır. Uygulamada bu iki karar, savunmanın ve iddianın en çok başvurduğu ölçütü oluşturur: zimmet ne kadar ustaca gizlenmişse amirin sorumluluğu o kadar zayıflar.
5- Asıl Suçun Varlığı ve Bekletici Mesele
TCK m.251, ancak denetlenen görevli tarafından zimmet veya irtikap suçu işlendiğinde uygulanır. Rüşvet, görevi kötüye kullanma veya güveni kötüye kullanma gibi başka suçlara imkân sağlanması bu maddenin kapsamına girmez.
Zimmet veya irtikap sabit değilse ya da eylem başka bir suç olarak nitelendirilirse TCK m.251 uygulanamaz. Yargıtay 5. Ceza Dairesinin 2020/7058 E., 2023/10062 K. sayılı ve 17.10.2023 tarihli kararına konu dosyada, kooperatif gelirlerinin kayıt dışı bırakılması eyleminde zimmetin unsurları oluşmadığından yönetim kurulu üyeleri hakkında TCK m.257/2’deki ihmali davranışla görevi kötüye kullanma, denetim kurulu üyeleri hakkında 1163 sayılı Kanun Ek 2/3’teki suç uygulanmıştır. Yargıtay 5. Ceza Dairesinin 2022/3206 E., 2025/2171 K. sayılı ve 24.02.2025 tarihli kararında da asıl eylemin irtikap değil TCK m.257/3’teki suç olabileceği kabul edilince, denetim görevini ihmal ederek irtikaba neden olma isnadının TCK m.257/2 kapsamında değerlendirilmesi gerektiği belirtilmiştir.
Zimmet faili hakkında ayrı bir dava görülüyorsa, o davanın sonucu bekletici mesele yapılmalıdır. Yargıtay 5. Ceza Dairesinin 2011/2067 E., 2012/12477 K. sayılı kararında, zimmet failinin ağır ceza mahkemesindeki davasının sonucu beklenmeden denetim görevlileri hakkında hüküm kurulması eksik inceleme sayılarak bozulmuştur.
Zimmet failinin ölmesi, yaşının küçüklüğü veya hakkında HAGB kararı verilmesi gibi şahsi nedenler, zimmetin işlendiği olgusunu ortadan kaldırmaz. Yargıtay 5. Ceza Dairesinin 2014/10310 E., 2018/465 K. sayılı kararına konu dosyada zimmet faillerinden biri hakkında HAGB kararı verilmiş olmasına rağmen şeflerin TCK m.251/2’den sorumluluğu kabul edilmiştir.
6- Mağdur
Suçun mağduru toplum ve kamu idaresidir. Zimmete geçirilen para veya malın ait olduğu kurum zimmet suçundan doğrudan zarar görür; ancak Yargıtay, TCK m.251/2’deki suçtan bu kurumun doğrudan zarar görmediğini kabul etmektedir. Bu ayrımın katılma hakkına etkisi aşağıda usul bölümünde açıklanmıştır.
7- Manevi Unsur: Kasten Göz Yumma ile İhmal Arasındaki Sınır
TCK m.251’in iki fıkrası manevi unsura göre ayrılır. TCK m.251/1’de fail zimmetin veya irtikabın işlendiğini bilir ve buna rağmen engellemez; bu, zimmete yönelik kast demektir. TCK m.251/2’de ise fail suçun işlendiğini bilmez; yalnızca denetim görevini yapmamaktadır. Kanun 251/2’de taksir ifadesini kullanmadığından, failin denetim görevini yerine getirmediğinin farkında olması ve buna rağmen bu görevi yapmaması aranır; zimmetin işlendiğine ilişkin bilgi ise aranmaz.
Kasten göz yumma ağır sonuçlar doğurduğundan, Yargıtay bunun somut delille ispat edilmesini arar. Yargıtay 5. Ceza Dairesinin 2014/3118 E., 2016/4201 K. sayılı ve 25.04.2016 tarihli kararında, belediye tahsildarının zimmetine kasten göz yumduklarını gösteren yeterli ve kesin kanıt bulunmayan belediye başkanı ile mali hizmetler müdür vekilinin, tahsilat ve harcama işlemlerini denetlememe fiillerinin TCK m.251/2’deki suçu oluşturduğu belirtilerek, TCK m.251/1 yollamasıyla zimmetten kurulan mahkûmiyet hükümleri bozulmuştur.
Kasten göz yummanın tipik delilleri; amirin zimmetten haberdar edildiğini gösteren yazışmalar, şikâyet veya ihbarlara rağmen işlem yapılmaması, eksik çıkan kasanın tutanak düzenlenmeden kapatılması ve amirin zimmetten pay aldığına ilişkin bulgulardır. Bu deliller yoksa isnat TCK m.251/2’ye döner.
8- Hukuka Uygunluk Nedenleri
TCK m.251 bakımından hukuka uygunluk nedenleri uygulamada nadiren gündeme gelir. Üst makamın, denetimin yapılmamasına ilişkin bir talimatı bile bu suçu hukuka uygun hâle getirmez; çünkü zimmet veya irtikaba imkân sağlayan bir emir, konusu suç oluşturan ve yerine getirilmemesi gereken bir emirdir. Denetim görevlisinin gerçekten imkânsızlık içinde bulunması, örneğin personel eksikliği nedeniyle aynı anda birden fazla birimi yürütmesi ise kusurluluk ve nedensellik değerlendirmesinde dikkate alınır.
C- Kasten Göz Yumma: Müşterek Faillik (TCK 251/1)
TCK m.251/1, zimmet veya irtikabın işlenmesine kasten göz yuman denetim görevlisini, işlenen suçun müşterek faili olarak sorumlu tutar. Bu hüküm, TCK m.37’deki genel iştirak kurallarına göre yardım eden sayılabilecek bir kişiyi doğrudan fail konumuna getirir. Böylece göz yuman amir, asıl failin aldığı cezayla cezalandırılır ve yardım edenlere uygulanan TCK m.39 indirimi yapılmaz.
1- TCK 251/1’de Uygulanacak Cezalar
TCK m.251/1’de ceza, göz yumulan suçun cezasıdır:
| Göz yumulan suç | Kanun maddesi | Ceza |
|---|---|---|
| Basit zimmet | TCK m.247/1 | 5 yıldan 12 yıla kadar hapis |
| Nitelikli (hileli) zimmet | TCK m.247/2 | 7 yıl 6 aydan 18 yıla kadar hapis |
| Kullanma zimmeti | TCK m.247/3 | Ceza yarı oranına kadar indirilir |
| İcbar suretiyle irtikap | TCK m.250/1 | 5 yıldan 10 yıla kadar hapis |
| İkna suretiyle irtikap | TCK m.250/2 | 3 yıldan 5 yıla kadar hapis |
| Hatadan yararlanarak irtikap | TCK m.250/3 | 1 yıldan 3 yıla kadar hapis |
Zimmet bakımından TCK m.248’deki etkin pişmanlık ve TCK m.249’daki daha az cezayı gerektiren hâl, müşterek fail sayılan denetim görevlisi bakımından da değerlendirilir. Zarar soruşturma başlamadan önce aynen iade veya tazmin yoluyla tamamen giderilirse ceza üçte iki oranında indirilir.
2- Ağır İsnadın Hafif Suça Dönüşmesi
Uygulamada TCK m.251/1 kapsamında açılan davaların önemli bir kısmı, kasten göz yummanın ispat edilememesi nedeniyle TCK m.251/2’den sonuçlanır. Yargıtay 5. Ceza Dairesinin 2017/6001 E., 2019/1950 K. sayılı ve 13.02.2019 tarihli kararına konu dosyada, zimmete kasten göz yumma isnadıyla yargılanan sanıklar denetim görevini ihmal ederek zimmete imkân sağlama suçundan mahkûm edilmiştir. Yargıtay 5. Ceza Dairesinin 2014/3513 E., 2014/7524 K. sayılı ve 08.07.2014 tarihli kararına konu dosyada da irtikaba kasten göz yumma isnadı, denetim görevinin ihmali suretiyle irtikaba sebebiyet verme suçuna dönüşmüştür.
TCK m.251/1 isnadının TCK m.251/2’ye dönüşmesi, sanık lehine bir suç vasfı değişikliğidir. Buna karşılık zimmet suçundan açılmış bir davada sanık hakkında TCK m.251/2’den hüküm kurulamaz. Yargıtay 5. Ceza Dairesinin 2022/154 E., 2025/2057 K. sayılı ve 19.02.2025 tarihli kararında, zimmet ile denetim görevinin ihmali suçlarının birbirine dönüşme imkânı bulunmadığı, zimmetten açılan davada denetim görevinin ihmalinden hüküm kurulmasının iddianın dışına çıkmak anlamına geldiği ve CMK m.225/1’e aykırı olduğu belirtilmiştir.
D- Denetim Görevinin İhmali Suçunun Cezası (TCK 251/2)
TCK m.251’deki cezalar şöyledir:
| Hâl | Kanun maddesi | Ceza |
|---|---|---|
| Zimmet veya irtikaba kasten göz yumma | TCK m.251/1 | İşlenen suçun müşterek faili olarak asıl suçun cezası |
| Denetimi ihmal ederek zimmet veya irtikaba imkân sağlama | TCK m.251/2 | 3 aydan 3 yıla kadar hapis |
| Hak yoksunluğu | TCK m.53/1 ve 53/5 | Kasten işlenen suçtan hapis cezasına bağlı yoksunluklar; görevin kötüye kullanılmasında infazdan sonra ayrıca yasak |
1- Adli Para Cezasına Çevirme, Erteleme ve HAGB
TCK m.251/2’de doğrudan adli para cezası seçeneği yoktur. Ancak hükmedilen hapis cezası 1 yıl veya daha az ise TCK m.50 uyarınca adli para cezasına veya diğer seçenek yaptırımlara çevrilebilir.
Hükmedilen ceza 2 yıl veya daha az ise koşulları varsa cezanın ertelenmesi ve hükmün açıklanmasının geri bırakılması (HAGB) mümkündür. Üst sınır 3 yıl olduğundan, cezanın 2 yılı aşması hâlinde bu kurumlar uygulanamaz. Kısa süreli hapis cezası ertelenirse TCK m.53/4 uyarınca hak yoksunluğu uygulanmaz; Yargıtay 5. Ceza Dairesinin 2017/6001 E., 2019/1950 K. sayılı kararında, ertelenen kısa süreli hapis cezasına rağmen TCK m.53/1’deki hak yoksunluğuna hükmedilmesi bozma nedeni sayılmıştır.
2- Hak Yoksunluğu ve Görev Yapma Yasağı
Denetim görevinin ihmali, kamu görevinin sağladığı yetkinin kötüye kullanılmasıyla işlendiğinden, ertelenmeyen hapis cezalarında TCK m.53/1’deki belli hakları kullanmaktan yoksun bırakılma yanında TCK m.53/5 uyarınca cezanın infazından sonra başlamak üzere hükmolunan cezanın yarısından bir katına kadar görev yapma yasağı verilir. Yargıtay 5. Ceza Dairesinin 2013/2586 E., 2014/3746 K. sayılı ve 03.04.2014 tarihli kararında, TCK m.251/2’den mahkûm edilen sanık hakkında TCK m.53/5’in uygulanması gerektiği belirtilmiş, aleyhe temyiz olmadığından bu husus bozma nedeni yapılmamıştır.
3- Zincirleme Suç Artırımı Yapılmaz
Denetim görevi uzun bir dönem boyunca ihmal edilmiş ve bu dönemde birden fazla zimmet eylemi gerçekleşmiş olsa bile denetim görevlisine TCK m.43’teki zincirleme suç artırımı uygulanmaz. Yargıtay 5. Ceza Dairesinin 2022/154 E., 2025/2057 K. sayılı kararında, zimmetin oluşmasını veya artmasını mümkün kılmanın suçun unsuru olduğu ve TCK m.251/2’nin bünyesinde teselsülü de kapsadığı gözetilmeden cezanın TCK m.43 uyarınca artırılmasının hukuka aykırı olduğu belirtilmiştir.
4- Etkin Pişmanlık Yoktur
TCK m.251/2’deki suç için etkin pişmanlık hükmü yoktur. Denetim görevlisinin sonradan zimmeti tespit edip bildirmesi veya zararın zimmet failince ödenmesi tamamlanmış suçu ortadan kaldırmaz; bu durumlar TCK m.61’deki cezanın belirlenmesi ölçütlerinde ve TCK m.62’deki takdiri indirimde gözetilebilir.
5- Ceza Hesaplama Örnekleri
- Alt sınır ve takdiri indirim: 3 ay hapis → TCK m.62 ile 2 ay 15 gün. Bu ceza TCK m.50 uyarınca adli para cezasına çevrilebilir, ertelenebilir veya HAGB kararı verilebilir.
- Büyük tutarlı ve uzun süreli zimmet: Yargıtay 5. Ceza Dairesinin 2020/7020 E., 2023/6144 K. sayılı kararına konu dosyada, tahsildarın 225.093,54 TL’lik zimmetini denetlemeyen belediye başkanına ilk derece mahkemesince TCK m.251/2 ve 62 uyarınca 2 yıl 1 ay hapis cezası verilmiştir. Bu ceza 2 yılı aştığından erteleme ve HAGB uygulanamamıştır.
E- Denetim Görevinin İhmali ile Benzer Suçlar Arasındaki Farklar
Kamu malının kaybolduğu olaylarda denetim görevlisinin sorumluluğu birden fazla suç tipi altında değerlendirilebilir. Doğru nitelendirme hem cezayı hem görevli mahkemeyi belirler:
| Suç | Belirleyici eylem | Ceza | Görevli mahkeme |
|---|---|---|---|
| Denetim görevinin ihmali (TCK m.251/2) | Denetimle yükümlü görevlinin ihmali sonucu başkasının zimmet veya irtikap işlemesi | 3 ay-3 yıl hapis | Asliye ceza |
| Kasten göz yumma (TCK m.251/1) | Zimmet veya irtikabı bilerek engellememek | Asıl suçun cezası | Ağır ceza (zimmette) |
| Zimmet (TCK m.247) | Görevi nedeniyle zilyetliğindeki malı zimmete geçirmek | 5-12 yıl hapis | Ağır ceza |
| İhmali davranışla görevi kötüye kullanma (TCK m.257/2) | Görevin gereklerini ihmal ederek kişilerin mağduriyetine veya kamunun zararına neden olmak | 3 ay-1 yıl hapis | Asliye ceza |
| Kamu görevlisinin suçu bildirmemesi (TCK m.279) | Görevi sırasında öğrendiği suçu yetkili makama bildirmemek | 6 ay-2 yıl hapis | Asliye ceza |
1- İhmali Davranışla Görevi Kötüye Kullanma (TCK 257/2) ile Farkı
TCK m.257/2 genel, TCK m.251/2 özel normdur. Denetim yükümlülüğü bulunan bir görevlinin ihmali, başkasının zimmet veya irtikap işlemesine imkân sağlamışsa TCK m.251/2 uygulanır. Denetim yükümlülüğü yoksa, asıl eylem zimmet veya irtikap değilse ya da ihmal ile zimmet arasında nedensellik kurulamıyorsa olay TCK m.257/2 kapsamında değerlendirilir. TCK m.257/2’nin cezası 3 aydan 1 yıla kadar hapis olduğundan bu ayrım cezanın üst sınırını da belirler. Yargıtay 5. Ceza Dairesinin 2020/7058 E., 2023/10062 K. sayılı ve 2022/3206 E., 2025/2171 K. sayılı kararları bu dönüşümün örnekleridir.
2- Zimmete İştirak ile Farkı
Zimmet failiyle önceden anlaşan, zimmetin gizlenmesi için sahte belge düzenleyen veya zimmetten pay alan amir, TCK m.251 kapsamında değil, doğrudan zimmet suçuna iştirak hükümlerine göre sorumlu olur. TCK m.251/1 ise önceden anlaşma veya aktif katkı olmaksızın, işlenmekte olan zimmeti bilerek seyretmeyi kapsar. Aktif katkı varsa zimmetin resmi belgede sahtecilik gibi araç suçları da ayrıca gündeme gelir.
3- Kamu Görevlisinin Suçu Bildirmemesi (TCK 279) ile İlişkisi
Zimmeti öğrenen amir bunu yetkili makama bildirmezse kamu görevlisinin suçu bildirmemesi suçu (TCK m.279) gündeme gelebilir. Amirin suçtan haberdar olduktan sonra göz yummaya devam etmesi ve zimmetin sürmesine izin vermesi ise TCK m.251/1 kapsamındadır. Zimmet tamamlandıktan sonra öğrenilip bildirilmemesi TCK m.279’u, işlenmekte olan zimmete bilerek seyirci kalınması TCK m.251/1’i oluşturur.
4- Kooperatif Denetçilerinin Sorumluluğu
1163 sayılı Kooperatifler Kanunu’nun Ek 2’nci maddesinin üçüncü fıkrası, denetim kurulu üyelerinin denetim görevlerini yerine getirmemesini ayrıca cezalandırır. Kooperatifte zimmet sabit olmadığında denetçilerin sorumluluğu bu özel hükme göre belirlenir. Yargıtay 5. Ceza Dairesinin 2020/7058 E., 2023/10062 K. sayılı kararında, işletme hesabı ve bilançonun defterlere uygunluğunu incelemekle yükümlü denetim kurulu üyeleri bakımından TCK m.251 yerine 1163 sayılı Kanun Ek 2/3’teki suçun uygulandığı görülmüştür.
F- Teşebbüs, İştirak ve İçtima
1- Teşebbüs
TCK m.251/2, ihmali hareketle işlenen ve zimmet veya irtikabın gerçekleşmesini netice olarak arayan bir suçtur. Zimmet veya irtikap gerçekleşmeden suç tamamlanmaz; ihmali hareketin yapısı gereği bu suçta suça teşebbüs uygulamada kabul görmez. Zimmetin teşebbüs aşamasında kalması hâlinde denetim görevlisinin sorumluluğu, koşulları varsa TCK m.257/2 kapsamında tartışılabilir. TCK m.251/1’de ise müşterek fail, göz yumulan zimmet teşebbüs aşamasında kaldıysa zimmete teşebbüsten sorumlu olur.
2- İştirak
Denetim görevini birlikte yürüten birden fazla görevli varsa, örneğin aynı birimde dönüşümlü çalışan şefler ya da kurul hâlinde karar alan yöneticiler, her biri kendi denetim yükümlülüğünü ihmal ettiği ölçüde ayrı ayrı fail olur. Yargıtay 5. Ceza Dairesinin 2014/10310 E., 2018/465 K. sayılı kararında dört şefin her birinin onayladığı usulsüz havale sayısı ayrı ayrı tespit edilmiştir.
3- İçtima
Suçların içtimaı bakımından TCK m.251/2, aynı denetim döneminde birden fazla zimmet eylemine imkân sağlanmış olsa bile tek suç oluşturur ve TCK m.43 uygulanmaz. TCK m.251/2 ile TCK m.257/2 arasında görünüşte içtima vardır; özel norm olan TCK m.251/2 uygulanır. Denetim görevlisi ayrıca sahte belge düzenlemişse veya zimmetten yarar sağlamışsa bu eylemler ayrı suçlar olarak değerlendirilir.
G- Soruşturma ve Yargılama Usulü
1- Şikâyet, Uzlaştırma ve Önödeme
Denetim görevinin ihmali suçu şikâyete bağlı değildir. Cumhuriyet savcısı, müfettiş raporu, Sayıştay denetimi veya ihbar yoluyla suçu öğrendiğinde resen soruşturma başlatır. Suç, CMK m.253’teki uzlaştırma kapsamında değildir. Hapis cezasının üst sınırı 6 ayı aştığı ve TCK m.75’te ayrıca sayılmadığı için önödeme de uygulanmaz.
2- Kamu Davasının Açılmasının Ertelenmesi, Basit Yargılama ve Seri Muhakeme
TCK m.251/2’nin üst sınırı 3 yıl olsa da CMK m.171/6-b, kamu görevlisi tarafından görevi sebebiyle işlenen suçlarda kamu davasının açılmasının ertelenmesini yasaklar. Bu nedenle denetim görevinin ihmali suçunda kamu davasının açılmasının ertelenmesi kararı verilemez.
Cezanın üst sınırı 2 yılı aştığından CMK m.251’deki basit yargılama usulü uygulanamaz. Suç, CMK m.250’de sayılan seri muhakeme usulü kapsamındaki suçlar arasında da yer almaz.
3- Soruşturma İzni (4483 Sayılı Kanun)
3628 sayılı Mal Bildiriminde Bulunulması, Rüşvet ve Yolsuzluklarla Mücadele Kanunu’nun 17’nci maddesi, irtikap, rüşvet, basit ve nitelikli zimmet gibi suçlar ile “bu suçlara iştirak etmekten” sanık olanlar hakkında 4483 sayılı Memurlar ve Diğer Kamu Görevlilerinin Yargılanması Hakkında Kanun’un uygulanmayacağını düzenler. Denetim görevinin ihmali bu listede yer almaz.
Bu nedenle TCK m.251/2’deki suç için soruşturma izni gerekir. Yargıtay 5. Ceza Dairesinin 2023/8749 E., 2024/9957 K. sayılı ve 02.10.2024 tarihli kararında, Milli Piyango İdaresi şube müdürü hakkında denetim görevinin ihmali suçundan yargılama yapılabilmesi için soruşturma izni alınması gerektiği, iznin verilmemesi nedeniyle kovuşturma şartının gerçekleşmediği ve kamu davasının düşmesine karar verilmesinin isabetli olduğu belirtilmiştir.
TCK m.251/1’de ise fail, zimmet veya irtikabın müşterek faili olarak sorumlu tutulduğundan, 3628 sayılı Kanun m.17’nin zimmet ve irtikaba iştirak edenleri kapsayan hükmü gereği soruşturma izni aranmaz. 3628 sayılı Kanun m.17/2 uyarınca bu istisna valiler, kaymakamlar ve müsteşarlar hakkında uygulanmaz; görevleri veya sıfatları nedeniyle özel soruşturma usulüne tabi görevliler bakımından da kendi özel hükümleri saklıdır.
4- Kurumun Davaya Katılması
Zimmete geçirilen paranın ait olduğu kurumun davaya katılma hakkı, iki fıkra arasında farklıdır. TCK m.251/2’deki suç bakımından kurum veya Hazine suçtan doğrudan zarar görmüş sayılmaz. Yargıtay Ceza Genel Kurulunun 2023/88 E., 2023/112 K. sayılı ve 01.03.2023 tarihli kararında, Cumhuriyet savcıları hakkında denetim görevinin ihmali suçundan açılan davada Hazine ve Bakanlığın suçtan doğrudan zarar görmediği, dolaylı veya muhtemel zararların ve itibar kaybının katılma hakkı vermeyeceği, 3628 sayılı Kanun m.17 ve 18’de de bu suç bakımından özel bir katılma hükmü bulunmadığı belirtilerek temyiz istemi reddedilmiştir. Yargıtay 5. Ceza Dairesinin 2020/6048 E., 2023/7171 K. sayılı ve 2018/5732 E., 2021/3071 K. sayılı kararları da aynı yöndedir.
TCK m.251/1’de ise isnat zimmet veya irtikabın müşterek failliği olduğundan Hazine veya ilgili kamu kurumu 3628 sayılı Kanun m.18 uyarınca davaya katılabilir. Yargıtay 5. Ceza Dairesinin 2020/2406 E., 2021/3072 K. sayılı ve 2020/4932 E., 2021/469 K. sayılı kararlarında Hazinenin katılma talebi zimmet ve zimmete kasten göz yumma suçlarıyla sınırlı olarak kabul edilmiştir. 7417 sayılı Kanun’la 05.07.2022’den itibaren 3628 sayılı Kanun m.18/2 değiştirilmiş ve katılma hakkı Hazineden “ilgili kamu kurum veya kuruluşlarına” aktarılmıştır.
5- Görevli Mahkeme
TCK m.251/2’deki suça asliye ceza mahkemesi bakar. TCK m.251/1 kapsamında zimmete veya icbar suretiyle irtikaba kasten göz yumma isnadında ise görevli mahkeme ağır ceza mahkemesidir. Uygulamada zimmet failiyle denetim görevlileri hakkında çoğu zaman tek iddianame düzenlendiğinden, bağlantı nedeniyle TCK m.251/2’deki suç da ağır ceza mahkemesinde birlikte görülür.
Denetim görevlisi, 2802 sayılı Hâkimler ve Savcılar Kanunu’na göre özel yargılama usulüne tabi bir hâkim veya Cumhuriyet savcısıysa dava, unvanına göre ilk derece mahkemesi sıfatıyla Yargıtay’ın ilgili ceza dairesinde görülebilir. Yargıtay Ceza Genel Kurulunun 2023/88 E., 2023/112 K. sayılı kararına konu dosyada Cumhuriyet savcıları hakkında ilk derece yargılamasını Yargıtay 5. Ceza Dairesi yapmıştır.
6- Tutuklama
TCK m.251/2’nin üst sınırı 3 yıl olduğundan CMK m.100/4’teki tutuklama yasağı uygulanmaz; ancak suç CMK m.100/3’teki katalog suçlar arasında yer almadığından tutuklama ancak kaçma veya delil karartma şüphesinin somut olgulara dayanması hâlinde mümkündür. Uygulamada bu suçta tutuklama yerine adli kontrol tercih edilir.
7- Dava Zamanaşımı ve Ceza Zamanaşımı
TCK m.251/2’nin üst sınırı 3 yıl olduğundan dava zamanaşımı TCK m.66/1-e uyarınca 8 yıldır. Zamanaşımını kesen işlemler varsa süre TCK m.67/4 uyarınca en fazla 12 yıla uzar. Yargıtay 5. Ceza Dairesinin 2018/8572 E., 2022/13096 K. sayılı ve 03.11.2022 tarihli kararında, TCK m.251/2’deki suçun 12 yıllık ilaveli dava zamanaşımına tabi olduğu, son suç tarihi olan 05.12.2008’den itibaren durma süresi eklendiğinde dahi bu sürenin dolduğu belirtilerek davanın düşmesine karar verilmiştir.
Soruşturma izni beklenirken geçen süre zamanaşımını durdurur. Denetim görevinin ihmali süreklilik gösteren bir ihmal olduğundan zamanaşımı, kural olarak denetim görevinin sona erdiği veya son zimmet eyleminin gerçekleştiği tarihten başlar. Yargıtay 5. Ceza Dairesinin 2014/9289 E., 2019/1724 K. sayılı kararında suç tarihi olarak sanığın denetim görevinin sona erdiği tarih esas alınmıştır.
TCK m.251/1’de ise zimmetin cezasının üst sınırı 12 yıl olduğundan dava zamanaşımı TCK m.66/1-d uyarınca 15 yıl, kesilirse 22 yıl 6 aydır. TCK m.251/2’den kesinleşen hapis cezası bakımından ceza zamanaşımı TCK m.68/1-e uyarınca 10 yıldır.
8- Memuriyete Etkisi
TCK m.251/1 kapsamında verilen mahkûmiyet, zimmet veya irtikaptan verilmiş bir mahkûmiyettir. Zimmet ve irtikap 657 sayılı Devlet Memurları Kanunu’nun 48/A-5 maddesinde sayıldığından, bu mahkûmiyet cezanın süresine bakılmaksızın memuriyete engeldir.
TCK m.251/2’deki denetim görevinin ihmali suçu ise 48/A-5 maddesindeki listede yer almaz. Bu suçtan memuriyetin sona ermesi, kasten işlenen bir suçtan 1 yıl veya daha fazla hapis cezasına mahkûmiyet şartına bağlıdır. HAGB kararı mahkûmiyet sayılmadığından memuriyete engel oluşturmaz. Ceza yargılamasından bağımsız olarak, denetim görevini yerine getirmeyen memur hakkında 657 sayılı Kanun’a göre disiplin soruşturması da yürütülebilir ve idarenin uğradığı zarar için rücu davası açılabilir.
Denetim Görevinin İhmali Suçlamasında Savunma Noktaları
Bu suçlamayla karşılaşan kamu görevlileri bakımından şu noktalar öne çıkar:
- Denetim yükümlülüğü: Zimmet failini veya işlemi denetleme yükümlülüğünün hangi kanun, yönetmelik veya görev tanımından kaynaklandığı; bu yükümlülüğün başka bir birime veya görevliye devredilip devredilmediği.
- Asıl suç: Zimmet veya irtikabın gerçekten işlenip işlenmediği; zimmet failinin davasının sonucunun beklenip beklenmediği.
- Nedensellik: Zimmetin hileli yöntemlerle gizlenip gizlenmediği; olağan bir denetimle fark edilip edilemeyeceği.
- Kasten göz yumma delili: TCK m.251/1 isnadında amirin zimmetten haberdar olduğuna ilişkin somut ve kesin delil bulunup bulunmadığı.
- Soruşturma izni: TCK m.251/2 isnadında 4483 sayılı Kanun’a göre izin alınıp alınmadığı; izin verilmemişse davanın düşmesi gerektiği.
- İddianın sınırı: Zimmetten açılan davada TCK m.251/2’den hüküm kurulamayacağı.
- Zincirleme suç: TCK m.251/2’de TCK m.43 artırımı yapılamayacağı.
- Zamanaşımı: Denetim görevinin sona erdiği tarihten itibaren 8 yıllık, kesilmişse 12 yıllık sürenin dolup dolmadığı.
Sonuç
Denetim görevinin ihmali suçu (TCK m.251), denetimle yükümlü kamu görevlisinin zimmet veya irtikabın işlenmesine kasten göz yumması ya da denetim görevini ihmal ederek bu suçların işlenmesine imkân sağlamasıyla oluşur. Kasten göz yuman görevli TCK m.251/1 uyarınca işlenen suçun müşterek faili sayılır ve zimmette 5 yıldan 12 yıla kadar hapis cezası alır; denetimi ihmal eden görevli ise TCK m.251/2 uyarınca 3 aydan 3 yıla kadar hapis cezası ile cezalandırılır. Yargıtay’a göre suçun oluşması için denetim yükümlülüğünün mevzuattan kaynaklanması, zimmet veya irtikabın fiilen işlenmesi ve ihmal ile bu suç arasında nedensellik bağı bulunması gerekir; zimmet hileli yöntemlerle gizlenmişse denetim görevlisi sorumlu tutulmaz. TCK m.251/2’deki suç şikâyete bağlı değildir; uzlaştırma, önödeme, kamu davasının açılmasının ertelenmesi ve basit yargılama uygulanmaz, 4483 sayılı Kanun’a göre soruşturma izni gerekir, suçtan zarar gören kurum davaya katılamaz, davaya asliye ceza mahkemesi bakar ve dava zamanaşımı 8 yıldır.
Sık Sorulan Sorular
Denetim görevinin ihmali suçunun cezası nedir?
TCK m.251/2 uyarınca denetim görevini ihmal ederek zimmet veya irtikabın işlenmesine imkân sağlayan kamu görevlisi 3 aydan 3 yıla kadar hapis cezası ile cezalandırılır. Zimmete veya irtikaba kasten göz yuman görevli ise TCK m.251/1 uyarınca müşterek fail sayılır ve asıl suçun cezasını alır; basit zimmette bu ceza 5 yıldan 12 yıla kadar hapistir.
Zimmete göz yuman amir hangi cezayı alır?
Zimmetin işlendiğini bilerek göz yuman denetim görevlisi, TCK m.251/1 uyarınca zimmetin müşterek faili olarak sorumlu tutulur. Basit zimmette 5 yıldan 12 yıla, nitelikli zimmette 7 yıl 6 aydan 18 yıla kadar hapis cezası verilir. Yargıtay 5. Ceza Dairesinin 2014/3118 E., 2016/4201 K. sayılı kararına göre kasten göz yumma somut ve kesin delille ispat edilmelidir; ispat edilemezse eylem TCK m.251/2’deki suçu oluşturur.
Denetim görevinin ihmali ile görevi kötüye kullanma arasındaki fark nedir?
TCK m.251/2, denetimle yükümlü görevlinin ihmali sonucu başkasının zimmet veya irtikap işlemesini cezalandıran özel bir normdur ve cezası 3 ay-3 yıl hapistir. Denetim yükümlülüğü yoksa veya asıl eylem zimmet ya da irtikap değilse, özensiz davranış TCK m.257/2’deki ihmali davranışla görevi kötüye kullanma suçunu oluşturur ve cezası 3 ay-1 yıl hapistir.
Belediye başkanı tahsildarın zimmetinden sorumlu olur mu?
Olabilir. Yargıtay 5. Ceza Dairesinin 2022/5479 E., 2022/15124 K. sayılı kararında, harcama yetkilisi olan belediye başkanının birim müdürü atamış olmasının gözetim ve denetim yükümlülüğünü ortadan kaldırmayacağı, ekinde belge bulunmayan muhasebe işlem fişini incelemeden imzalayan başkanın TCK m.251/2’deki suçu işlediği kabul edilmiştir. Sorumluluk, başkanın önüne gelen ve imzaladığı belgelerdeki açık aykırılıklara göre değerlendirilir.
Zimmet ustaca gizlenmişse denetim görevlisi sorumlu olur mu?
Hayır. Yargıtay 5. Ceza Dairesinin 2015/3497 E., 2019/2295 K. sayılı kararında, zimmetin açığa çıkmamasını sağlamaya yönelik hileli davranışlarla işlenmesi nedeniyle denetim görevlilerinin zimmeti denetimle belirleme imkânlarının bulunmadığı ve TCK m.251’in unsurlarının oluşmadığı belirtilmiştir. Zimmet basit bir kayıt kontrolüyle tespit edilebiliyorsa ise sorumluluk doğar.
Denetim görevinin ihmali suçunda soruşturma izni gerekir mi?
Evet, TCK m.251/2 bakımından gerekir. 3628 sayılı Kanun m.17 izin istisnasını zimmet, irtikap ve rüşvet gibi suçlarla sınırlamıştır; denetim görevinin ihmali bu listede yoktur. Yargıtay 5. Ceza Dairesinin 2023/8749 E., 2024/9957 K. sayılı kararında soruşturma izni verilmediği için kamu davasının düşmesine karar verilmesi isabetli bulunmuştur. Zimmete kasten göz yumma (TCK m.251/1) isnadında ise izin aranmaz.
Zimmete uğrayan kurum denetim görevinin ihmali davasına katılabilir mi?
TCK m.251/2’deki suç bakımından katılamaz. Yargıtay Ceza Genel Kurulunun 2023/88 E., 2023/112 K. sayılı kararında, Hazine ve Bakanlığın denetim görevinin ihmali suçundan doğrudan zarar görmediği ve kanunda özel bir katılma hükmü bulunmadığı belirtilmiştir. Zimmete kasten göz yumma (TCK m.251/1) isnadında ise ilgili kamu kurumu 3628 sayılı Kanun m.18 uyarınca davaya katılabilir.
Denetim görevinin ihmali suçunda HAGB ve erteleme mümkün mü?
Mümkündür. TCK m.251/2’den hükmedilen ceza 2 yıl veya daha az ise koşulları varsa cezanın ertelenmesi veya hükmün açıklanmasının geri bırakılması kararı verilebilir; 1 yıl veya daha az ise ceza adli para cezasına çevrilebilir. Ceza 2 yılı aşarsa bu kurumlar uygulanamaz.
Denetim görevinin ihmali suçunda uzlaştırma veya kamu davasının ertelenmesi var mı?
Hayır. Suç CMK m.253’teki uzlaştırma kapsamında değildir ve şikâyete bağlı değildir. Üst sınırı 3 yıl olsa da CMK m.171/6-b, kamu görevlisinin görevi sebebiyle işlediği suçlarda kamu davasının açılmasının ertelenmesini yasaklar. Üst sınır 2 yılı aştığı için basit yargılama da uygulanmaz.
Denetim görevinin ihmali davasına hangi mahkeme bakar?
TCK m.251/2’deki suça asliye ceza mahkemesi bakar. Zimmete veya icbar suretiyle irtikaba kasten göz yumma isnadında (TCK m.251/1) görevli mahkeme ağır ceza mahkemesidir. Zimmet failiyle birlikte tek iddianame düzenlenmişse bağlantı nedeniyle tüm sanıklar ağır ceza mahkemesinde yargılanır.
Denetim görevinin ihmali suçunda zamanaşımı kaç yıldır?
TCK m.251/2’nin üst sınırı 3 yıl olduğundan dava zamanaşımı TCK m.66/1-e uyarınca 8 yıldır ve kesilirse en fazla 12 yıla uzar. Yargıtay 5. Ceza Dairesinin 2018/8572 E., 2022/13096 K. sayılı kararında 12 yıllık süre dolduğu için dava düşürülmüştür. Zimmete kasten göz yummada (TCK m.251/1) süre 15 yıldır. Ceza zamanaşımı TCK m.251/2 bakımından 10 yıldır.
Birden fazla zimmet eylemi olduysa denetim görevlisine zincirleme suç artırımı yapılır mı?
Hayır. Yargıtay 5. Ceza Dairesinin 2022/154 E., 2025/2057 K. sayılı kararında, zimmetin oluşmasını veya artmasını mümkün kılmanın TCK m.251/2’deki suçun unsuru olduğu ve bu suçun bünyesinde teselsülü de kapsadığı belirtilerek TCK m.43 uyarınca yapılan artırım hukuka aykırı bulunmuştur.
Denetim görevinin ihmali memuriyete engel mi?
TCK m.251/2’deki suç, 657 sayılı Devlet Memurları Kanunu’nun 48/A-5 maddesindeki süresine bakılmaksızın memuriyete engel suçlar arasında yer almaz; memuriyete etkisi ancak 1 yıl veya daha fazla hapis cezasına mahkûmiyet hâlinde doğar ve HAGB kararı engel oluşturmaz. TCK m.251/1 kapsamında zimmetin müşterek faili olarak verilen mahkûmiyet ise zimmet mahkûmiyeti olduğundan süresine bakılmaksızın memuriyete engeldir.
İstanbul’un Bahçelievler ilçesinde, Bakırköy Adliyesi’ne yakın konumda yer alan Avukat Sinan Karabacak dava takibi ve hukuki danışmanlık hizmeti vermektedir. Denetim görevinin ihmali, zimmet veya görevi kötüye kullanma isnadıyla soruşturma ya da kovuşturmayla karşı karşıyaysanız, süreç hakkında bilgi almak için İstanbul’da ceza davalarında avukat desteği sayfasını inceleyebilirsiniz.
Av. Sinan Karabacak Cep Tel: +90 535 671 88 95
Yasal Uyarı: Bu makale Av. Sinan Karabacak tarafından, yalnızca genel bilgilendirme amacıyla hazırlanmış olup hukuki tavsiye niteliği taşımamaktadır. Her dava kendine özgü koşullar içermektedir. Hukuki danışmanlık için lütfen iletişime geçiniz.
Avukat Sinan Karabacak
Avukat · İstanbul Barosu, Sicil No: 52130, Doğrulama
İstanbul Üniversitesi Hukuk Fakültesi'nden 2014'te mezun oldu. İstanbul Barosu'na bağlı avukatlık yapmaktadır. Enerji hukukundaki önceki deneyimleri nedeniyle başta kaçak elektrik ve voltaj dengesizliği davaları olmak üzere ceza hukuku, aile hukuku ve iş hukuku gibi alanlarda hukuki danışmanlık ve dava takibi hizmeti vermektedir.
Hakkımızda →LinkedIn →